
 Recruit

多米尼加共和国的名义雇主 (EOR)
-
 adminrp
- Published
- 30 9 月, 2026
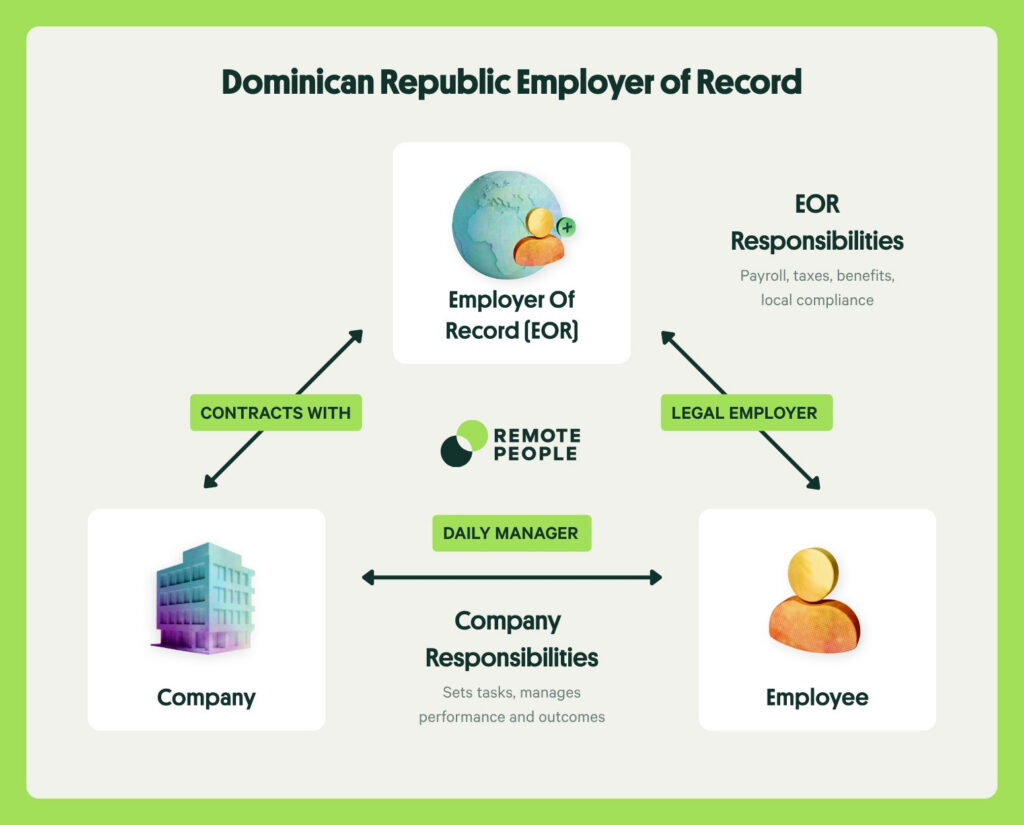
多米尼加共和国的“名义雇主”(EOR)是一家当地注册实体,可代您聘用员工,并负责管理 DGT 劳动合同、TSS 社会保障、ARS 医疗保险、AFP 养老金缴纳以及确保符合《劳动法》(Código de Trabajo)的各项规定。通过多米尼加共和国的 EOR 服务,您无需进行 RNC 商业注册,即可在两周内完成员工招聘。








Start hiring in Dominican Republic
多米尼加共和国名义雇主服务的运作方式
谁在多米尼加共和国使用 EOR 服务?
在多米尼加共和国,EOR(名义雇主)服务通常被那些希望合规雇佣员工,但又不愿投入精力去设立实体公司的企业所采用。常见的使用场景包括:近岸软件开发和客户支持团队在圣多明各(Santo Domingo)和圣地亚哥(Santiago)招聘开发人员;美国和加拿大的雇主建立双语呼叫中心业务;制造商将自由贸易区业务扩展至多米尼加境内;以及旅游或酒店集团向蓬塔卡纳(Punta Cana)或巴瓦罗(Bávaro)地区派遣外籍管理人员。 该模式也适用于在该国招聘 1 到 20 名员工的企业;对于这些企业而言,在最初的 12 到 24 个月内,注册成立有限责任公司(SRL)的耗时和成本通常高于使用 EOR 服务的费用。许多希望在确立长期业务存在之前先试水多米尼加市场的公司,通常会先采用 EOR 模式,仅在员工人数或合同要求达到一定规模时才注册成立当地实体。典型的入职流程时间表
如果无需办理工作许可,大多数 EOR 服务商可在 1 到 2 周内完成多米尼加员工的入职流程。各阶段按顺序进行,但耗时较短:- 首先,签署 EOR 服务协议,并提供员工详细信息、拟定薪资、职位及入职日期(1-2 天)。
- 其次,EOR 服务商起草符合《劳动法》(Código de Trabajo)规定的西班牙语劳动合同,并提交给雇主和员工签署(2-3 天)。
- 第三,同步进行 TSS(社会保障库)注册、RNC(国家纳税人登记号)雇主备案、AFP(养老基金)和 ARS(健康保险)登记以及银行账户信息收集(3-5 天)。
- 第四,配置薪资发放流程,登记法定福利,并将员工信息录入您的内部系统(1-2 天)。
- 第五,员工在约定的入职日期正式开始工作。
- 若涉及需要办理居留许可(需额外增加 6-10 周用于 MIREX 外交部和 Migración 移民局的审批)、学历证书需进行海牙认证(Apostille),或职位要求具备受监管的专业执照(如医疗、法律或工程认证)等情况,则整体流程所需时间会相应延长。
在多米尼加共和国招聘
多米尼加共和国的劳动法律法规
雇佣合同
多米尼加共和国的雇佣关系受《劳动法》(*Código de Trabajo*,即第16-92号法律)管辖;该法自1992年起生效,由劳工部(Ministerio de Trabajo)负责执行。雇佣合同可分为无固定期限、固定期限或针对特定任务的合同,但多米尼加法律强烈倾向于无固定期限合同:仅当工作性质客观上需要设定时限时,固定期限协议方为有效;任何不符合该标准的合同均默认被视为无固定期限合同。尽管纯口头合同在法律上依然有效,但出于取证需要,建议签署书面合同。 每份合同必须明确规定职位名称、工资、工作地点、工时以及试用期(如有)。雇佣文件的通用语言为西班牙语;通常做法是由名义雇主(EOR)签发西班牙语正本,并附带英语译本供外国客户存档。工时与加班
根据《劳动法》第147条,标准工作周为44小时,通常分布在五个半工作日内,每日工作时间不得超过8小时。第149条规定,每周必须保证至少36小时的连续休息时间,通常安排在周六下午至周一上午之间。夜班(晚9点至次日早7点)时长上限为8小时,且薪资需在日班工资基础上加付15%的津贴。 对于每周超过44小时的加班工作,需在正常时薪基础上加付35%的加班费;根据第203条规定,每周工作超过68小时的部分,需加付100%的加班费。在正常周工时限度之外进行的周日及公共假日工作,亦需加付100%的加班费。根据第200条定义的高管、经理及担任重要信任职位的员工,不适用上述加班制度。 下表概述了多米尼加《劳动法》关于工时及加班费的法律规定。|
多米尼加共和国加班费及加成工资标准 · 依据《劳动法》(第16-92号法律)
|
|||
|
工作情形
|
工时或情境
|
薪资标准
|
法律依据
|
|---|---|---|---|
|
标准工作周
|
每周最多 44 小时
|
100% 基本工资
|
第 147 条、第 149 条
|
|
加班(第一级)
|
每周第 45 至 68 小时
|
135%(基本工资加 35%)
|
第 203 条
|
|
加班(第二级)
|
每周超过 68 小时
|
200%(基本工资加 100%)
|
第 203 条
|
|
夜间工作
|
晚上 9:00 至次日早上 7:00 之间
|
115%(基本工资加 15%)
|
第 204 条
|
|
休息日或公共假日工作
|
超出每周工时
|
200%(基本工资的两倍)
|
第 205 条
|
最低工资
多米尼加共和国对非特定行业的私营部门实行分级最低工资制度,工资标准依据雇主规模而非工作类别设定。根据国家工资委员会(Comité Nacional de Salarios)于2025年初商定的分两阶段上调20%的方案,自2026年2月1日起,最低月工资标准设定如下:大型企业为29,988多米尼加比索(约496美元),中型企业为27,489.60多米尼加比索(约455美元),小型企业为18,421.20多米尼加比索(约305美元),微型企业为16,993.20多米尼加比索(约281美元)(来源:WageIndicator 多米尼加共和国)。自由贸易区、酒店业、农业、安保业及建筑业适用特定的行业工资标准,具体薪资等级由国家工资委员会发布的决议规定。本指南中所有美元金额均按2026年4月的汇率(1美元 = 60.43多米尼加比索)进行换算。试用期
多米尼加共和国的试用期较短且受到严格监管。《劳动法》(Código de Trabajo)第80条规定,无固定期限劳动合同的前三个月为试用期;在此期间,任何一方均可无需提前通知或支付遣散费而终止合同。超过三个月后,员工将获得《劳动法》的全面保护,任何终止劳动关系的行为都必须遵守关于正当理由、提前通知及遣散费的相关规定。我们的多米尼加共和国试用期指南详细介绍了计算规则及特殊情况的处理方式。休假权益
《劳动法》规定了年假、病假、产假以及若干类家庭事务假的法定最低标准。大多数休假权益随连续工龄的增加而累积;在受监管行业,许多集体谈判协议提供的待遇标准均优于《劳动法》设定的最低要求。年假
根据《劳动法》第177条,员工连续工作满一年后可享受14个工作日的带薪年假;连续工作满五年后,年假增至18个工作日。年假须在获得资格后的次年内休完;若劳动关系终止时仍有未休年假,雇主须折算为现金支付给员工。在职期间,除经劳工部(Ministerio de Trabajo)批准的特殊情况外,雇主不得以支付报酬的方式替代休假。病假
除多米尼加社会保障体系(SDSS)的相关规定外,《劳动法》未要求雇主承担额外的带薪病假津贴义务。根据SDSS体系下的家庭健康保险(SFS)项目,因非职业性疾病无法工作的员工,自缺勤第四天起可获得相当于其“缴费基数工资”60%的每日津贴;该津贴由SFS项目支付,每种病症的支付期最长可达26周。前三天的工资由雇主全额支付。员工必须在48小时内向雇主及健康保险管理机构(ARS)提交执业医师出具的诊断证明。产假
根据《劳动法》(Código de Trabajo)第236条的规定,怀孕员工有权享受14周的带薪产假:即预产期前7周和分娩后7周。薪资由社会保障家庭健康保险(SFS)的生育津贴支付,金额为缴费基数工资的100%,但受SFS规定的最高限额(相当于10倍最低工资)限制。未经劳工部(Ministerio de Trabajo)事先批准,雇主不得在员工怀孕期间或其重返工作岗位后的六个月内将其解雇。哺乳期母亲在产后第一年内,每天有权享受三次每次20分钟的哺乳假。陪产假
根据《劳动法》第54条关于家庭重大事项的规定,父亲在子女出生后可享受2天带薪陪产假。部分集体谈判协议或大型雇主会将陪产假延长至5天或7天,但这属于自愿行为,而非强制性法律规定。其他法定假期
《劳动法》第54条规定了针对特定家庭事项的短期带薪假,包括员工本人结婚(5天)、配偶、父母或子女去世(3天)以及其他特定生活事件。宗教类公共假期享有带薪休假待遇,具体日期列于本指南下方的节假日表中。|
多米尼加共和国法定假期待遇 · 依据《劳动法》(Ley 16-92) |
||
|
休假类型 |
时长 |
资格与说明 |
|---|---|---|
|
年假 |
14个工作日(满5年后增至18天) |
第177条。连续服务满1年后开始累积。由雇主全额支付薪资。 |
|
病假 |
最长26周 |
前3天由雇主全额支付薪资。第4天起由SFS支付应缴费薪资的60%,上限为10倍最低工资。 |
|
产假 |
14周 |
第236条。产前7周加产后7周,按100%薪资支付,由SFS承担。怀孕期间及返岗后6个月内享有解雇保护。 |
|
陪产假 |
2天 |
第54条。子女出生时由雇主全额支付薪资。 |
|
婚假 |
5天 |
第54条。因员工结婚而享有的带薪家庭事务假。 |
|
丧假 |
3天 |
适用于配偶、父母、子女或兄弟姐妹去世的情况。由雇主支付薪资。 |
|
公共假期 |
2026年为12天 |
由国家法令规定。若在节假日工作且工时超过每周工时上限,则需支付100%的加班费(即双倍工资)。 |
法定员工福利
多米尼加共和国的法定福利体系建立在第87-01号法律所确立的“多米尼加社会保障体系”(Sistema Dominicano de Seguridad Social)之上。该体系将养老金(AFP)、家庭医疗(SFS)和职业风险(SRL)三个板块整合为一个统一的缴费计划,并由社会保障国库(Tesorería de la Seguridad Social)统一管理。该国所有正规就业人员自入职首日起即自动加入上述三个板块;雇主与员工需共同分担缴费,具体比例详见本指南的“薪资”章节。除了社会保障体系(TSS)的覆盖范围外,《劳动法》(Código de Trabajo)还规定必须支付“圣诞薪资”(salario de Navidad),其金额相当于员工在日历年内所获工资的十二分之一,且须根据第219条的规定在12月20日之前支付。此外,根据第223条,利润分享也是强制性的;大多数雇主须将净利润的10%分配给员工,但设有每人最高限额:工龄不满三年的员工最高可获相当于45天工资的金额,工龄较长的员工则最高可获相当于60天工资的金额。关于福利类别的详细信息及补充福利的市场惯例,请参阅我们的多米尼加共和国员工福利指南。近期监管动态(2026年)
近期最重大的变化是国家工资委员会(Comité Nacional de Salarios)于2025年2月商定的最低工资上调20%的方案,该方案分两个阶段实施。第一阶段上调12%已于2025年4月1日生效,剩余8%的调整则于2026年2月1日生效,从而将大型雇主的月最低工资标准提高至29,988多米尼加比索(DOP)(来源:WageIndicator)。尽管自2024年以来,国会一直在审议关于认可远程办公、统一陪产假规定以及实现遣散费制度现代化的法案,但《劳动法》(Código de Trabajo)本身并未进行实质性修订。 在税务方面,多米尼加国内税务局(DGII)通过第01-2026号公告确认了2026年的个人所得税(ISR)税率级距:年应纳税所得额的免税起征点维持在416,220多米尼加比索,针对超过867,123多米尼加比索部分的最高边际税率保持在25%(来源:PwC全球税务摘要)。雇主还应注意,根据中央银行的货币法规,所有薪资必须以多米尼加比索计价和支付;即使雇佣合同是与外国客户签署的,且基础薪酬以美元为基准,也必须遵守此规定。多米尼加共和国的工作许可与签证
工作许可要求
谁需要工作许可
任何非多米尼加公民或永久居民的外国国民,若要在该国从事有偿工作,均需获得移民许可。美国、加拿大、欧盟及大多数拉美国家的公民可免签或持旅游卡入境,停留期为30至60天不等,但旅游身份并不赋予其工作权利。若要履行雇佣合同,外籍受聘人员需先获得由 MIREX(外交部)签发的工作类居留签证(Visado de Residencia con fines laborales),并在抵达后取得由 Dirección General de Migración(移民局)签发的居留证(Carnet de Residencia)。资格要求与所需文件
根据第 285-04 号《一般移民法》及其配套的第 631-11 号行政令,雇主必须证明该职位由具备相应资质的外籍专业人士担任,且外籍员工须持有与该职位要求相符的资历证明。申请所需的基本材料包括:有效期至少还有一年的有效护照、经签署的多米尼加雇佣合同、经附加证明书(Apostille)认证的学历及职业资格证书、经附加证明书认证的原籍国无犯罪记录证明、近期体检证明、护照照片,以及向 MIREX 和移民局缴纳申请费用的凭证。办理时限与有效期
MIREX(多米尼加外交部)通常在收到完整的领事申请材料后 4 至 8 周内签发居留签证;获批后,外籍员工需入境,并在 30 天内向位于圣多明各的移民局(Migración)申请居留证。居留许可初始有效期为一年,在雇佣合同存续期间可每年续期。此外,员工还需在中央选举委员会(Junta Central Electoral)登记并领取“Cédula de Identidad y Electoral”(国民身份证件),该证件是开设多米尼加银行账户及在 TSS(社会保障局)注册的必要条件。续期流程
居留许可续期申请必须在许可到期前至少 60 天提交,并需提供更新后的雇佣合同、新开具的体检证明以及持续参加 TSS 社会保障计划的证明。只要按时提交申请,外籍员工通常可在续期审批期间继续工作。关于完整办理流程的更多详情,请参阅我们的多米尼加工作签证指南。面向外籍员工的常见签证类型
在多米尼加共和国,大多数外籍雇员的签证申请属于五大主要移民类别之一。其中,“工作居留签证”是长期受雇人员最常申请的签证;而商务签证和短期旅游卡则适用于考察、培训及项目访问等活动。此外,携带资本入境的投资者和高管也可依据第171-07号法律申请“投资者居留”身份。|
多米尼加共和国面向外籍员工的签证与许可类型 · 2026年 |
||||
|
签证或许可 |
签发机构 |
适用对象 |
通常有效期 |
工作权利 |
|---|---|---|---|---|
|
NM1 就业商务签证 |
MIREX(外交部)驻外领事馆 |
由多米尼加雇主担保的外籍雇员 |
最长1年,可续签 |
允许在担保雇主处工作 |
|
RS 工作签证居留许可 |
MIREX 审批,DGM 注册 |
在当地执行多年期任务的员工 |
初始有效期 1 年,可续签 |
可转换为居留证(Carnet de Residencia)的入境签证 |
|
居留证(Carnet de Residencia) |
移民总局 (DGM) |
已持有 NM1 或 RS 签证的外籍员工 |
初始有效期 1 年(可续签),随后可进行多年期续签 |
在当地工作满 90 天后必须办理 |
|
依据 171-07 号法律签发的 RS 投资者签证 |
MIREX |
外国投资者及符合条件的退休人员 |
有效期 1 年,可转为永久居留权 |
工作权仅限于投资者本人的企业 |
|
NS 或 NM 商务签证 |
MIREX 驻外领事馆 |
短期商务差旅、会议及培训 |
60 天单次入境或 1 年多次入境 |
持此类签证不得在当地受雇工作 |
EOR 如何处理工作许可事宜
在多米尼加共和国,名义雇主(EOR)可直接为员工担保办理居留签证,因为其已在税务局(DGII)注册、持有纳税人登记号(RNC),并拥有处于活跃状态的社会保障系统(TSS)雇主账户。EOR 负责准备雇主信、向外交部(MIREX)提交证明文件、协调文件认证(海牙认证)与翻译工作,并代表员工向移民局(Migración)提交入境后的居留许可申请。员工则需提供有效护照、经认证的学历证书、原籍国无犯罪记录证明以及体检报告。 由于居留签证流程会使第 1.4 节所述的时间表延长 6 到 10 周,因此通过 EOR 聘用外籍员工的入职周期通常为合同签署后的 8 到 12 周,而聘用多米尼加本国公民仅需 1 到 2 周。此外,EOR 还会处理年度续签及中央选举委员会(Junta Central Electoral)的身份证(cédula)注册事宜,您无需为此在当地设立子公司。多米尼加共和国的薪资、税收与社会保障
雇主缴费
在多米尼加共和国,雇主需针对四个社会保障及培训项目(AFP养老金、SFS家庭医疗保险、SRL职业风险保险以及INFOTEP技术培训税)缴纳总计约为总薪资16.39%的法定费用。各项缴费均设有以国家最低工资倍数为基准的缴费上限;因此,高薪员工在AFP和SFS项目上的缴费受上限限制,但在INFOTEP项目上则按全额费率缴纳。|
多米尼加共和国雇主薪资相关缴费 · 2026年费率 |
||
|
缴费项目 |
费率 |
备注 |
|---|---|---|
|
AFP养老基金 |
7.10% |
用于资助AFP个人养老金账户。缴费工资基数上限为20倍最低工资。 |
|
SFS家庭医疗保险 |
7.09% |
通过选定的ARS(医疗保险管理机构)为家庭医疗保障提供资金。 缴费基数上限为10倍最低工资。 |
|
SRL职业风险保险 |
1.20% |
用于支付工伤及职业病保障费用。缴费基数上限为4倍最低工资。 |
|
INFOTEP技术培训税 |
1.00% |
用于资助国家职业培训机构的工资税。适用于每月工资总额。 |
|
雇主总负担 |
16.39% |
在发放工资后的次月第三个工作日前通过 TSS 缴纳。 |
雇员缴纳部分
在多米尼加共和国,雇员需在计算所得税前,按总薪酬的 5.91% 缴纳社会保障金。其中的 2.87%(AFP 养老金)和 3.04%(SFS 医疗保险)由雇主从总薪酬中源头扣除,并与雇主应缴部分一并汇缴至 TSS。随后,根据扣除上述款项后的金额,按照第 4.3 节所述的累进税率结构计算所得税(ISR)。|
多米尼加共和国雇员工资扣款 · 2026 年每月预扣款 |
||
|
扣款 |
税率 |
备注 |
|---|---|---|
|
AFP 养老基金 |
2.87% |
与雇主养老金一致缴款额上限为可缴款工资的 20 倍最低工资。 |
|
SFS 家庭健康保险 |
3.04% |
用于支付员工的家庭健康保险费用。缴费基数上限为10倍最低工资。 |
|
ISR 所得税 |
0% – 25% |
累进税率,适用于扣除社会保障费用后的每月应纳税净收入(见 H3 4.3)。 |
|
员工扣款总计(不含 ISR) |
5.91% |
2.87% AFP + 3.04% SFS(ISR 预扣前)。 |
所得税
Impuesto Sobre la Renta (ISR) 是一种针对就业收入按月预扣的累进税,税率范围从最低档的 0% 到最高档的 25%。在计算 ISR 之前,社会保障缴款可从收入中扣除,因此对于典型的中等薪资水平,其实际税率低于名义税率档位所示的水平。 DGII 在 Aviso 01-2026 公告中确认了 2026 年的税率档次,其起征点与 2025 年相比未作调整。|
多米尼加共和国所得税 (ISR) 税率档次 · 2026年 |
|
|
年度应纳税所得额 (美元) |
税额计算 |
|---|---|
|
6,888美元及以下 |
0% |
|
6,888美元至10,332美元 |
超过6,888美元的部分按15%计税 |
|
10,332美元至14,349美元 |
517美元加上超过10,332美元部分的20% |
|
超过 14,349 美元 |
1,320 美元加上超过 14,349 美元部分的 25% |
薪资发放周期
多米尼加共和国的薪资发放周期取决于集体协议和行业惯例,可按月、每两周或每周进行;其中,办公室人员和专业人员通常按月发放薪资。工资以多米尼加比索通过银行转账支付至员工的本地账户,且中央银行对超过最低工资标准的现金支付有限制规定。雇主必须提供详细的工资单,列明总工资、各项缴款明细、预扣所得税(ISR)金额以及实发工资。雇主和雇员的社会保障体系(TSS)缴款需在薪资发放次月的第三个工作日前,通过统一信息与征缴系统(SUIR Plus)门户网站进行汇缴。所得税(ISR)按月预扣,并通过 IR-3 申报表向税务总局(DGII)申报,年度汇算清缴则需在次年 3 月进行。第 13 个月工资与奖金
多米尼加共和国实行强制性的第 13 个月工资制度,即“圣诞工资”(*salario de Navidad*),该制度载于《劳动法》(*Código de Trabajo*)第 219 条。圣诞工资的计算方式为日历年内所获工资总额的十二分之一,须不晚于 12 月 20 日支付;在计算时,其金额上限相当于一个月工资。圣诞工资免征所得税(ISR)和社会保障缴款,这使其成为多米尼加薪酬体系中税负效益较高的一项薪酬构成。除了“第13个月工资”外,第223条还规定,大多数私营雇主须将净利润的10%作为利润分享奖金(participación de los beneficios)发放给员工,但须遵守基于工龄设定的每位员工最高限额。在多米尼加共和国通过EOR(名义雇主)进行招聘的成本
EOR 服务费用
在多米尼加共和国,名义雇主(EOR)服务的费用通常在每位员工每月 300 至 600 美元之间,以美元固定费率报价。该费用涵盖了雇佣合同、每月薪资发放、TSS(社会保障局)和 DGII(税务局)款项缴纳、工资单制作、福利管理、合规性更新以及人力资源支持。服务提供商的定价取决于职位复杂程度、是否需要居留签证以及薪资规模。总雇佣成本明细
下表列出了雇佣一名月薪总额为 1,200 美元(约合 72,500 多米尼加比索)的中层多米尼加员工时,雇主需承担的总成本。所有金额均以美元显示,并采用 2026 年 4 月的参考汇率计算。|
多米尼加共和国雇主成本示例 · 月薪总额 1,200 美元 · 2026 年 |
||
|
雇主成本 |
金额 (USD) |
占总薪资比例 |
|---|---|---|
|
月薪总额 |
$1,200.00 |
100.0% |
|
AFP 养老金 (7.10%) |
$85.20 |
7.1% |
|
SFS 家庭医疗保险 (7.09%) |
$85.08 |
7.1% |
|
SRL 职业风险保险 (1.20%) |
$14.40 |
1.2% |
|
INFOTEP 培训税 (1.00%) |
$12.00 |
1.0% |
|
EOR 服务费(固定金额) |
$400.00 |
33.3% |
|
雇主成本总计 |
$1,796.68 |
149.7% |
在多米尼加共和国使用 EOR 服务的优势
企业选择在多米尼加共和国使用名义雇主(EOR)服务的首要原因是能够快速进入市场。在圣多明各(Santo Domingo)设立 SRL(有限责任公司)通常需要六到十周的时间,这包括名称预留、章程公证、资本注入、向 DGII 注册 RNC(国家纳税人登记号)以及办理 TSS 雇主登记等流程。而使用 EOR 服务则无需这些繁琐步骤:合规的招聘流程可在 1 到 2 周内完成并正式入职——对于正在进行的项目、客户合同或近岸业务启动而言,这种速度至关重要。合规性则是选择该服务的第二个原因。多米尼加《劳动法》(Código de Trabajo)规定详尽,其中第80条规定的遣散费标准优厚且常引发劳资纠纷;“圣诞薪资”(年终奖)的支付期限不容延误;而SUIR Plus系统的申报周期往往让外国雇主措手不及。专业的EOR(名义雇主)服务商通过密切跟踪劳工部(Ministerio de Trabajo)和税务局(DGII)的法规动态、确保按时申报,并针对自身薪资处理过程中的失误向客户提供赔偿保障,从而承担了上述风险。对于那些仅在多米尼加雇佣一名员工且未配备专职当地HR经理的企业而言,支付EOR服务费往往比因迟缴TSS(社会保障金)而面临的首笔罚款更为划算。除了确保速度与合规性外,EOR服务还具备诸多优势:提供以美元结算且可预测的月度成本,即时接入由TSS管理的法定福利体系,无需注销实体即可灵活调整用工规模,以及提供关于西班牙语……语言相关合同、受监管行业的集体谈判协议,以及塑造多米尼加工作场所实际运作方式的日常惯例。这些优势在入职首年内不断累积,这也解释了为何近岸技术雇主、BPO(业务流程外包)运营商及美国制造商在将业务拓展至加勒比地区时,日益倾向于采用 EOR(名义雇主)模式。多米尼加共和国的劳动合同终止与离职流程
通知期
多米尼加共和国的法定通知期由《劳动法》(Código de Trabajo)第 76 条规定,具体时长取决于员工的服务年限。服务期在 3 至 6 个月之间的员工享有 7 天通知期;服务期在 6 至 12 个月之间的员工享有 14 天通知期;服务期超过 1 年的员工则享有 28 天通知期。雇主可通过支付相当于员工在通知期内应得工资的款项来免除通知义务;若无正当理由终止合同,任一方均可发出通知。|
多米尼加共和国按服务年限划分的法定通知期 · 依据《劳动法》(第 16-92 号法律) |
|||
|
服务年限 |
法定通知期 |
代通知金 |
法律依据 |
|---|---|---|---|
|
少于 3 个月 |
无需通知 |
不适用 |
第76条 |
|
3至6个月 |
7天 |
允许,并支付同等工资 |
第76条 |
|
6至12个月 |
14天 |
允许,并支付同等工资 |
第76条 |
|
1年或以上 |
28天 |
允许,并支付同等工资 |
第76条 |
遣散费
《劳动法》根据连续工龄设定了阶梯式的遣散费标准。根据第192条的规定,各项遣散费计算中所使用的日工资为员工月薪除以23.83。|
多米尼加共和国按工龄计算的遣散费标准 · 依据《劳动法》(第16-92号法律) |
|||
|
服务年限 |
应付工资天数 |
计算公式 |
月薪1,200美元时的示例 |
|---|---|---|---|
|
3至6个月 |
6天 |
日工资的6倍 |
$302.14 |
|
6至12个月 |
13天 |
日工资的13倍 |
$654.64 |
|
1至5年 |
每年服务期对应21天 |
21 × 服务年限 × 日工资 |
3年时为$3,172.47 |
|
5年或以上 |
每年服务期对应23天 |
23 × 服务年限 × 日工资 |
10年时为$11,582.04 |
计算方法
根据《劳动法》(Código de Trabajo)第80条的规定,任何连续工作至少三个月后被无正当理由解雇的员工,均有权获得遣散费(auxilio de cesantía)。计算标准视工龄长短而定:工龄在3至6个月之间的,按每年6天工资计算;6至12个月的,按每年13天计算;1至5年的,按每年21天计算;超过5年的,按每年23天计算。计算基数为终止劳动关系前12个月的平均日工资,其中包括奖金和加班费。上限与例外情况
法律未对遣散费总额设定上限,多米尼加劳动法院严格执行第80条规定的计算公式。若因正当理由解雇(即第88条列明的“严重过失”),雇主无需支付遣散费;但举证责任由雇主承担,且在解雇生效前必须先进行劳工部(Ministerio de Trabajo)主持的调解听证。对于无正当理由提前终止的固定期限合同,雇主须支付员工若履行合同至期满本应获得的工资。若员工处于怀孕期、产假期间或产后返岗后六个月内被解雇,须事先获得劳工部的批准;未经批准的解雇将导致员工复职并补发拖欠工资。终止雇佣关系的理由
该法规区分了无正当理由解雇(*desahucio*)、有正当理由解雇(*despido*)、双方协商一致终止(*mutuo consentimiento*)以及因法律规定而终止(*fin del contrato*)这几种情形。根据第75条和第80条的规定,无正当理由解雇(*desahucio*)需履行通知义务并支付遣散费。有正当理由解雇(*despido*)仅适用于第88条列出的严重不当行为,此类解雇无需提前通知或支付遣散费,但必须在作出解雇决定后的48小时内向劳动法院备案,并须在庭审中予以证实。受特别保护的群体包括怀孕员工、处于产假期间的员工、工会代表,以及在过去六个月内针对雇主提出过劳动投诉的员工。多米尼加共和国:EOR模式与其他雇佣模式的对比
EOR 与设立本地实体对比
在多米尼加共和国选择使用名义雇主(EOR)服务还是设立自己的法律实体,主要取决于时间安排、前期成本、日常行政负担,以及业务规模扩展或缩减的灵活性。下表从设立时间、成本、合规风险和灵活性等方面对这两种方案进行了对比,帮助您根据在多米尼加共和国的招聘计划规模及持续时间,选择最合适的模式。|
多米尼加共和国 EOR 与本地实体对比 · 设立时间、成本、风险及适用场景 |
||
|
比较 |
名义雇主 (EOR) |
设立自有实体 |
|---|---|---|
|
设立所需时间 |
1-2 周 |
6-10 周 |
|
前期费用 |
$0 |
$3,000-$8,000(公证、注册、资本金存入、法律服务) |
|
持续费用 |
每名员工每月 $300-$600 |
每年维护费 $8,000-$18,000(会计、税务、TSS) |
|
是否需要当地合作伙伴 |
否(EOR 即为当地实体) |
否,但建议聘请多米尼加当地代理人 |
|
社会保险登记 |
由 EOR 负责 |
您负责管理 TSS 和 SUIR Plus 申报 |
|
薪资发放与税务申报 |
由 EOR 负责 |
由您负责管理(或外包) |
|
适用的团队规模 |
1-20 名员工 |
20 名以上员工 |
|
缩减规模/退出 |
简便(无需注销实体) |
成本高昂(需进行法律解散程序) |
|
政府合同 |
不符合资格 |
符合资格(需设立当地实体) |
EOR 与聘用独立承包商的对比
如果实际工作关系具有雇佣特征,却将位于多米尼加共和国的员工归类为独立承包商而非雇员,您可能会面临补缴税款、补缴社会保障金以及因错误分类而产生的罚款风险。下表对比了 EOR(名义雇主)雇佣模式与承包商合作模式在法律关系、税务与福利处理、知识产权归属及错误分类风险方面的差异,助您针对不同岗位选择合适的用工模式。|
多米尼加共和国 EOR 与独立承包商对比 · 合规性、成本与风险
|
||
|
比较项目
|
EOR(全职员工)
|
独立承包商
|
|---|---|---|
法律关系 |
EOR 的员工 |
自雇人士,无雇佣关系 |
合规风险 |
低(EOR 确保符合《劳动法》/Código de Trabajo 规定) |
若关系具有雇佣特征,风险较高 |
薪资与税务 |
EOR 负责处理预扣税、TSS(社保)及 ISR(所得税) |
承包商向您开具发票;自行处理税务与社保缴纳 |
福利与休假 |
法定福利、带薪休假、TSS 覆盖 |
无权享受员工福利 |
知识产权保护 |
更强(雇佣合同默认分配知识产权) |
较弱(需要明确的知识产权分配条款) |
终止 |
受《劳动法》通知和离职补偿规定的约束 |
合同可根据协议条款终止 |
最适合 |
长期核心团队角色 |
短期项目、专业任务 |
成本结构 |
工资 + 雇主缴款 + EOR 费用 |
承包商费用(通常毛收入较高,总成本较低) |
EOR 与 PEO(专业雇主组织)对比
EOR 和 PEO 都能简化国际招聘流程,但只有 EOR 会成为多米尼加共和国境内的“名义雇主”(Legal Employer of Record)——对于未在当地设立实体的企业而言,这一点至关重要。下表列出了两者在法律雇主身份、实体设立要求、责任划分及服务范围等方面的实际差异。|
多米尼加共和国 EOR 与 PEO 对比 · 法律雇主身份、责任与设立要求 |
||
|
比较项目 |
名义雇主 (EOR) |
专业雇主组织 (PEO) |
|---|---|---|
|
法律意义上的雇主 |
EOR 是法律意义上的雇主 |
您仍是法律意义上的雇主(共同雇佣) |
|
是否需要当地实体 |
否(EOR 即为当地实体) |
是(您必须在多米尼加共和国拥有自己的实体) |
|
适用对象 |
未设立当地实体的公司 |
已设立当地实体的公司 |
|
合规责任 |
EOR 承担合规责任 |
您与 PEO 共同承担责任 |
|
设置所需时间 |
1-2 周 |
取决于您的实体设立情况(数周至数月不等) |
|
对人力资源政策的控制权 |
EOR 在《劳动法》(Código de Trabajo) 框架内进行管理 |
控制权更直接,PEO 提供建议 |
|
典型使用场景 |
进入市场、小型远程团队、测试新市场 |
已有本地业务且需要人力资源外包服务的企业 |
多米尼加共和国的公共假期
多米尼加共和国设有法定的公共假期,大多数私营部门雇主必须在这些日子为员工提供带薪休假(timeanddate.com 多米尼加共和国 2026年假期)。 下表列出了雇主在制定年度薪资发放日程及休假计划时需要纳入考量的法定节假日,以及各项节假日的日期确定规则。|
多米尼加共和国公共假期 · 2026年 |
||
|
日期 |
节日 |
类型 |
|---|---|---|
|
1月1日(周四) |
元旦 |
公共假期 |
|
1月5日(周一) |
三王节(补休) |
公共假期 |
|
1月21日(周三) |
阿尔塔格拉西亚圣母日 |
公共假期 |
|
1月26日(周一) |
杜阿尔特日 |
公共假期 |
|
2月27日(周五) |
独立日 |
公共假期 |
|
4月3日(周五) |
耶稣受难日 |
公众假期 |
|
5月4日(周一) |
劳动节(补假) |
公众假期 |
|
6月4日(周四) |
基督圣体节 |
公众假期 |
|
8月16日(周日) |
光复日 |
公共假日 |
|
9月24日(周四) |
拉斯梅赛德斯圣母日 |
公共假日 |
|
11月9日(周一) |
宪法日(补休) |
公共假日 |
|
12月25日(周五) |
圣诞节 |
公共假日 |
如何在多米尼加共和国使用 EOR(名义雇主)服务
通过名义雇主(EOR)招聘您的首位多米尼加员工,是一个流程简短且可预期的过程:- 首先,提供职位详情、拟定薪资(以多米尼加比索或美元计)、入职日期,以及候选人是当地公民还是外籍人士等信息。
- 其次,签署 EOR 服务协议,并获取一份符合《劳动法》(Código de Trabajo)规范的西班牙语雇佣合同,供员工签署。
- 第三,EOR 负责在 TSS 和 DGII(税务局)为员工进行登记,设置多米尼加比索(DOP)薪资发放流程,并办理包括 AFP(养老金)、SFS(健康保险)和 SRL(职业风险保险)在内的法定福利。
- 第四,薪资发放系统启动,员工按约定日期入职;每月的薪资支付、社保缴费及 ISR(所得税)预扣均自动处理。
- 第五,EOR 负责持续的合规管理、通过 SUIR Plus 系统进行 TSS 申报、办理居留许可续期,以及处理员工离职相关事宜。
在多米尼加共和国招聘的企业接下来的业务拓展方向
在多米尼加共和国开展业务的雇主,往往会将业务扩展至整个加勒比地区及邻近的美国周边市场。企业团队通常会增加在特立尼达和多巴哥的招聘,以实现加勒比共同体(CARICOM)范围内的人才流动;随后往往会在巴巴多斯建立 EOR 合作关系,以利用该地区通用的劳工和贸易规范; 牙买加是常见的业务拓展下一步,具备加勒比共同体(CARICOM)内的人员流动便利及通用的加勒比地区商业惯例;而巴哈马团队则凭借与加勒比共同体相一致的用工框架,完善了该地区的业务布局。常见问题
在多米尼加共和国,EOR(名义雇主)服务的费用通常在每位员工每月 300 至 600 美元之间,以美元固定费率报价。除 EOR 服务费外,您还需支付相当于薪资 16.39% 的法定雇主缴款(涵盖 TSS 下的 AFP、SFS、SRL 项目及 INFOTEP 缴款),以及法定的“圣诞奖金”(salario de Navidad)。具体的 EOR 费用取决于服务提供商、职位的复杂程度以及是否需要办理居留签证。
大多数名义雇主(EOR)服务商可在 1 到 2 周内完成多米尼加籍员工的入职流程。若外籍员工需要向多米尼加外交部(MIREX)和移民局(Migración)申请居留签证,则需额外增加 6 到 10 周的时间;这意味着从签署合同算起,整个流程总计耗时 8 到 12 周。
是的。EOR 是一家在多米尼加注册的雇主,负责签署符合《劳动法》(Código de Trabajo)规定的雇佣合同,缴纳社会保障金(TSS)和所得税(ISR),并通过 SUIR Plus 系统及 DGII 门户网站提交所有法定申报文件。这种用工模式符合第 16-92 号法律(Ley 16-92)的规定,并被在多米尼加运营的近岸技术企业、业务流程外包(BPO)服务商及美国制造商广泛采用。
雇佣合同将知识产权归属于客户公司(即贵公司),而非 EOR。EOR 确保合同包含妥善的知识产权转让条款,从而确保所有知识产权直接归属于贵公司,并符合多米尼加《第 65-00 号版权法》所提供的保护规定。
承包商通常从事短期、专业性强或真正自主的工作;然而,如果根据多米尼加共和国的“事实优先原则”(primacía de la realidad),其工作安排看起来像雇佣关系,便存在被错误归类(即被误视为雇员)的实际风险。RemotePeople 提供的承包商管理解决方案涵盖合规协议签署、本地支付及归类审查等服务,助您在适宜场景下使用承包商,同时规避合规风险。
对于未纳入特定行业分类的私营部门,自2026年2月1日起生效的月最低工资标准如下:大型企业为29,988多米尼加比索(约496美元),中型企业为27,489.60多米尼加比索(约455美元),小型企业为18,421.20多米尼加比索(约305美元),微型企业为16,993.20多米尼加比索(约281美元)。自由贸易区及特定行业的最低工资标准由国家工资委员会(Comité Nacional de Salarios)另行制定。
是的。《劳动法》(Código de Trabajo)第219条规定必须支付“圣诞薪资”(salario de Navidad):金额为日历年内所获工资的十二分之一,须在12月20日之前支付,且免征所得税(ISR)及社会保障缴款。此外,根据第223条,大多数雇主还会支付利润分享奖金,其金额上限视工龄长短而定,相当于45至60天的工资。
EOR(名义雇主)根据《劳动法》(Código de Trabajo)的相关规定,负责处理离职通知、遣散费计算、TSS(社会保障局)注销登记以及最终薪资结算事宜。法定的离职通知期为7至28天不等(具体时长取决于服务年限);根据《劳动法》第80条,遣散费的计算标准为每服务一年对应6、13、21或23天的工资(具体天数取决于任职年限)。此外,若解雇决定引发争议,EOR还负责处理劳工部(Ministerio de Trabajo)的调解听证程序。