 Recruit
葡萄牙名义雇主
-
 adminrp
- Published
- 9 10 月, 2026



葡萄牙拥有欧洲最具活力且英语普及率高的人才市场之一,里斯本和波尔图汇聚了充满活力的专业产业集群;其监管环境在各项国际商业指数中始终名列前茅,且经济在科技、绿色能源和金融服务领域展现出日益增强的竞争力。
对于有意在葡萄牙招聘员工的企业而言,设立当地法人实体通常面临诸多挑战:这一过程耗时8至12周,涉及向商业登记局(Conservatória do Registo Comercial)进行注册,并需向社会保障局(Segurança Social)和税务局(Autoridade Tributária)办理强制性的社保与税务登记。此外,企业还需承担相当于员工总薪资23.75%的雇主社保缴费,以及包括强制性第13个月和第14个月薪资在内的额外法定福利。葡萄牙的“名义雇主”(EOR)服务可解决上述难题:EOR服务商利用其现有的葡萄牙实体代您聘用员工,依据《劳动法》(Código do Trabalho)处理葡语或英语劳动合同,办理向社会保障局的各类员工保险登记,并确保完全符合葡萄牙劳动法及税务法规的要求。您的团队可在1至2周内入职,而您无需在葡萄牙注册公司。
本指南将详细介绍葡萄牙EOR服务的运作模式、当地劳动法规定、实际招聘成本,并对比EOR服务与设立本地实体或聘用独立承包商的优劣。文中所有数据均基于截至2026年1月1日生效的费率及法律规定。
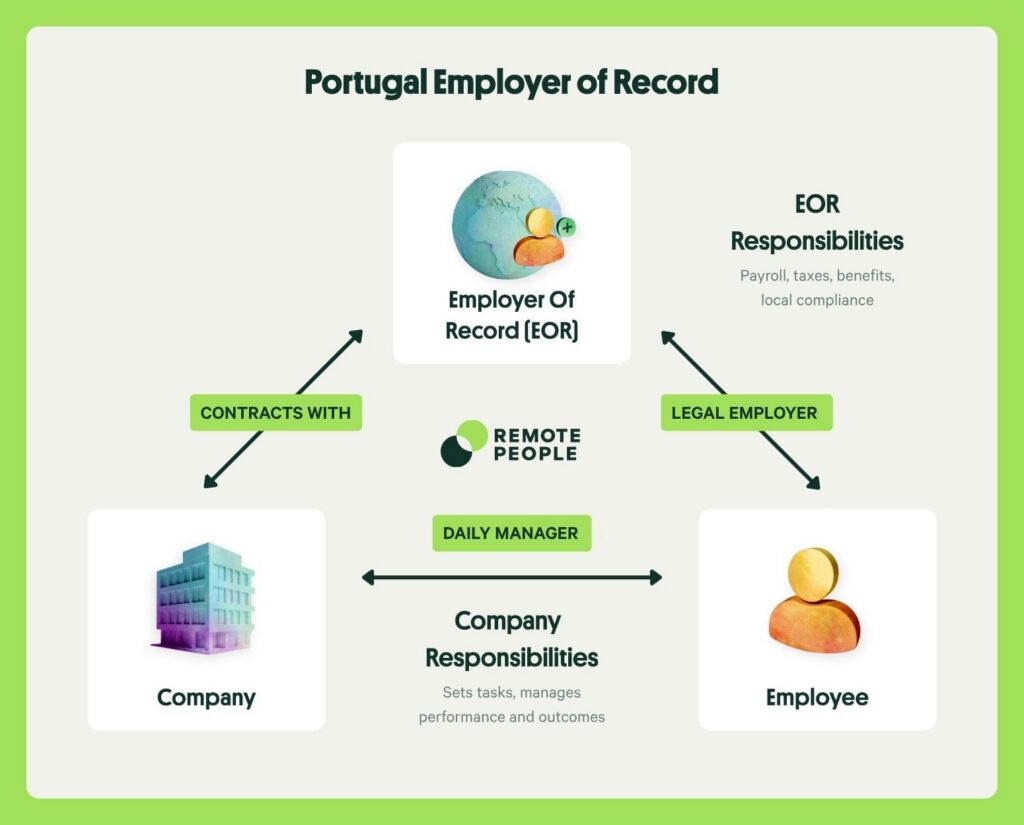
葡萄牙“名义雇主”(EOR)服务运作模式
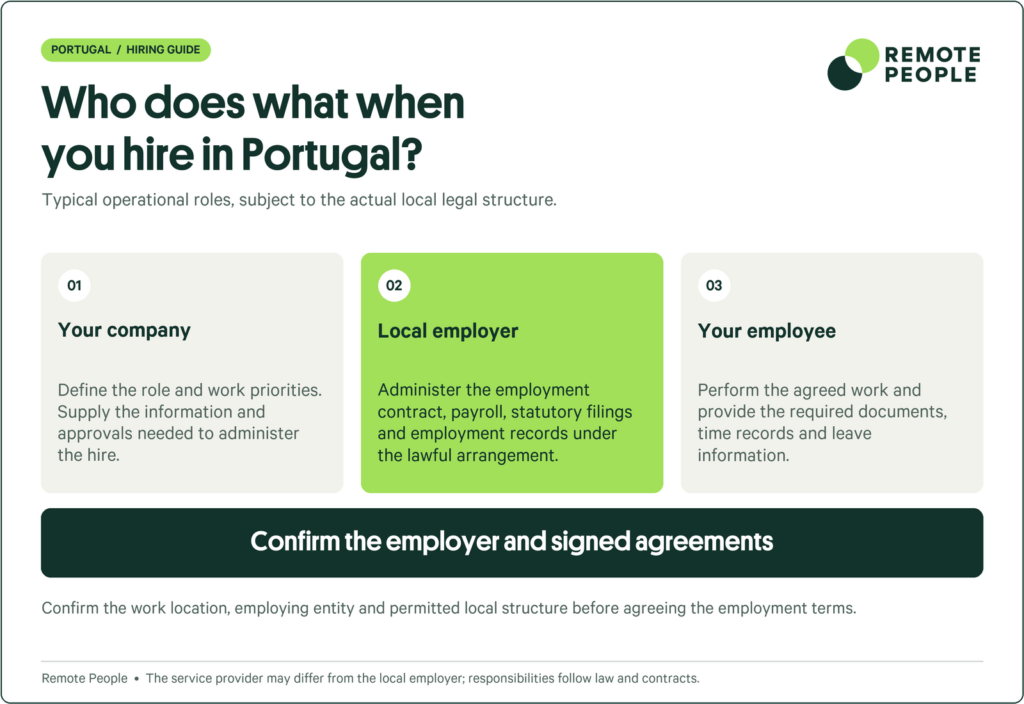
谁在葡萄牙使用 EOR 服务?
葡萄牙正日益成为远程办公、科技创新和国际人才的聚集地;该国专业领域的英语流利度超过 85%,且在服务欧洲及全球市场方面拥有时区优势。企业使用 EOR(名义雇主)服务的典型场景包括:
企业通常在四种情况下聘用葡萄牙 EOR 服务商。最常见的情况是在正式设立法律实体之前试水葡萄牙市场——企业在组建“有限责任公司”(Sociedade por Quotas)之前,先通过 EOR 聘请一两名员工,以验证市场需求、当地人才供应情况及运营成本。第二种常见场景是,当雇主在欧盟境内没有业务实体时,聘请常驻里斯本、波尔图或阿尔加维地区的远程专家(如软件工程师、设计师、数据科学家)。
第三,对于收购或合并了葡萄牙团队、但在企业架构调整期间需要过渡性雇主的企业,通常也会使用葡萄牙 EOR 服务——架构调整可能耗时 6 到 12 个月,而 EOR 能确保过渡期间的薪酬发放符合当地法规。第四,对于开展限期项目(6 到 36 个月)的雇主,选择 EOR 可以避免因短期项目而设立及注销葡萄牙实体所带来的额外管理成本。
在评估长期员工规模是否足以抵消设立当地实体的固定成本期间,向葡萄牙扩张的企业通常会选择与 EOR 合作。一旦团队规模超过 15 到 20 人,设立葡萄牙实体通常会比持续支付 EOR 服务费更具成本效益。
典型的入职流程时间表
通过葡萄牙的 EOR(名义雇主)服务进行合规雇佣,从签署服务协议到员工正式入职,通常需要 7 到 10 个工作日。- EOR 协议与员工信息: 1–2 天,用于提交候选人的护照、纳税人识别号 (NIF)、国民身份证复印件、资质证明、雇佣合同条款及入职日期。
- 雇佣合同起草与审核: 2–3 天,由 EOR 根据《劳动法》(Código do Trabalho)第 106 条起草葡萄牙语或英语合同,确保其符合适用的集体谈判协议,并完成签署。
- 社保与税务部门注册: 2–3 天,用于办理员工的社保缴费和个人所得税预扣登记,并获取唯一的社保识别号(número de segurado)。
- 薪资系统设置与福利登记: 2–3 天,将员工信息录入薪资系统,设定正确的个人所得税 (IRS) 预扣税率档次,启用健康保险扣款,并配置强制性的第 13 和 14 个月工资应计项目。
- 员工入职与首日安排: 1 天,用于开通 IT 权限、宣贯公司政策及进行入职培训。
- 员工入职与首日安排: 1 天,用于开通 IT 权限、宣贯公司政策及进行入职培训。
在葡萄牙招聘
想要在葡萄牙招聘顶尖人才,却不想设立当地实体?RemotePeople 的葡萄牙 EOR(名义雇主)服务涵盖了符合《劳动法》(Código do Trabalho)要求的合同签署、社保登记、个人所得税(IRS)预扣、强制性的第 13 和 14 个月薪资发放,以及对葡萄牙劳动法规的全面合规管理。助您在 7 至 10 个工作日内完成在葡萄牙的首位员工入职。
葡萄牙的劳动法律法规
劳动合同
葡萄牙的劳动关系受《劳动法典》(*Código do Trabalho*,第7/2009号法律)管辖,由劳动监察机构(*Autoridade para as Condições do Trabalho*)负责执行,并由葡萄牙法院进行解释。《劳动法典》第106条规定,雇主必须在雇佣关系开始后一个月内向员工提供一份载明基本条款的书面文件,内容包括职位描述、薪酬、工作时间、休假、通知期以及适用的任何集体协议(WIPO Lex – 《劳动法典》)。若未按时提供该书面文件,则推定双方订立的是无固定期限劳动合同,且合同条款按对员工最有利的方式认定。 劳动合同可分为无固定期限合同(*contrato por tempo indeterminado*)和固定期限合同(*contrato por tempo determinado*)。根据《劳动法典》第142条,固定期限合同最多可续签两次,且总期限不得超过三年;若进行第三次续签或续签导致总期限超过三年,该合同将自动转为无固定期限合同。书面合同可使用葡萄牙语或英语,前提是员工能够合理理解所选语言。工作时间与加班
根据《劳动法典》第226条至231条的规定,葡萄牙的每周工作时间平均限制在40小时以内,每日工作时间不得超过8小时。员工有权享有每日至少11小时的连续休息时间、每周24小时的连续休息日(通常为周日),以及在工作5.5小时后享用30分钟的休息时间(WIPO Lex – 《劳动法典》(Código do Trabalho)第226–231条)。薪资超过法定最低工资三倍的管理人员,可通过书面协议免受部分工时限制的约束。 加班时间限制为每天最多两小时,每年最多150小时(员工人数少于50人的企业每年最多可达175小时)。加班报酬根据加班时段的类别及具体情况而定,相关法定最低标准由《劳动法》(Código do Trabalho)规定。下表概述了《劳动法》现行的加班加薪标准体系。|
葡萄牙加班及加薪标准 · 依据《劳动法》第226–231条 |
|||
|
工时类型 |
费率倍数 |
周/日上限 |
备注 |
|---|---|---|---|
|
工作日加班(第1小时,入职第1–3年) |
125% |
每天2小时,每年150小时 |
适用于正常工作日的首个加班小时。当年度累计加班达100小时后,首个加班小时的费率调整为150%。 |
|
工作日加班(额外小时,年累计超100小时后) |
150%–175% |
分级计费(每天2小时) |
当年度累计加班达100小时后,后续加班费率升至150%。 超过150小时后可能适用其他档次(第二档为175%)。 |
|
周六工作(非计划内) |
150% |
经协商确定 |
若周六非计划工作日,报酬为正常费率的150%。 |
|
周日及公共假日工作 |
200% |
经协商确定(支付报酬或安排补休) |
周日或公共假日工作按正常费率的200%支付报酬,或安排同等时间的补休。 |
|
夜间工作(00:00–06:00) |
130%–150% |
平均每班7小时 |
夜班工作按集体协议规定的加成费率支付,通常为基本时薪的130%–150%。雇主必须确保每年进行一次体检。 |
最低工资
自2026年1月1日起,葡萄牙的法定最低工资(税前)为每月920欧元,较2025年的870欧元上调了50欧元;该标准由2025年12月29日颁布的第139/2025号法令规定(普华永道葡萄牙 – 2026年最低工资)。按标准每周40小时工作制计算,该最低工资标准折合每小时约5.75欧元。除非集体谈判协议规定了更高的行业特定最低标准,否则该最低工资适用于所有行业。 政府已宣布一项路线图,目标是在2028年前将每月最低工资提高至1,020欧元,并计划逐年上调。最低工资具有法律约束力,其效力高于雇佣合同或集体协议中规定的任何较低工资标准。试用期
根据《劳动法》(Código do Trabalho)第112条的规定,无固定期限合同的试用期通常为90天;对于需要技术专长和承担责任的岗位,试用期可延长至180天;对于高级管理职位,试用期最长可达240天。在试用期内,任何一方均可无理由且无需提前通知即终止合同;但若试用期超过60天,雇主必须提前7天通知;若试用期超过120天,雇主则必须提前30天通知。除非集体协议另有规定,否则试用期内无需支付遣散费。休假权益
葡萄牙建立了完善的法定休假制度,涵盖带薪年假、病假以及由社会保障体系(Segurança Social)提供资金支持的广泛育儿假安排。休假权益根据工龄累积,并受《劳动法》第258条至第299条的管辖。年假
员工在完成试用期后,有权享受每个日历年至少22个工作日的带薪年假(WIPO Lex – 《劳动法》第258条)。在入职第一年(无论是在试用期内还是试用期结束后),年假权益按服务月数比例累积,即每服务一个月可获得两天年假。年假必须在当年休完,并允许结转至次年的前六个月;除非因雇主原因导致员工无法休假,否则逾期未使用的年假将作废。劳动关系终止时,未使用的年假天数必须按员工离职前的最后薪资标准进行折算支付。病假
对于任何连续病假,前三天由雇主支付薪资;此后由社会保障机构(Segurança Social)承担,第4至30天的津贴为员工基准工资的55%,第31天及以后为60%(社会保障机构 —— 假期与育儿支持)。病假若连续超过三天,则需提供医生证明。在整个病假期间,雇主须继续为员工缴纳社会保障金。产假
产假至少为42天,其中包括产后(pós-parto)至少6周的假期;母亲也可选择在产前(pré-parto)休最多4周的假。母亲可将产假延长至最长120天(若与父亲分担则为150天);对于超出强制性42天的额外假期,社会保障机构提供相当于工资80%的津贴(社会保障机构 —— 假期与育儿支持)。强制性的42天假期由雇主全额支付(100%工资);任何延长的假期则由社会保障机构提供资金。根据《劳动法》(Código do Trabalho)第263条的规定,法律保障员工的职位,禁止在怀孕期间及产假开始后的前30天内解雇员工。陪产假
陪产假(licença parental)允许在子女出生后休最多28天的假,其中前7天连续假期由雇主全额支付(100%工资),其余21天由社会保障机构支付工资的80%。雇主支付薪资的这7天假期必须在子女出生后的30天内休完。其他法定假期
葡萄牙法律还规定了其他几种法定假期: 根据《劳动法》(Código do Trabalho),葡萄牙还实行其他几种法定假期制度。共享育儿假允许父母双方分摊150天的延长育儿期,期间由社会保障机构(Segurança Social)支付相当于基准收入80%的津贴;父亲专属假期为子女出生后六周内的28个工作日(其中20天为强制性,8天为可选)。关于病假,雇主不支付首日及后续期间的工资,而是由社会保障机构在3天等待期后支付相当于基准收入55%的津贴(根据第250条规定,若患病超过365天,支付比例将提高)。 根据《劳动法》(Código do Trabalho)第251条,丧假规定如下:配偶、子女或父母去世可享连续5天假期;兄弟姐妹、祖父母/外祖父母或姻亲去世可享2天假期。婚假(casamento)赋予员工连续15天的假期;此外,护理假允许员工每年最多休假15天,以照顾患重病的直系亲属。担任陪审员或出庭作证被视为正当缺勤,雇主须在必要期间继续支付薪酬。 综合来看,这些权益构成了葡萄牙员工的法定假期总额;若充分利用各项育儿假,每年的假期总时长可超过10周。下表总结了《劳动法》及社会保障法规规定的最低标准。|
葡萄牙法定假期权益 · 依据《劳动法》第258–299条 |
||
|
假期类型 |
时长 |
资格与备注 |
|---|---|---|
|
年假 |
每年至少22个工作日 |
由雇主全额(100%)支付。首年按比例累积(每月2天)。须在日历年内使用,并可结转至次年(有效期延长6个月);未使用的天数在离职时作废或折现。 |
|
病假(前3天) |
每次患病3天,由雇主支付 |
由雇主按100%薪资支付。第4天及以后由社会保障机构(Segurança Social)支付,金额为基准薪资的55%–60%。 |
|
产假 |
最少42天(延长后可达120–150天) |
强制性42天,按100%薪资支付(由雇主支付)。须在产后休满至少6周。延长至120–150天的部分按80%薪资支付(由社会保障机构支付)。可与父亲共享假期。 |
|
陪产假 |
总计28天(7天 + 21天) |
前7天按100%薪资支付(由雇主支付)。其余21天按80%薪资支付(由社会保障机构支付)。须在婴儿出生后30天内开始休假。 |
|
共享育儿假 |
每位家长最多30天(总计60天可共享) |
在强制性产假/陪产假结束后休取。最多60天,可按兼职(半天)形式休取。 由社会保障机构(Segurança Social)支付 80% 的薪资。 |
|
育儿假 |
每名子女每年 5 个工作日 |
由雇主支付薪资。适用于就医、学校活动或子女突发健康状况。 |
|
丧假 |
通常为 3–5 天 |
由雇主支付薪资。适用于配偶、子女、父母或近亲去世的情况。具体天数由集体协议或雇主政策规定。 |
|
婚假 |
通常为 2–3 天 |
由雇主支付薪资。具体天数视集体协议而定。 |
法定员工福利
除了工资和休假外,葡萄牙法律规定雇主必须提供并资助一套全面的强制性福利,这些福利由社会保障体系(Segurança Social)管理,并在适用的情况下辅以集体谈判协议。 葡萄牙员工享有《劳动法》(Código do Trabalho)和《缴费法典》(Código Contributivo)中规定的全面法定福利。社会保障养老金缴款用于支付基于终身收入的退休金——雇主缴纳总工资的 23.75%,员工缴纳 11%。全民医疗保健通过国家卫生服务体系(SNS)免费提供,资金来源于雇主的社会保障缴款和一般税收;私人健康保险虽属自愿,但作为雇主提供的补充福利也很常见。 两笔强制性的额外工资是葡萄牙雇佣关系的显著特征:第 13 个月工资(度假津贴/Subsídio de Férias)于 6 月支付,金额相当于一个月的总工资;第 14 个月工资(圣诞津贴/Subsídio de Natal)于 12 月支付。这两笔津贴均可根据工作时长按比例折算,也可经协商后分摊到 12 个月的常规工资中发放。员工还享有由国家资助的失业保险、育儿假(分别为120天或150天,薪资发放比例为100%或80%,由社会保障机构 Segurança Social 支付)、22个工作日的带薪年假,以及根据第98/2009号法律涵盖医疗费用和收入损失补偿的工伤保险。 EOR(名义雇主)负责为员工办理正确的社会保障缴费手续,管理工伤赔偿基金(Work Compensation Fund)的注册,并确保正确计提和发放第13个月及第14个月工资,从而使外国雇主无需直接与社会保障机构(Segurança Social)或税务局(Autoridade Tributária)打交道。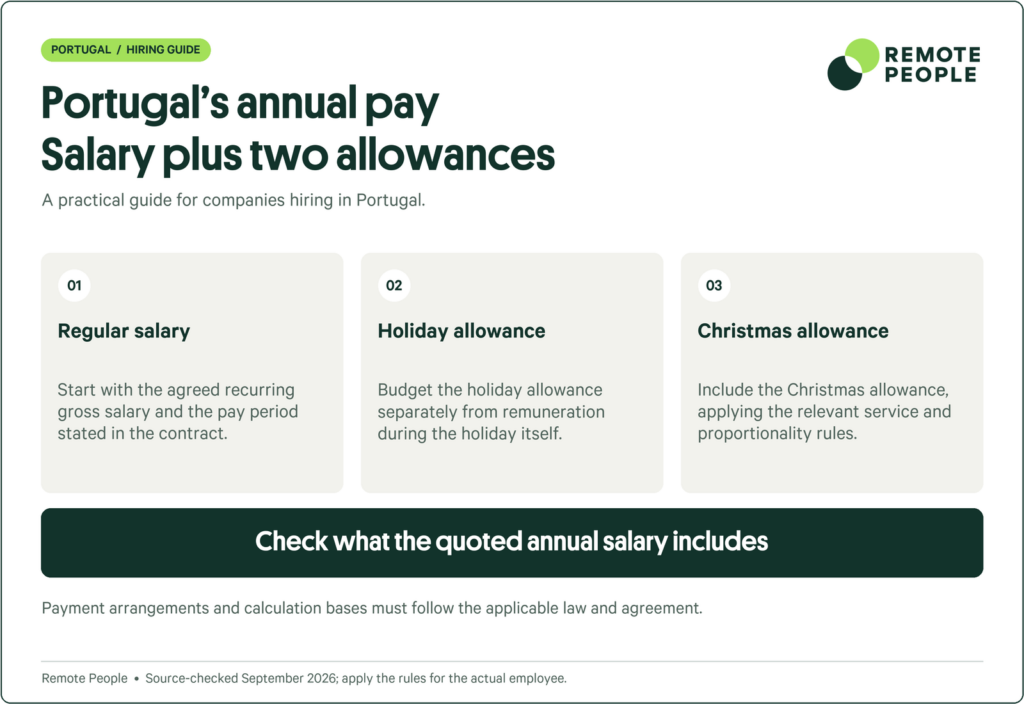
近期监管动态(2026年)
葡萄牙近期最重要的劳动法改革是《体面工作议程》(Agenda do Trabalho Digno,即第13/2023号法律),该法于2024年生效,确立了多项新的保护措施和义务。此次改革加强了对远程工作、员工分类规则及解雇保护的监管。 从薪酬角度来看,2026年最低工资上调50欧元(至920欧元),延续了政府旨在2028年达到1,020欧元的多年规划路线图。除针对工资上限和福利最高限额的年度通胀调整外,2026年暂无关于社会保障缴费率或所得税税级的重大调整计划。葡萄牙税务局(Autoridade Tributária)已确认,2026年的个人所得税(IRS)税级和附加税保持不变,与2025年一致。雇主应密切关注官方公报(Diário da República),留意可能影响社会保障费率的后续法令,因为这些费率有时会根据宏观经济状况在年中进行调整。葡萄牙的工作许可与签证
工作许可要求
谁需要工作许可
欧盟、欧洲经济区(EEA)及瑞士公民在葡萄牙工作无需申请工作许可。他们只需向当地市政机构(*junta de freguesia*)登记,抵达后即可立即开始工作。非欧盟公民则需要持有包含工作许可的居留证。具体证件类型取决于职位、薪资、资历以及雇主是否已获得葡萄牙移民局(AIMA)的“获批雇主”(*entidade empregadora aprovada*)资格。申请资格与所需文件
申请葡萄牙工作类居留证通常需要以下文件:有效护照、已签署的雇佣合同、资历证明(如大学文凭,非葡萄牙颁发的学位需经官方认证)、充足薪资证明(如工资单、雇佣合同)、无犯罪记录声明,以及结核病或健康检查证明(针对特定国籍和签证类型)。对于欧盟蓝卡(EU Blue Card)和高技能人才居留证,担保雇主必须具备 AIMA 认可的雇主资格。审批周期与有效期
由获批雇主提交的高技能人才或欧盟蓝卡申请,审批通常需要两到四周。标准工作许可(由 AIMA 负责审批的 D 类签证)因涉及行政审批流程,可能需要六到八周。首次签发的居留证有效期最长为两年(可续签,每次续签有效期最长为三年)。导致延误的常见原因包括:申请材料不全、薪资证明不明确、薪资未达到签证要求的门槛,或 AIMA 审批积压。续签流程
续签申请应在居留证到期前至少 30 天提交。对于高技能人才签证,只要薪资保持在规定门槛之上且雇主仍具备获批雇主资格,即可获准续签。若在到期前提交了续签申请,员工可在续签审批期间继续工作。外籍员工常见签证类型
移民局(AIMA)签发多种针对专业人士及远程工作者的居留与工作许可。经认可的雇主或名义雇主(EOR)可提交申请、跟进AIMA的审批进度,并在许可获批后办理市级居留登记。旅游签证和申根签证均不允许持有人从事有偿工作。|
面向外国劳工的葡萄牙工作签证类型 · 2026年 |
||||
|
签证类型 |
有效期 |
适用人群 |
可获永久居留权? |
办理周期 |
|---|---|---|---|---|
|
高技能人才签证(D类) |
最长2年,可续签至3年 |
知识型人才、科技、金融及专业岗位人员,月薪≥1,258欧元(或符合特定行业标准) |
是,5年后可申请永久居留权 |
2–4周(需经批准的雇主) |
|
欧盟蓝卡 |
最长4年 |
拥有大学学历且月薪≥2,566欧元的高素质人才 |
是; 可在欧盟范围内转移 |
2–4周(经雇主批准) |
|
数字游民 (D8) |
1年(临时)或2–4年(居留) |
远程工作者、自由职业者、独立承包商(境外月收入不低于 3,680 欧元) |
是,可通往永久居留权(无需雇主担保) |
4–8 周 |
|
企业内部调动 (ICT) |
最长 3 年(经理/专家);1 年(培训生) |
从非欧盟集团公司内部调动至葡萄牙子公司 |
否(临时性质,仅限工作许可) |
2–4 周(经批准的雇主) |
|
创业签证 (D2) |
2 年,可续签 3 年 |
与葡萄牙孵化器或加速器合作伙伴合作开展创新科技项目的企业家及创始人 |
是,5 年后可通往永久居留权及公民身份 |
最长 10 个月(需通过孵化器审核) |
EOR 如何处理工作许可
拥有葡萄牙移民局(AIMA)“获批雇主”(entidade empregadora aprovada)资质的EOR(名义雇主)可以代您为“高素质人才”及“欧盟蓝卡”签证提供担保,直接向AIMA提交申请,并负责在当地教区委员会(junta de freguesia)办理居留登记。EOR承担“获批雇主”身份相关的合规义务(如年度审计、薪资核查及记录保存)。对于“数字游民”(D8)和“初创企业”(D2)签证,EOR可协助准备文件,但员工或创始人需直接向AIMA或通过孵化器合作伙伴提交申请。EOR在此过程中的角色是提供签证申请所需的雇佣合同、薪资证明及各类支持性信函。葡萄牙的薪资发放、税务与社会保障
雇主缴纳部分
葡萄牙雇主需缴纳的社会保障费用由第110/2009号法令(Decreto-Lei 110/2009,即关于第110/2009号法律/社会保障法典的实施细则)规定,并由葡萄牙社会保障局(Segurança Social)负责管理。雇主需按总薪资扣缴并缴纳 23.75% 的固定基准缴款,外加针对工伤保险和“劳动补偿基金”(Fundo de Compensação do Trabalho)的可变费率缴款。下表汇总了雇主在总薪资之外需缴纳的 2026 年缴款费率。|
葡萄牙雇主社会保障缴款 · 2026 年费率 |
||
|
缴费项目 |
费率 |
备注 |
|---|---|---|
|
社会保障养老金(含养老、残疾及遗属抚恤) |
23.75% |
受年度工资上限限制(2026年约为50,000欧元)。所有员工必须缴纳。 |
|
工伤及职业病保险 |
1.5%–1.75% |
根据行业风险分类而定(办公室工作约为1.5%,建筑业约为2.5%或更高)。按总工资计算。 |
|
劳工补偿基金 (Fundo de Compensação do Trabalho) |
0.925% |
雇主缴费,用于在雇主破产时支付遣散费。按总工资计算。 |
|
雇主缴费总计 |
26.175%–26.425% |
典型范围(按1.5%的工伤保险费率计算)。 |
雇员缴费
葡萄牙雇员需按总工资的11%缴纳社会保障金(Segurança Social),该款项由雇主在发放工资时源头扣缴。这一统一费率用于资助养老金、失业救济金、病假津贴、生育津贴以及《葡萄牙社会保障法》规定的其他法定福利。下表列出了2026年雇员工资扣款详情。|
葡萄牙雇员工资扣款 · 2026年每月预扣金额 |
||
|
扣除项目 |
费率 |
备注 |
|---|---|---|
|
社会保障养老金(雇员承担部分) |
11% |
从税前工资中扣除。受年度工资上限限制(2026年约为50,000欧元)。所有雇员必须缴纳。 |
|
预扣所得税 (IRS) |
13.25%–48%(累进税率) |
取决于税前工资和申报身份。2026年设9个税级;超过特定门槛时需缴纳市政附加税和团结附加税(0–5%)。计算基数为税前工资扣除社保费用后的金额。 |
|
雇员扣除项目总计 |
24.25%–59% |
大致范围。低薪(920欧元,最低税级):约24%。 |
所得税
葡萄牙根据《个人所得税法》(Código do IRS)实行累进个人所得税(IRS)制度;2026年设有九个税级,税率范围为13.25%至48%(数据源自PwC葡萄牙税务指南)。雇主依据“源头扣缴”(retenção na fonte)制度按月代扣IRS,并将其上缴给葡萄牙税务与海关总署(Autoridade Tributária e Aduaneira)。下表列出了2026年的IRS税级安排。|
葡萄牙个人所得税税率档次 · 2026年 |
|
|
应纳税所得额区间(欧元) |
税率 |
|---|---|
|
最高 7,703 欧元 |
13.25% |
|
7,704 欧元 – 11,623 欧元 |
16.5% |
|
11,624 欧元 – 16,472 欧元 |
22% |
|
16,473 欧元 – 21,321 欧元 |
25% |
|
21,322 欧元 – 27,146 欧元 |
32% |
|
27,147 欧元 – 39,791 欧元 |
35.5% |
|
39,792 欧元 – 51,997 欧元 |
43.5% |
|
51,998 欧元 – 81,199 欧元 |
45% |
|
超过 81,199 欧元 |
48% |
薪资周期
薪资通常按月处理,工资需在每月的最后一个工作日通过银行转账支付至员工的葡萄牙 IBAN 账户。工资单(recibos verdes)必须以葡萄牙语提供,或者提供英语版本并附带葡萄牙语译文。EOR 需在每月结束后 10 天内向税务局提交月度工资税申报表(declarações de impostos retidos)。社会保障缴款也需按月缴纳给社会保障机构(Segurança Social),截止日期为次月 10 日。在现代葡萄牙,不允许以现金形式支付工资;所有薪酬必须通过银行转账支付。第 13 个月工资与奖金
根据《劳动法》(Código do Trabalho)第 263 条的规定,第 13 个月工资(Subsídio de Férias,即“度假津贴”)和第 14 个月工资(Subsídio de Natal,即“圣诞津贴”)属于强制性支付项目。这两项津贴均按员工的一个月基本税前工资(不包括加班费及其他非经常性收入)计算,并于每个日历年内分两次发放:第 13 个月工资在 6 月发放,第 14 个月工资在 12 月发放(REDUNIQ – 关于第 13 和第 14 个月工资的法律义务)。这些属于法定的强制性福利,而非由雇主自行决定的奖金。对于服务期未满一个完整日历年的员工,其第13个月和第14个月薪资均按实际工作月数比例计算。例如,于7月1日入职的员工,有权获得第13个月和第14个月薪资的六分之十二(即50%)。计算时仅计入员工在职期间的月份,其中包括试用期。在终止雇佣关系时,任何已累计但尚未支付的第13个月和第14个月薪资,均须作为最终结算的一部分予以支付。在葡萄牙通过 EOR 招聘的成本
EOR 服务费
在葡萄牙,EOR(名义雇主)服务费通常在每位员工每月 300 至 600 美元之间,具体取决于服务提供商、服务等级和合同规模。这项全包式费用涵盖了雇佣合同管理、薪资处理、税款预扣、社保登记与缴费、福利管理、休假跟踪以及合规终止雇佣关系等服务。对于简单的招聘需求,部分服务提供商收费较低(300–400 美元);若包含绩效管理、职业发展补贴或多语言支持等增值服务,收费则较高(500–600 美元)。总用工成本明细
以下用工成本示例展示了在计入所有法定缴费、强制性的第 13 和第 14 个月薪资以及常规 EOR 服务费后,税前薪资如何转化为雇主的总用工成本。该示例以每月 5,000 美元的税前薪资为基准(针对美国客户换算)。所有费率均遵循葡萄牙社会保障局(Segurança Social)和普华永道葡萄牙(PwC Portugal)发布的《缴费法典》(Código Contributivo)及《劳动法典》(Código do Trabalho)。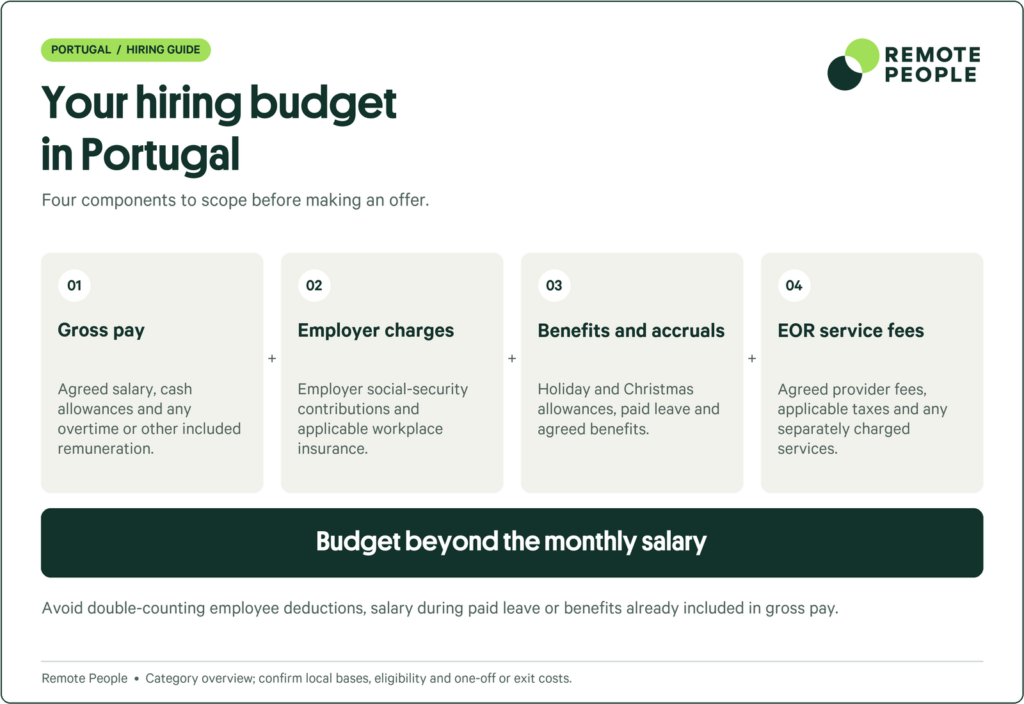
|
葡萄牙雇主成本示例 · 税前薪资 5,000 美元 · 2026年 |
||
|
雇主成本项目 |
金额 (美元) |
占税前薪资比例 |
|---|---|---|
|
税前薪资(月度,美元) |
$5,000 |
100% |
|
社会保障养老金(雇主承担 23.75%) |
$1,187.50 |
23.75% |
|
工伤保险(通常为 1.5%) |
$75 |
1.5% |
|
劳动补偿基金 (Fundo de Compensação do Trabalho) (0.925%) |
$46.25 |
0.925% |
|
EOR 服务费(固定月费) |
$450 |
9% |
|
每月总成本(雇主) |
$6,758.75 |
135.175% |
在葡萄牙使用 EOR 服务的优势
在葡萄牙使用 EOR(名义雇主)服务,既免去了设立当地实体的复杂流程与高昂成本,又能确保完全符合葡萄牙劳动法、税务要求及法定福利规定。主要优势如下: 在葡萄牙使用名义雇主(EOR)服务,首要优势在于能实现快速进入市场:RemotePeople 仅需 7–10 个工作日即可完成葡萄牙员工的入职流程,而自行设立有限责任公司(Sociedade por Quotas)并向社保局(Segurança Social)及税务局(Autoridade Tributária)完成注册则通常耗时 4–8 周。您不仅能省去首年高达 3,000 至 10,000 欧元的实体设立、法律及会计费用,还能在无需建立永久性企业实体的情况下,灵活地聘用单名员工。合规性已内置于服务之中——薪资处理严格遵循葡萄牙《劳动法》(Código do Trabalho)、《社保缴费法》(Código Contributivo)及《个人所得税法》(Código do IRS),并能随费率变动自动更新(例如 2026 年最低工资上调至 920 欧元以及 2026 年国家预算中涉及的个人所得税税阶调整)。 此外,EOR 还能承担雇主责任。根据葡萄牙法律,RemotePeople 是法定的名义雇主,这意味着劳动争议、劳动条件监管局(ACT)的审计以及与解雇相关的索赔均由 EOR 实体负责,而非您的海外母公司。对于非欧盟籍员工,EOR 负责协调 AIMA(移民与庇护局)的全部工作许可办理流程,包括“高素质活动”D3 居留许可或欧盟蓝卡的申请。最后,对于业务扩张而言,全球统一性至关重要:通过单一服务商即可覆盖葡萄牙及全球 150 多个国家,确保您在所有招聘市场均能采用统一的合同与人力资源政策,并获得合并后的月度账单。葡萄牙的劳动合同终止与离职流程
通知期
根据《劳动法》(Código do Trabalho)第363条,葡萄牙的通知期长短取决于员工的任职年限及合同终止的类型。雇主或员工均可发起附带通知期的合同终止;但在试用期内,允许立即终止合同(不过,如上所述,在试用期满60天或120天后,会有相应的通知期要求)。法律规定了通知期的最低标准,除非集体协议中规定了更长的期限,否则不得缩短该法定最低期限。|
葡萄牙按职位级别划分的法定通知期 · 依据《劳动法》第363条 |
|||
|
职位级别 / 任职年限 |
通知期(雇主) |
试用期内 |
备注 |
|---|---|---|---|
|
试用期(最长90–240天) |
无(立即终止);满60天后 = 7天;满120天后 = 30天 |
立即终止或有限通知期 |
任何一方均可无理由终止合同。试用期在入职时设定(标准为90天,管理岗位最长可达240天)。 无需支付遣散费。 |
|
服务期不满 6 个月 |
7 个日历日 |
不适用 |
试用期结束后。须提供书面通知。通知期内照常支付薪酬(员工继续工作或安排休“花园假”)。 |
|
服务期 6 个月至 2 年 |
30 个日历日 |
不适用 |
须提供书面通知。通知期内照常支付薪酬。 |
|
服务期超过 2 年 |
60 个日历日 |
不适用 |
须提供书面通知。通知期内照常支付薪酬。适用于无固定期限合同的最长通知期。 |
|
管理人员/高级职员(如适用) |
30–60 天(视合同或集体协议而定) |
适用标准试用期规定 |
雇佣合同或集体协议中可规定更长的通知期。法律未在上述任职年限分级之外对此类人员另行定义。 |
遣散费
根据《劳动法》(Código do Trabalho)第366条的规定,当员工在无正当理由的情况下被解雇(即客观原因解雇——despedida sem justa causa)时,雇主须支付遣散补偿金。遣散费的计算基于员工的服务年限;对于2013年10月1日或之后签订的劳动合同,该项支付为强制性要求。|
葡萄牙按工龄计算的遣散费标准 · 依据《劳动法》(Código do Trabalho)第366条 |
|||
|
工龄 |
遣散费金额(天数) |
示例(月薪2,000欧元) |
备注 |
|---|---|---|---|
|
1年 |
14个工作日 × 基本工资 |
约1,400欧元 |
相当于员工14天的基本月薪(不含加班费、奖金)。基本工资定义 = 常规税前月薪,不包括第13/14个月工资。 |
|
3年 |
14天 × 3 = 42个工作日 |
约4,200欧元 |
计算公式:每满一年工龄对应14个工作日。计算时适用基本工资的定义。 |
|
5年 |
14天 × 5 = 70个工作日 |
约7,000欧元 |
遣散费按每满一年14天的标准累积。 不足整年的部分按比例计算。 |
|
10年 |
14天 × 10 = 140个工作日 |
约14,000欧元 |
葡萄牙法律对遣散费总额没有设定上限。长期雇员因客观原因被解雇时,可获得相当可观的遣散费。 |
计算方法
根据第366条,遣散费的计算公式很简单:每完整服务一年,支付相当于14个工作日基本工资的金额。基本工资定义为员工的常规税前月薪,不包括加班费、奖金以及第13个月和第14个月的工资(这些款项单独计提)。不足一年的服务期按比例折算:例如,服务期为1年零6个月的员工,将获得14天加上7天(即14天的一半)的基本工资,总计21天。葡萄牙法律对遣散费金额没有法定上限,因此长期服务员工可能积累相当可观的遣散费。遣散费通常在劳动关系终止后的几天内一次性支付,同时支付的还包括已累积但未休的年假折算工资、假期奖金以及最终工资。上限与例外情况
在以下情况下,无需支付遣散费: 葡萄牙法律认可五种主要的合法终止劳动关系的情形。因正当理由(合理理由)解雇适用于员工出现严重违纪行为(如欺诈、抗命、无故缺勤)的情况,且要求雇主必须遵循第351至358条规定的正式纪律处分程序。集体裁员(第359至366条)适用于小型企业裁减2名及以上员工或大型企业裁减5名及以上员工的情况,并触发与员工代表及劳动监察局(ACT)的协商程序。个人裁员(第367至372条)适用于因经济、结构或技术原因撤销特定岗位的情况,要求提前书面通知并支付遣散费。 双方协商终止(acordo de revogação)是指雇主与员工通过协商以书面形式达成离职条款——这是EOR(名义雇主)模式下最常见的离职方式。最后,试用期内终止(período experimental,第111至114条)允许任何一方在最初的90至240天内无理由终止合同,但须遵守通知期规定(根据服务时长,通知期从零天到30天不等)。若在缺乏法定理由的情况下终止雇佣关系,雇主可能面临被责令恢复员工职位并全额补发薪资的风险;因此,EOR(名义雇主)会严格遵循法定程序。终止雇佣关系的理由
葡萄牙法律将解雇分为两类:有正当理由解雇(com justa causa)和无正当理由解雇(sem justa causa)。有正当理由解雇需要书面理由及公正的程序;无正当理由解雇则需提前通知并支付遣散费,但无需特定的解雇理由。雇主不得基于歧视性理由(如性别、种族、宗教、工会活动等)或在受保护期间(如怀孕、产假、残疾期间)解雇员工,也不得违反《劳动法》(Código do Trabalho)规定的员工权利。若解雇行为违反上述规定,则该解雇自动无效,员工有权要求恢复职位或获得赔偿。葡萄牙 EOR 与其他招聘模式的对比
EOR 与设立当地实体
在葡萄牙设立有限责任公司(Sociedade por Quotas,简称 Lda.)通常需通过“Empresa Online”在线平台办理,耗时 4 至 8 周;除了最低 1 欧元的注册资本外,还涉及持续的法律、会计及税务合规成本。采用 EOR 模式则完全无需这些繁琐步骤:您只需与 RemotePeople 的葡萄牙实体签约,由该实体将相关人员聘为正式员工。下表对比了两种模式在设立时间、成本、法律责任及适用场景方面的差异。|
葡萄牙 EOR 与设立当地实体的对比 · 设立时间、成本、风险及适用场景 |
||
|
对比项目 |
名义雇主 (EOR) |
设立葡萄牙实体 (Unipessoal 或 Lda) |
|---|---|---|
|
设立时间 |
1–2 周 |
8–12 周(涉及商业登记、税务登记、NIF 办理等) |
|
前期费用 |
$0 |
€500–€2,000(注册费、法律费用、公证费) |
|
持续费用 |
$300–$600/员工/月 |
€1,500–€3,500/年(会计、审计、合规、薪资软件) |
|
是否需要当地合作伙伴 |
否(EOR 即为当地实体) |
是(必须在葡萄牙设立自有实体,需要当地办公场所或代理人) |
|
社保登记 |
由 EOR 负责 |
由您自行管理(或聘请会计师) |
|
薪资发放与税务申报 |
由 EOR 负责 |
由您自行管理(或聘请会计师); |
|
适用的团队规模 |
1–15名员工 |
15名以上员工(达到成本盈亏平衡点) |
|
缩减规模/退出 |
简便——无需注销实体,只需终止EOR(名义雇主)合同 |
成本高昂——需进行法律解散程序,涉及税务清算及法院备案 |
|
政府合同 |
不符合资格(政府可能要求由您的实体签约或直接雇佣) |
若您的实体已注册且合规,则符合资格 |
EOR 模式与聘用独立承包商的对比
在葡萄牙,聘用独立承包商仅适用于特定情况,例如短期项目工作,或从业者确实同时为多个客户提供服务的情形。如果合作关系具有全职雇佣特征(如固定工时、单一客户、受管理监督、深度融入企业运营等),葡萄牙监管部门可能会将该承包商重新定性为正式员工,从而引发补缴社会保障金、支付第 13 和第 14 个月工资以及遣散费等责任。下表从合规性、成本和管控权三个维度对比了 EOR 雇佣模式与独立承包模式。|
葡萄牙 EOR 与独立承包商对比 · 合规性、成本与风险 |
||
|
比较项目 |
EOR(全职员工) |
独立承包商 |
|---|---|---|
|
法律关系 |
EOR(名义雇主)的雇员;您是准雇主(委托方) |
自雇人士;无雇佣关系 |
|
合规风险 |
低——EOR 确保完全符合劳动法及税务法规 |
高——若合作关系具有雇佣特征(如受控、排他性、深度整合、类似薪资的报酬),存在被错误归类(应为雇员却被视为承包商)的风险。处罚包括补缴税款、罚款及被强制重新归类为雇员。 |
|
薪资与税务 |
EOR 负责代扣代缴所得税和社会保障金,并申报薪资税务 |
承包商向您开具发票;承包商自行处理税务和社会保障登记(自雇人士需缴纳约 20% 的社保费用) |
|
福利与休假 |
法定福利、带薪休假(22 天以上)、育儿假、病假、第 13/14 个月薪资 |
无权享受雇员福利;承包商自行负责假期、病假及退休规划 |
|
知识产权保护 |
较强——根据葡萄牙法律,雇佣合同可默认将雇员在职期间创造的知识产权归属于雇主 |
较弱——需在承包合同中明确加入知识产权转让条款; 纠纷更为常见 |
|
终止 |
须遵守通知期规定(视任期长短而定,为7至60天)及遣散费规定(因客观原因解雇时,按每年工龄支付14天工资作为遣散费) |
可根据服务协议条款终止;通常通知期较短,无需支付遣散费 |
|
适用场景 |
长期职位、核心团队角色、需要高度投入的专业职能 |
短期项目、专项任务、阶段性工作、部分时间制/兼职角色(如兼职市场营销人员、财务顾问等) |
|
成本结构 |
薪资 + 26.175% 雇主缴纳的社保/福利费用 + EOR 服务费(每月 300–600 美元);对于 5,000 美元的薪资,总成本约为 6,500–7,500 美元 |
月费/项目费率(通常总额高于同等职位的薪资,但承包商的净收入较低,因为需自行承担约 20% 的自雇人员社保/税费);通常商定为固定的月度服务费 |
EOR 与 PEO(专业雇主组织)的区别
PEO 与您现有的法律实体共同雇佣员工——这意味着您仍需在葡萄牙设立实体才能使用 PEO 服务。相比之下,EOR 是唯一的法律雇主,因此您无需在当地设立任何实体即可在葡萄牙进行招聘。下表比较了这两种模式在法定雇主身份、实体要求、责任承担及设立所需时间方面的差异。|
葡萄牙 EOR 与 PEO 对比 · 法律雇主、责任与设立要求 |
||
|
对比项目 |
名义雇主 (EOR) |
PEO(专业雇主组织) |
|---|---|---|
|
法律雇主 |
EOR 是法律雇主;您负责管理日常工作 |
您仍是法律雇主;PEO 是共同雇主(代您处理人力资源/薪资事务) |
|
是否需要当地实体 |
否 —— EOR 即为当地实体 |
是 —— 您必须在葡萄牙拥有已设立的实体;PEO 服务属于附加服务 |
|
适用场景 |
无当地实体的公司;市场准入、小型远程团队、测试新市场 |
已在葡萄牙拥有当地实体并需要人力资源外包服务的公司 |
|
合规责任 |
EOR 承担合规责任;您无需承担薪资、税务及劳动法相关的法律责任 |
您与 PEO 共同承担责任;您作为法律雇主仍保留部分责任,而 PEO 负责处理日常合规事务 |
|
设立所需时间 |
1–2 周 |
取决于您的实体设立情况(需数周至数月);一旦实体准备就绪,PEO 的入驻流程相对迅速 |
|
对人力资源政策的控制权 |
EOR 在葡萄牙法律框架内管理雇佣条款;您专注于员工绩效 |
更直接的控制权;由您制定政策,PEO 提供合规建议并执行薪资发放 |
|
典型应用场景 |
快速进入市场、小型远程团队、试点招聘、无意设立当地实体 |
已有当地业务但需外包 HR、薪资和福利管理;适用于已有当地实体和员工的情况 |
葡萄牙的公共假期
根据《劳动法典》(Código do Trabalho,法律 7/2009)第 234 条的规定,葡萄牙在 2026 年设有 13 个全国性公共假期。员工在这些日期享有带薪休假;若在节假日工作,薪酬按正常费率的 200% 计算(或支付薪酬并提供补休)。下表列出了 2026 年的所有法定节假日及其法律依据。|
葡萄牙公共节假日 · 2026 日历年 |
||
|
日期 |
节日 |
类型 |
|---|---|---|
|
1月1日 |
元旦 |
全国性 |
|
2月13日 |
狂欢节星期五 |
地区性/视行业而定(非普遍放假) |
|
4月17日 |
耶稣受难日 |
全国性 |
|
4月25日 |
自由日(1974年康乃馨革命) |
全国性 |
|
5月1日 |
劳动节 |
全国性 |
|
6月5日 |
基督圣体节 |
全国性 |
|
6月10日 |
葡萄牙日(卡蒙斯日) |
全国性 |
|
6月13日 |
圣安东尼日(里斯本守护神) |
地区性(里斯本及其他各市镇) |
|
8月15日 |
圣母升天节 |
全国性 |
|
10月5日 |
共和国日(1910年共和国宣告成立) |
全国性 |
|
11月1日 |
诸圣节 |
全国性 |
|
12月1日 |
恢复独立日(1640年) |
全国性 |
|
12月8日 |
圣母无染原罪瞻礼 |
全国性 |
|
12月25日 |
圣诞节 |
全国性 |
如何在葡萄牙使用EOR(名义雇主)服务
- 第一步 — 明确招聘需求: 确定职位、薪资范围、入职日期及所需资质。明确拟聘人员是常驻欧盟(无需签证)还是非欧盟公民(需办理工作许可)。若需工作许可,请核查签证办理周期(非欧盟员工通常需额外预留 2–4 周时间)。
- 第二步 — 对接 EOR 服务商: 通过 EOR 的信息采集表或在线平台提交招聘详情。提供候选人信息:姓名、国籍、护照复印件、电子邮箱、拟任职位及入职日期。确认候选人是否已持有税务识别号(NIF),或是否需要 EOR 协助申请。
- 第三步 — 审阅并签署劳动合同: EOR 将起草符合葡萄牙《劳动法》(Código do Trabalho)第 106–107 条规定的葡语或英语劳动合同,内容涵盖职位描述、薪资、工时、休假、通知期及适用的集体劳资协议。请与候选人共同审阅合同,并在 2–3 天内将签署后的副本交回 EOR。
- 第四步 — 办理社保(Segurança Social)与税务(Autoridade Tributária)登记: EOR 向相关部门提交必要的登记申请(如员工社保、预扣税等)。此过程通常需 2–3 个工作日。获批后,EOR 将确认员工的社保号码及税务申报状态。
- 第五步 — 落实薪资与福利设置: 确认最终薪资、发放日期(通常为每月最后一天)以及任何特殊扣款或津贴。EOR 将员工信息录入薪资系统,并激活所有法定福利(医疗保险、养老金缴纳、工伤保险)。首期薪资将在约定的周期内进行处理与发放。
在葡萄牙招聘的企业下一步如何拓展业务
在葡萄牙开展业务的雇主通常会向南欧其他地区扩张,利用欧盟内部的人员流动便利性及相似的商业文化。常见的扩张路径包括在西班牙组建团队(共享伊比利亚半岛的招聘环境)以及在巴西开展业务(基于葡语国家的商业联系与人才流动)。随着团队规模的进一步扩大,企业通常会将业务拓展至法国,以实现与欧盟层面劳动法规的接轨;同时,在爱尔兰招聘也能帮助企业借助统一的欧盟劳动指令,进一步覆盖邻近的欧盟市场。常见问题
在葡萄牙,EOR(名义雇主)服务费用通常在每位员工每月 300 至 600 美元之间。该费用涵盖了薪资处理、税款预扣、社会保障管理、法定福利、休假管理以及劳动法规合规等各项服务。具体费用取决于服务提供商、服务层级及合同规模。以每月 5,000 美元的薪资为例,加上 450 美元的 EOR 服务费,雇主每月的总成本约为 6,758 美元(其中包括 23.75% 的社会保障金、工伤保险以及工伤赔偿基金缴款)——这相当于总薪资的约 135%(数据来源:普华永道葡萄牙——2026 年社会保障规定)。
通过名义雇主(EOR)进行常规招聘,从签署服务协议到员工正式入职,通常需要 7 至 10 个工作日。这一流程包括起草合同(2–3 天)、办理社保与税务登记(2–3 天)以及设置薪资发放系统(1–2 天)。对于需要办理工作签证的非欧盟籍员工,还需额外预留 2 至 4 周的时间,因为在正式入职前,必须先获得 AIMA 对签证申请的批准。
欧盟、欧洲经济区(EEA)及瑞士公民无需工作许可,在当地市政部门完成登记后即可立即开始工作。非欧盟公民则需要持有包含工作许可的居留证。常见的签证类型包括:高技能人才签证(适用于月薪不低于 1,258 欧元的职位)、欧盟蓝卡(适用于月薪不低于 2,566 欧元的大学毕业生)以及数字游民签证(适用于从境外获取收入且月薪不低于 3,680 欧元的远程工作者)。如果 EOR(名义雇主)已获得 AIMA 认可的雇主资格,则可协助办理签证担保事宜。
是的。根据《劳动法》(Código do Trabalho)第263条的规定,第13个月工资(即“度假津贴”/Subsídio de Férias,于6月发放)和第14个月工资(即“圣诞津贴”/Subsídio de Natal,于12月发放)属于强制性法定款项。这两项津贴的金额均相当于一个月的税前基本工资,且每年发放两次。对于年中入职的员工,这两项津贴将根据实际服务月数按比例计算发放。这些并非可选的奖金,而是法定的强制性义务(REDUNIQ —— 关于第13个月及第14个月工资的义务规定)。
葡萄牙劳动法针对“独立承包商”的认定设有严格的审查标准。法院会考察承包商是否具备真正的独立性(例如能否自主掌控工作时间、方式及地点)、是否拥有多个客户、是否自备工作设备,抑或其实质上仅是“伪装的雇员”。一旦被错误归类,企业可能面临被强制重新定性为雇佣关系、补缴税款、支付罚款以及强制支付遣散费等后果。对于真正的项目制工作或兼职顾问角色,采用承包商模式较为适宜;若涉及长期固定人员编制,使用名义雇主(EOR)服务则是一种合规且风险较低的解决方案。
根据《劳动法》(Código do Trabalho)第363条的规定,通知期长短取决于雇佣年限:服务期不满6个月的为7天;6个月至2年的为30天;超过2年的为60天。在试用期内(通常为90至240天),任何一方均可立即终止合同(若试用期超过60天或120天,则需遵守特定的通知要求)。所有情况下均须提供书面通知。对于客观原因导致的解雇(即非因过错解雇),雇主须支付离职补偿金(compensação por cessação),标准为每服务满一年支付相当于14个工作日基本工资的金额(WIPO Lex – 《劳动法》第363条)。
员工在试用期结束后,每个日历年享有至少22个工作日的带薪休假。入职首年,休假按每月2天的标准按比例累积。未使用的法定休假在日历年结束后6个月失效;若劳动关系终止,未使用的假期余额必须折算为现金支付。此外,葡萄牙还提供广泛的育儿假(父母双方共享120至150天)、病假(前3天由雇主支付薪资,第4天起由社会保障体系覆盖)以及产假(至少42天,延长后可达120至150天)(WIPO Lex – 《劳动法典》第258–299条)。
根据第139/2025号法令,自2026年1月1日起,葡萄牙的法定最低工资标准为每月920欧元(税前)。这比2025年的最低工资(870欧元)上调了50欧元。政府已公布路线图,目标是在2028年将最低工资提高至1,020欧元。最低工资标准每年进行调整,适用于所有行业,除非集体谈判协议规定了更高的最低工资标准(普华永道葡萄牙——2026年最低工资)。