 Recruit
西班牙名义雇主
-
 adminrp
- Published
- 28 9 月, 2026



西班牙的名义雇主(EOR)是指在当地注册的实体,代表外国公司依法聘用员工,根据《工人法案》(Estatuto de los Trabajadores)处理劳动合同、薪酬发放、个人所得税(IRPF)代扣以及向社会保障总局(Tesorería General de la Seguridad Social)进行社保登记。西班牙的 EOR 服务费用通常在每人每月 300 至 600 美元之间,此外雇主还需承担约 30.65% 的雇主社保缴费以及法定 14 薪的薪酬体系;这使外国公司能够在 1 到 2 周内招募到西班牙人才,而无需像新建本地实体那样耗费 3 到 6 个月。
西班牙是欧盟最大的Talent市场之一,拥有受过良好教育的劳动力,在马德里和巴塞罗那拥有强大的数字与工程产业集群,且薪资水平远低于北欧;然而,这些优势也伴随着 19% 至 47% 的累进个人所得税率(IRPF)以及雇主与员工合计约 37% 的社保负担,常常让许多外国雇主猝不及防。RemotePeople 在名义上充当法律雇主,负责运行当地薪酬系统、源头代扣 IRPF 并确保合同符合西班牙劳工法,而客户则直接管理员工的日常工作。
名义雇主(EOR)在西班牙的工作原理
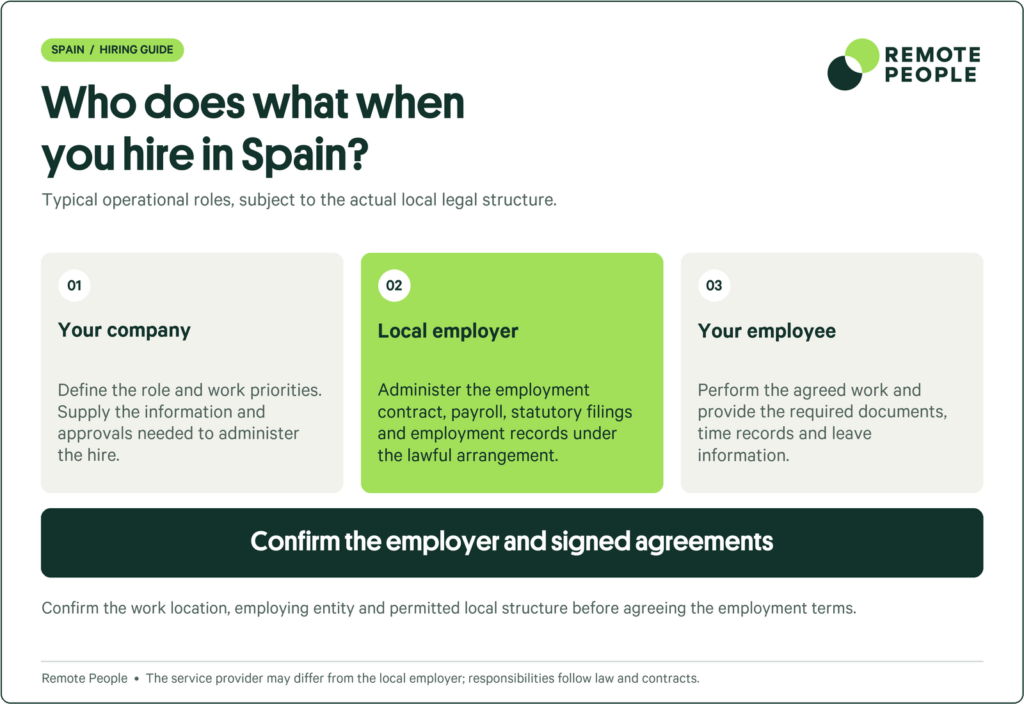
如果您想深入了解名义雇主(EOR)服务的工作原理,请阅读我们的《什么是名义雇主(EOR)?》指南,获取有关该模式、优势及适用场景的全景概览。
如果您正在对比不同的服务商,我们的《最佳名义雇主(EOR)服务商指南》对主流平台进行了评估,可协助您为企业选择最合适的解决方案。
谁适合在西班牙使用 EOR 服务?
EOR 非常适合那些需要在西班牙合规聘用员工,但又不想承担设立有限责任公司(Sociedad Limitada)高昂成本的企业。常见应用场景包括:在决定建立实体前测试西班牙人才市场;招聘 1 至 15 名员工(此时设立本地实体不具备成本效益);聘用已居住在西班牙的远程员工;将长期合作的独立承包商转为合规的全职员工;以及赞助需要工作许可支持的第三国公民。对于希望在数天内(而非设立 SL 有限责任公司通常所需的 3 到 6 个月)开设马德里或巴塞罗那办公室的初创与高成长型企业而言,该模式也非常受欢迎。
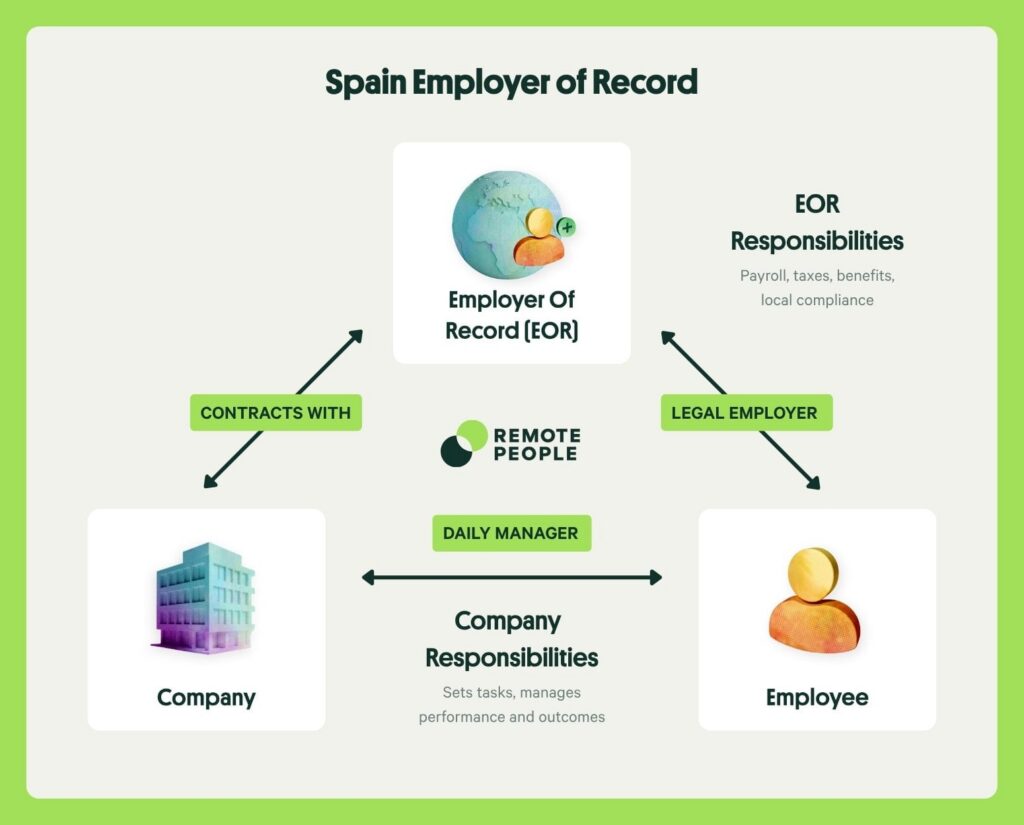
典型入职流程与时间线
大多数名义雇主(EOR)服务商可以在 1 到 2 周内完成西班牙新员工的入职流程。以下步骤涵盖欧盟公民的标准入职流程;对于非欧盟籍新员工,办理工作许可需在此基础上增加 2 至 4 个月。
- 第一步:客户签署 EOR 服务协议,并提供员工个人信息、入职日期以及以欧元计算的税前年薪(1–2 天)。
- 第二步:EOR 起草符合《工人法案》要求的西班牙语劳动合同,并发送给员工进行电子签署(2–3 天)。
- 第三步:EOR 在社会保障总局(TGSS)为员工办理社保登记(即 alta),必要时为其分配社保号(Número de Afiliación a la Seguridad Social),并通过公共就业服务局(SEPE)的 Contrat@ 系统对合同进行备案(1–3 天)。
- 第四步:配置薪酬系统、绑定银行账户、安排职业健康体检,并激活相关补充福利(2–3 天)。
- 第五步:员工在约定日期正式入职,首个月的薪酬于月底正常发放。
在西班牙招聘
深厚的多语言人才库、不断提升的英语普及率,以及西班牙符合欧盟标准的劳动框架,使西班牙成为跨国团队极具吸引力的市场。
我们全权负责劳动合同起草、薪酬发放、个人所得税(IRPF)代扣代缴以及全方位的西班牙合规事务。
无需设立本地实体。您的团队最快可在数天内正式开工。
西班牙劳动法律法规
劳动合同
西班牙的劳动雇佣关系受《工人法案》(Estatuto de los Trabajadores,即第 2/2015 号皇家立法法令)约束,劳动与社会经济部(Ministerio de Trabajo y Economía Social)为主要监管机构。当职位、合同期限或体制属于特定类别时,所有合同必须采用书面形式,并须在入职之日起 10 天内通过 Contrat@ 电子平台向公共就业服务局(SEPE)提交备案。合同中必须明确职位名称与专业类别、工作地点、入职日期、工作时间、试用期、税前年薪以及所适用的集体谈判协议(convenio colectivo)。
自 2021 年劳动改革(第 32/2021 号皇家法令)严厉限制临时合同以来,无固定期限合同(contrato indefinido)已成为标准模式。目前,仅在特定的生产突增或替代不在岗工人时才允许签订固定期限合同,最长期限为 6 个月(经集体协议批准可延长一次)。西班牙语合同为标准文本;双语(英/西)合同在科技行业十分常见,但若发生争议,以西班牙语版本为准并具备法律效力。
工作时间与加班
西班牙的标准工作周为 40 小时,通常安排为每周工作 5 天、每天 8 小时(《工人法案》第 34 条)。除集体谈判另有规定外,每日普通工作时间上限为 9 小时,员工有权在两次班次之间享有至少连续 12 小时的休息时间,以及每周至少 36 小时的休息时间。根据第 8/2019 号皇家法令推出的强制性工时记录规则,每位雇主必须保留每名员工每日打卡开工、休息和收工时间的记录,并保存 4 年。
根据《工人法案》第 35 条,每个日历年的加班时间上限为 80 小时。加班时间可通过支付加班津贴(费率不低于普通工时费率)补偿,或在 4 个月内通过等效的休息时间补偿;集体谈判通常会明确适用哪种方式。在 22:00 至 06:00 之间进行的夜间工作享有至少 25% 的法定加薪津贴,除非该工作本质上属于夜间作业或已通过休息进行补偿。休息日或法定节假日的加班通常会按照集体协议所订立的标准给予更高的津贴。
最低工资
西班牙的跨行业最低工资(Salario Mínimo Interprofesional,简称 SMI)定为每月 1,221 欧元(按每年 14 期发放算,年最低工资为 17,094 欧元)。零工及家政服务人员的每小时最低工资标准为 9.55 欧元。
SMI 在咨询工会和雇主协会后,每年由皇家法令进行审查,更新内容通常于每个日历年初发布在《国家官方公报》(BOE)上。该最低标准适用于所有行业和国籍的员工,不过大多数集体协议(convenio)制定的行业最低工资标准均远高于法定底线。
试用期
根据《工人法案》第 14 条,西班牙允许设立试用期(periodo de prueba)。对于拥有大学或职业资格认证的合格技术人员,最长试用期为 6 个月;对于其他所有员工,上限为 2 个月,但在员工人数少于 25 人的企业中可延长至 3 个月。
试用期必须在书面合同中明确说明;若未提及试用期,则员工自入职第一天起即视为签署全职正式合同。在试用期内,任何一方均可在无需通知且无需事由的情况下终止合同,但宪法法院的判例已限制了在此窗口期内解雇孕妇或处于受保护假期中的员工。有关试用期的详细规则,请参阅我们的西班牙试用期页面。
假期福利
西班牙的法定假期框架规定在《工人法案》第 37 条和第 38 条中,属于欧盟国家中较为优渥的体系之一,结合了 30 个日历日的带薪年假、每位父母各享 16 周的由全额基金支持育儿假,以及针对家庭和公民事务的一系列短期带薪缺勤(permisos retribuidos)。
年假
根据《工人法案》第 38 条,西班牙员工每年有权享有至少 30 个日历日的带薪年假,相当于五天工作制下的 22 个工作日。在雇佣期间,年假不能以现金补偿替代,且必须在当前日历年内休完,除非集体协议允许结转。
休假计划必须在首个休休日到来前至少 2 个月以书面形式排定,处于产假、陪产假或长期病假中的员工,即使日历年已结束,仍保留休年假的权利。许多集体协议(convenio)通过增加工龄假或特定行业假期,对法定 30 天年假进行了进一步提升。
病假
西班牙的病假(incapacidad temporal)由雇主和国家社会保障局(INSS)共同承担。对于任何病假期的前 3 天,除非集体协议另有规定,否则任何一方均不支付薪资。第 4 天至第 15 天,雇主支付监管基数的 60%。
从第 16 天至第 20 天,由 INSS 接管并按 60% 支付,从第 21 天起提高至监管基数的 75%。对于因工负伤或职业病,津贴比例自事故发生次日起即按 75% 计算。带薪临时休能最长可达 365 天,经 INSS 批准可再延长 180 天,此后将对该情况进行永久性残疾评估。
产假
西班牙的产假为 16 周,只要员工在过去 7 年内有至少 180 天的社保缴费记录(或 26 岁以下员工在整个工作生涯中累计缴费 360 天),即可由 INSS 按监管基数的 100% 全额支付薪酬。前 6 周必须在分娩后立即一次性休完且不可转让;其余 10 周经与雇主协商一致,可在孩子出生后一年内灵活选择全职或兼职方式休完。
除非公司破产清算或存在确凿的与怀孕无关的正当理由,否则雇主不得解雇孕妇或休产假的母亲,且员工在假期结束后有权返回原岗位。哺乳假权利(每天 1 小时缩短工时或累计休假,直至孩子满 9 个月)在产假的基数上叠加适用。
陪产假
西班牙的陪产假已与产假看齐,同为 16 周,由 INSS 按监管基数的 100% 全额支付薪酬。前 6 周必须在分娩后立即一次性全职休完,且不得在父母之间转让;其余 10 周可灵活安排,最晚可在孩子满 12 个月前休完。
西班牙根据第 6/2019 号皇家法令于 2021 年 1 月实现了产假和陪产假的平权,使其成为欧洲最为进步的机制之一。领养、抚养和监护使每位父母享有相同的 16 周假期额度,自法院判决或行政裁定之日起计算。
其他法定假期
西班牙法律在《工人法案》第 37 条中规定了其他几项带薪缺勤假(permisos retribuidos),EOR 将在年假和育儿假之外对其进行跟踪管理。
- 结婚假:员工本人结婚或进行法定伴侣登记,享有 15 个日历日。
- 丧假:二代以内直系或旁系亲属去世享有 2 个日历日;如需出行远赴异地,延长至 4 个日历日。
- 亲属患重病或手术:配偶、法定伴侣或二代以内亲属发生意外、住院或患重病,享有 5 天假期(由 2023 年家庭和睦改革法案予以扩充)。
- 搬家假:变更住所享有 1 天。
- 公民义务假:用于投票、出庭作证或任何无法在工作时间之外履行的公共职责的带薪假。
- 产检及医学预约:工作时间内用于产前检查和分娩准备课程的带薪时间。
- 不可抗力假:用于紧急家庭事务,每年最多 4 天(由第 5/2023 号皇家法令引入)。
西班牙法定假期福利福利一览 · 依据《工人法案》(RDL 2/2015) | ||
假期类型 | 时长 | 资格与说明 |
|---|---|---|
年假 | 30 个日历日 | 第 38 条。最少 22 个工作日。雇佣期间不得代之以金钱补偿。休假计划需提前 2 个月排定。 |
病假 | 最长 365 天(+180 天) | 第 1–3 天无薪(除非集体协议另有约定);第 4–15 天由雇主按 60% 支付;第 16–20 天由 INSS 按 60% 支付;第 21 天起按 75% 支付。 |
产假 | 16 周 | 由 INSS 按监管基数的 100% 支付。前 6 周不可转让。需具备 180 天的缴费记录。 |
陪产假 | 16 周 | 由 INSS 按监管基数的 100% 支付。前 6 周不可转让。自 2021 年起与产假平权。 |
结婚假 | 15 个日历日 | 由雇主支付薪酬。适用于员工本人结婚或进行法定伴侣登记。 |
丧假 | 2–4 天 | 由雇主支付薪酬。二代以内亲属为 2 天;如需出行远赴异地则为 4 天。 |
亲属患重病假 | 5 天 | 适用于配偶、法定伴侣或二代以内亲属发生意外、住院或患重病。 |
不可抗力假 | 每年最多 4 天 | 用于紧急家庭事务(RDL 5/2023)。由雇主支付薪酬。 |
哺乳假 | 每天 1 小时(至孩子满 9 个月) | 可一次性缩短工时,或累计为 15–20 天带薪假期。 |
法定员工福利
西班牙的强制性福利建立在社会保障(Seguridad Social)体系之上,绝大部分通过薪酬代扣代缴资金筹集,而非由雇主直接支付。国家卫生体系(Sistema Nacional de Salud)提供由社会保障缴费支持的全民公立医疗服务,使员工及其登记的家属能够充分享受基础医疗、医院治疗和优惠价格的处方药。公立养老金体系自 65 岁起提供缴费型老年福利(截至 2027 年,对缴费年限少于 38.5 年的员工,退休年龄提高至 67 岁),其发放金额根据最后 25 个工作年的平均监管基数计算。
除了缴费型福利之外,根据关于预防职业风险的第 31/1995 号法律,每家西班牙雇主必须每年提供一次免费的职业健康体检,通过合作互助保险机构(mutua colaboradora)为工伤事故购买保险,并向工资保障基金(FOGASA)缴纳资金(当雇主无力偿付时,该基金为员工工资和裁员补偿金提供兜底保障)。西班牙法律在法定层面并不强制要求雇主提供私人医疗保险、餐券或交通津贴,但每天最高 11 欧元的餐券(tickets restaurante)和公共交通卡是极具吸引力的免税福利。每一项缴费明细的费率详情见下一节的薪酬表,也可参阅我们的西班牙薪酬与税务页面。
近期监管动态(2026年)
2026 年薪酬管理方面最大的单一变化是代际公平机制(MEI)的持续推进,这是一种用于补充未来养老金储备的专项缴费。2026 年,MEI 的缴费比例占缴费基数的 0.90%(其中雇主承担 0.75%,员工承担 0.15%),高于 2025 年的 0.80%,并计划在 2029 年之前每年上调 0.10 个百分点。
政府还将 2026 年每月最高缴费基数上调至 5,101.20 欧元(2025 年为 4,909.50 欧元),最低缴费基数上调至 1,381.20 欧元。根据第 2/2023 号皇家法令,对超出最高基数的薪资部分征收全新的团结附加税(Cuota de Solidaridad):超出封顶线的第一阶梯税率为 1.15%,中间阶梯为 1.25%,最高阶梯为 1.46%(均为雇主与员工合计比例)。在上述缴费调整之外,雇主还须继续落实将平台骑手重归类为员工的《骑手法案》(Ley Rider)框架、新增带薪假期类别的 2023 年家庭和睦改革法案,以及适用于拥有 50 名及以上员工的每家雇主的最新平等计划门槛。
西班牙工作许可与签证
工作许可要求
谁需要工作许可
欧盟、欧洲经济区和瑞士公民享有完全的自由流动权,无需任何许可即可在西班牙工作;居住满 3 个月后,只需向外国人事务局(Oficina de Extranjería)登记并申领欧盟居留证明文件。所有其他国籍的人员(包括脱欧后的英国公民)在开始工作前均须取得工作许可。某些特殊人群可予以豁免,包括外交人员、为外国媒体工作的受凭证记者以及持有欧盟长期居留许可的人员。
申请资格与所需材料
对于非欧盟籍拟聘人员,雇主须向员工工作地所在的省外国人事务局申请初始工作与居留许可(Autorización inicial de residencia temporal y trabajo por cuenta ajena)。标准材料清单包括:满足行业最低薪资要求的已签署劳动合同;通过紧缺职业目录(Catálogo de Ocupaciones de Difícil Cobertura)证明该岗位无法从本地劳动力市场招募到合适人选的凭证;员工护照;经公证及海牙认证(Apostille)的学历证书;原籍国无犯罪记录证明(经公证或海牙认证);以及健康体检证明。所有外语文件均须由誓证翻译员(traductor jurado)翻译为西班牙语。
办理周期与有效期
从提交申请到签发许可(包含劳动力市场测试环节),初始工作许可通常需要 3 到 4 个月。根据《创业者法案》(第 14/2013 号法律)申请的高素质专业人才(HQP)许可速度更快,仅需 20 个工作日,且对于薪酬高于行业门槛的管理和专家岗位,可免除劳动力市场测试。
初始许可有效期为一年,并与特定雇主和岗位挂钩。首次续签可延长至两年;二次续签可再延长两年,在此之后员工即有资格申请长期居留许可。办理延误通常源于海牙认证材料不完整、合同薪资与行业集体协议不符或缺失誓证翻译件。
续签流程
续签申请必须在当前许可到期前 60 天内提交,或在到期后 90 天内补交(可能产生罚款)。只要申请在规定时间内提交,员工在审核期间可继续合法工作。
续签所需材料与首次申请类似,包括社会保障体系的有效缴费凭证、最新的税务合规证明(国家税务局 Agencia Tributaria 出具的清税证明)以及雇佣关系存续证明。在合法连续居住满 5 年后,员工即具备申请欧盟长期居留的资格,从而摆脱未来的工作许可限制。
外籍员工常见签证类型
根据技能水平、行业和国籍的不同,西班牙为外籍员工提供了多种入境工作途径:
- 初始工作与居留许可:适用于由西班牙本地雇主赞助的非欧盟籍员工的标准途径,受紧缺职业目录劳动力市场测试约束。
- 第 14/2013 号法律下的高素质专业人才(HQP)许可:适用于满足行业薪资门槛的管理人员、专家和硕士/本科以上岗位;20 个工作日快速审批且免除劳动力市场测试。
- 欧盟蓝卡:适用于拥有高等教育学历且薪资至少达到西班牙平均税前薪资 1.5 倍的高素质非欧盟籍人员;首次签发有效期为 4 年,工作满 12 个月后享有欧盟内流动权。
- 公司内部调动(ICT)许可:适用于从非欧盟集团公司派驻至西班牙子公司工作的管理人员、专家和管培生。
- 第 28/2022 号法律下的数字游民签证:适用于由外国公司雇佣或自雇的非欧盟籍远程办公人员,有效期最长可达 5 年,并有资格享受“贝克汉姆法案”的单一平税率优惠。
- 创业者签证:适用于根据第 14/2013 号法律在西班牙启动符合该国总体利益的创新业务的申请人。
- 季节性工人许可:每个日历年最长 9 个月,适用于农业、旅游业和酒店餐饮业。
EOR 如何处理工作许可
由于西班牙的工作许可申请必须由具有有效 CIF(税务登记号)和社保账户代码(Código Cuenta de Cotización)的本地注册雇主提交,因此 EOR 非常适合代表客户公司办理 HQP、ICT 以及初始工作许可申请。服务商会根据需要准备劳动力市场测试材料、汇总经海牙认证和翻译的文件卷宗、与外国人事务局及领事馆保持沟通,并跟踪续签截止日期。
由于工作许可赞助通常会将标准 1 至 2 周的 EOR 入职时间窗口延长 2 至 4 个月,客户在招聘第三国公民时应作好相应的时间规划。RemotePeople 在西班牙支持高素质专业人才(HQP)、欧盟蓝卡和标准工作许可等全套途径的赞助办理。
西班牙的薪酬、税务与社会保障
雇主缴纳部分
西班牙雇主缴纳的社会保障费用约占税前薪资的 30.65%,这其中尚未包含因行业风险等级而异工伤与职业病保险(AT/EP)。通用风险缴费(养老、疾病、产假)是最大的单一项目,比例为 23.60%,此外还包括失业保险、工资保障基金(FOGASA)、职业培训基金以及 MEI。
AT/EP 费率从办公室和行政类岗位的约 0.5% 到最高风险的建筑和采矿业的 6% 以上不等,在 30.65% 的基础费率之上叠加了一层浮动费用。社会保障缴费按照每月监管基数计算,2026 年的基数上限为 5,101.20 欧元;超出该上限的薪资部分则改按全新的团结附加税(Cuota de Solidaridad)缴纳。
西班牙雇主社会保障缴费明细 · 2026年费率 | ||
缴费项目 | 费率 | 说明 |
|---|---|---|
通用风险(Common contingencies) | 23.60% | 资助国家养老金、疾病及孕产福利。 |
失业保险(无固定期限合同) | 5.50% | 固定期限合同为 6.70%。通过 SEPE 统筹管理。 |
FOGASA(工资保障基金) | 0.20% | 在雇主破产清算时,为欠薪和裁员补偿金提供兜底保障。 |
职业培训基金 | 0.60% | 资助 Fundae 培训积分与转岗培训项目。 |
MEI(代际公平机制) | 0.75% | 2026 年费率。至 2029 年每年上调 0.10 个百分点。用于补充养老金储备。 |
工伤与职业病保险(AT/EP) | 0.50%–6.00% | 按行业划分。办公室/行政类岗位通常为 0.5%–1.5%。 |
雇主基础缴费合计 | 30.65% + AT/EP | 月度缴费基数封顶 5,101.20 欧元。超出上限部分适用团结附加税。 |
员工缴纳部分
西班牙员工须按税前薪资的 6.48% 缴纳社会保障金,每月由雇主从源头代扣代缴。同样的 5,101.20 欧元月度上限也适用于员工部分,超出部分的收益将触发团结附加税。结合累进的个人所得税(IRPF)代扣,一名中等收入的西班牙员工在拿到税后薪资之前,通常会扣除 20% 到 30% 的综合薪酬税费。
西班牙员工薪酬扣除明细 · 2026年月度代扣费率 | ||
扣除项目 | 费率 | 说明 |
|---|---|---|
通用风险(Common contingencies) | 4.70% | 员工承担的养老金、疾病及孕产基金比例。 |
失业保险(无固定期限合同) | 1.55% | 固定期限合同为 1.60%。 |
职业培训基金 | 0.10% | 员工承担的 Fundae 培训基金比例。 |
MEI(代际公平机制) | 0.15% | 2026 年费率。与雇主承担部分同步上调。 |
员工扣除项目合计 | 6.50% | 另需代扣 19% 至 47% 的累进个人所得税(IRPF)。 |
个人所得税
西班牙实行累进的个人所得税(Impuesto sobre la Renta de las Personas Físicas,IRPF),全国基准税率在 19% 到 47% 之间。下表所示税率为国家与自治区合并后的综合参考税阶,用作薪酬代扣代缴的基准;由于西班牙的 17 个自治区均可调整各自承担的一半税率,因此马德里的实际最高税率与加泰罗尼亚或瓦伦西亚会有所不同。
免税额度会在适用税率前降低应纳税所得额:标准基础免税额度为每年 5,550 欧元,针对配偶(3,400 欧元)及未成年子女(首名子女 2,400 欧元,第四名及以上递增至 4,500 欧元)还享有额外的免税额度。移居西班牙工作的非居民可选择适用《个人所得税法》第 93 条下的“贝克汉姆法案”(Beckham regime),最长可在 6 个纳税年度内,对来源于西班牙的劳动所得在 60,0000 欧元以内的部分按 24% 的单一平税率征收,超出部分按 47% 征收。
西班牙个人所得税(IRPF)税阶 · 2026年国家与自治区合并参考税率表 | |
年度应纳税所得额(欧元) | 税率 |
|---|---|
不超过 €12,450 | 19% |
€12,450 – €20,200 | 24% |
€20,200 – €35,200 | 30% |
€35,200 – €60,000 | 37% |
€60,000 – €300,000 | 45% |
超过 €300,000 | 47% |
薪酬发放周期
西班牙的薪酬按月发放,通常在当月的最后一个工作日或次月的前 5 个工作日内,通过银行转账支付至员工本地的 IBAN 账户。现金支付虽属合法但不常见,且需要员工签署工资收据(recibo de salarios)。
雇主每月必须向员工发放明细工资单(nómina),列明税前薪资、社会保障和 IRPF 各代扣项以及税后实发薪资。向社会保障总局(TGSS)提交的月度申报包括 RLC(Relación de Liquidación de Cotizaciones)和 RNT(Relación Nominal de Trabajadores),须在计薪周期次月的最后一天前完成。代扣的 IRPF 税款须通过 Form 111 表格按月或按季缴纳给国家税务局(Agencia Tributaria),并在年终通过 Form 190 表格进行年度汇算清缴。
第 13 个月薪水与奖金发放
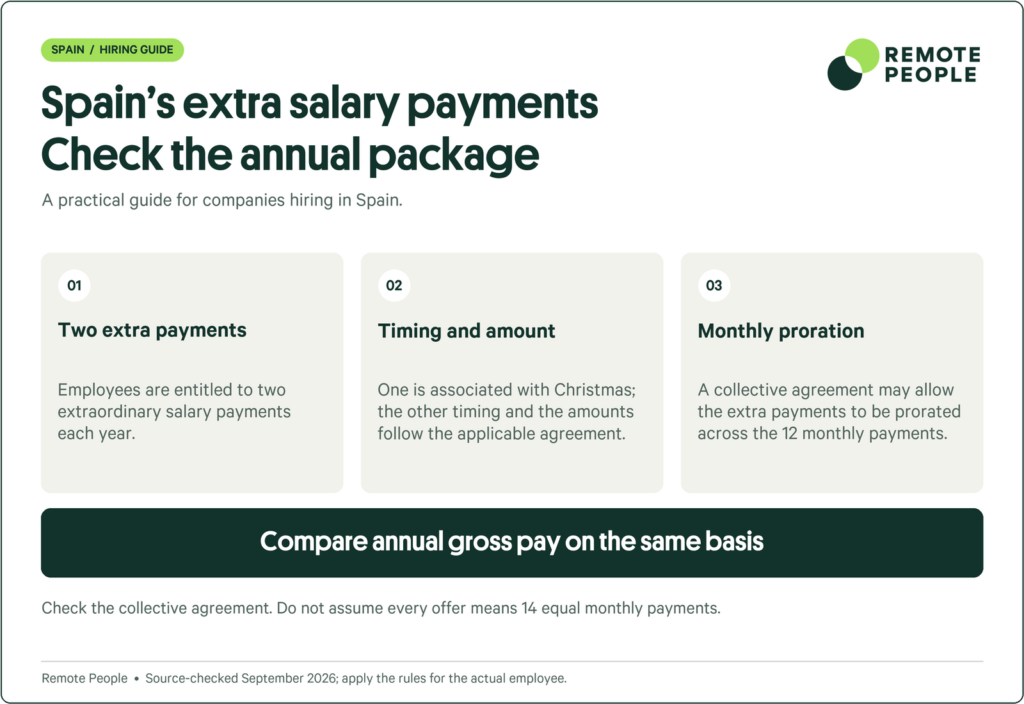
根据《工人法案》第 31 条,西班牙强制实行 14 期薪资发放结构。员工每年领取 12 个月的标准月薪加上两笔额外津贴(pagas extraordinarias),通常在 7 月和 12 月发放,每笔金额相当于一个月的基础薪资。
许多集体协议和个人劳动合同选择将这两笔额外津贴分摊(pago prorrateado)到 12 个月的工资单中发放,这样月度工资单(nómina)金额更高,但不再一次性发放年底双薪或节日奖金。只要年度税前薪资达到或超过集体协议规定的底线,这两种形式均完全合规。绩效奖金在私营企业岗位中非常普遍,且须全额缴纳个人所得税和社会保障金。
通过 EOR 在西班牙聘用员工的成本
EOR 服务费用
西班牙的名义雇主(EOR)服务费通常在每位员工每月 500 美元至 900 美元之间,无论员工薪资高低均按固定的美元金额计收。该费用涵盖合同起草与管理、月度薪酬发放、IRPF 个人所得税代扣代缴、TGSS 社会保障行政管理、FOGASA 缴费、法定假期跟踪、年度职业健康体检协调以及持续的《工人法案》合规保障。有关西班牙薪酬机制的全面详情,请参阅我们的西班牙薪酬与税务页面。
总雇佣成本拆解
在西班牙聘用员工的实际总成本为:税前薪资 + 雇主承担的社会保障缴费 + EOR 服务费。以行政和服务行业每月 3,000 美元的税前薪资为例,雇主的月度总成本约为 4,464 美元,比税前薪资高出约 48.8%。所有美元金额均按照 1 美元 = 0.925 欧元(2026 年 4 月参考汇率)进行近似折算。
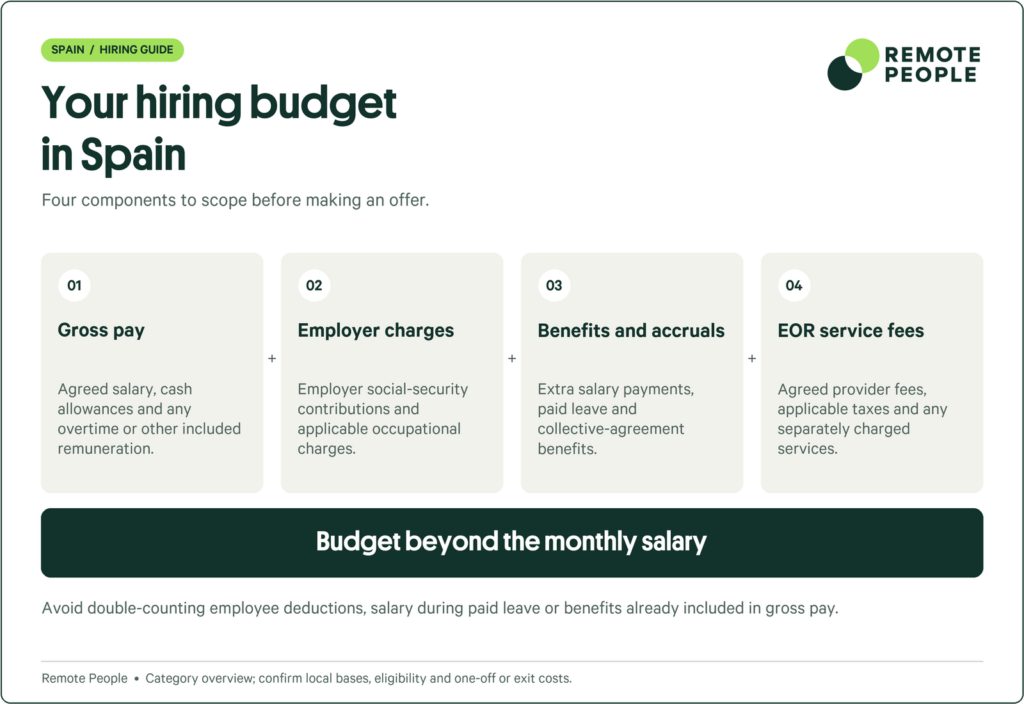
以下为您整理的西班牙名义雇主(EOR)、劳动法规与合规雇佣相关的 HTML 格式文档:
西班牙雇主成本示例 · 每月税前 3,000 美元 · 2026年 | ||
雇主成本构成 | 金额 (美元) | 占税前薪资比例 |
|---|---|---|
每月税前薪资 (Gross monthly salary) | $3,000.00 | 100.00% |
通用风险 (Common contingencies) | $708.00 | 23.60% |
失业保险(无固定期限合同) | $165.00 | 5.50% |
FOGASA(工资保障基金) | $6.00 | 0.20% |
职业培训基金 | $18.00 | 0.60% |
MEI(代际公平机制) | $22.50 | 0.75% |
AT/EP(办公类行业,1.5%) | $45.00 | 1.50% |
EOR 服务费 | $500.00 | 16.67% |
每月雇主总成本 | $4,464.50 | 148.82% |
准备好在西班牙招募人才了吗?立即联系 RemotePeople 启动招聘,我们将为您全权负责劳动合同、薪酬发放、税款代扣代缴以及西班牙法律法规的全面合规管理。无需在本地设立实体。
在西班牙使用 EOR(名义雇主)的好处
在西班牙使用名义雇主服务,能将签约候选人到正式入职的周期从数月缩短至数天。重新设立一家全新的有限责任公司(Sociedad Limitada,SL)通常需要 3 到 6 个月时间:包括在商业登记处(Registro Mercantil)注册、向国家税务局(Agencia Tributaria)申请税务登记号(CIF)、在社会保障总局(TGSS)获取社保账户代码(Código Cuenta de Cotización),以及开立本地银行账户和建立薪酬体系。而 EOR 凭借已有的成熟法律架构,可在 1 至 2 周内完成同等人员的入职办理。
合规红利同样至关重要。西班牙《工人法案》(Workers’ Statute)包含 90 多个条款,全国现行生效的集体谈判协议(CBA)超过 5,000 份,TGSS 须每月进行申报,MEI 费率每年 1 月都会上调,且 2026 年还在原有架构之上新增了团结附加税(Cuota de Solidaridad)。
专注于西班牙市场的 EOR 能跟进每一项政策动态,为客户规避雇主侧的法律责任,并投保雇主责任险作为风险托底。对于聘用 1 至 15 人的企业而言,这几乎总是比在本地同时聘请劳动法律师(laboralista)、税务事务所(gestoría)和薪酬服务商更具成本效益。
该模式还具备双向扩展弹性。如果下个月需要在瓦伦西亚招募第二名员工,只需将其直接添加到现有的 EOR 合同中。
若因业务调整需要关停西班牙业务,只需依法给予通知期即可顺畅退出;无需进行企业实体注销,无需在税务局排队等待清税证明,也不必办理商业登记处的解散程序。
正是这种灵活性,使 EOR 成为跨国企业在西班牙聘用 1 至 15 人团队时的首选途径,尤其是对于首次进军马德里、巴塞罗那、马拉加或瓦伦西亚市场的企业而言。
西班牙的劳动合同解约与离职办理
通知期规定
根据《工人法案》第 53 条,因客观原因(经济、技术、组织或生产原因)解雇的法定通知期为 15 个日历日。对于惩戒性解雇(第 54 条),无需提前通知,但解雇信中必须明确列出事实依据与生效日期。
员工主动辞职须提前 15 天通知,除非个人劳动合同或适用的集体协议规定了更长的期限(技术人员和管理人员通常为 1 个月)。雇主可以自主决定是否以代通知金代替通知期。根据关于特殊劳动关系的第 1382/1985 号皇家法令,高级管理人员的通知期可通过合同约定长达 3 个月。
解雇补偿金(Severance Pay)
计算方法
西班牙的解雇补偿金由《工人法案》规定,取决于解雇是被归类为客观解雇、不当解雇(improcedente)还是惩戒性解雇(有正当理由)。根据《工人法案》第 53 条,客观解雇的法定基准为每工作满一年补偿 20 天的薪水,封顶为 12 个月的薪资。
根据第 56 条,不当解雇按每工作满一年补偿 33 天薪水计算,封顶为 24 个月的薪资。对于 2012 年 2 月 12 日之前签署的合同,其在此日期之前的工龄保留原有的更高标准(每年补偿 45 天,封顶 42 个月)。补偿金按员工最近的税前月薪(包含分摊的额外津贴 pagas extraordinarias)计算。未休的年假始终作为最终结清款(finiquito)的一部分在离职时单独支付。
封顶上限与例外情况
除非特定的合同条款或集体协议规定了更高标准,否则适用 12 个月(客观解雇)和 24 个月(不当解雇)的法定封顶上限。因第 54 条规定的惩戒性原因(屡次无故缺勤、抗命、违反合同诚信原则等)被解雇的员工,若解雇原因获得仲裁或法院支持,则无权获得任何补偿金。
到达约定到期日的固定期限合同,需自动支付每工作满一年补偿 12 天的到期补偿金。孕妇、处于产假/陪产假期间的父母以及工会代表等受特殊保护群体,只能在满足严格的程序保障下被解雇;凡违反此类保护规定的解雇均会被判无效(nulo),并强制要求复职及补发预支工资。
解雇事由
西班牙法律认可的解雇事由包括:出于经济、技术、组织或生产原因的客观解雇(ERE 或个人 despido objetivo)、因员工严重违纪进行的惩戒性解雇,以及协商解除劳动关系(baja voluntaria mutua)。客观解雇必须附有经济或组织原因的书面证明材料,并提交给员工以及(涉及超过法定人数的集体裁员时)劳动局和员工代表。
惩戒性解雇需要一份载明日期、事实和依据的解雇信,员工可在 20 个工作日内向社会法院(Juzgado de lo Social)提出起诉。解雇若被判定为不当解雇,雇主必须在 5 天内选择恢复员工职务或支付每年 33 天的解雇补偿金;被判无效的解雇(违反程序或属于受保护群体)则必须恢复职务并补发全额欠薪。协商解除在实践中非常普遍,因为双方都可以免去复杂的法定程序且补偿方案可谈,金额通常介于客观解雇和不当解雇的基准线之间。
西班牙 EOR 与其他雇佣模式对比
EOR vs. 在本地设立实体
在西班牙设立子公司需要先完成公证注册、CIF 税号登记以及银行开户,然后才能招聘第一名员工。这一过程需要 3 到 6 个月,并会产生长期的会计、公司税及 TGSS 行政管理成本。EOR 通过已有的本地实体进行雇佣,省去了上述所有环节,使您能在不到两周的时间内完成首位员工的入职。下表对比展示了两种途径在速度、成本、合规性和风险方面的差异:
西班牙 EOR 与设立本地实体对比 · 搭建时间、成本、风险与适用场景 | ||
对比项目 | 名义雇主 (EOR) | 自建实体 (SL / SA) |
|---|---|---|
搭建时间 | 1–2 周 | 3–6 个月 |
前期搭建成本 | $0 | $8,000–$20,000(含 SL 最低 3,000 欧元注册资本) |
日常运营成本 | $500–$900 / 人 / 月 | 每年 $15,000–$30,000 的维护费用 |
是否需要本地董事 | 不需要(EOR 即为本地实体) | 无强制规定,但建议设立本地管理人 |
社会保障登记 | 由 EOR 全权负责 | 由您自行管理 TGSS/INSS 登记 |
薪酬计算与税务申报 | 由 EOR 全权负责 | 由您自行管理(或外包给 gestoría 税务事务所) |
最适合的团队规模 | 1–15 名员工 | 15 名员工以上 |
缩减规模 / 退出机制 | 简便,无实体需要注销 | 成本高昂,须进行法律解散程序 |
政府采购合同投标 | 不具备资格 | 具备资格(要求具有本地实体) |
来源:西班牙投资局 (ICEX) 以及 PwC 企业税总结:西班牙 | ||
对于大多数在西班牙招募前几名员工的企业来说,EOR 是经济效益更好的选择。算上公证费、商业登记处备案费、CIF 税号申请费以及 3,000 欧元的最低注册资本,设立一家单人有限责任公司(SL)的成本通常在 8,000 到 20,000 美元之间;此外每年还需要 15,000 到 30,000 美元来维持税务事务所(gestoría)、企业税申报以及任何西班牙实体所需的合规运营。
对比 EOR 的盈亏平衡点通常在 15 名员工左右。在此规模以下,每月支付的 EOR 服务费低于运行本地财务和人力资源部门的固定成本;超过这一规模后,拥有自有实体带来的单人成本优势开始显现。对于计划参与西班牙公共招投标、在银行、保险或医药等监管行业运营,或因企业税原因建立常设机构(PE)的公司,无论团队规模大小,都需要设立自己的有限责任公司(SL)。
退出机制与搭建过程同样关键。注销一家西班牙 SL 是一个耗时数月的复杂流程,涉及清税证明、社保注销、资产清算以及商业登记处的解散备案,通常需要 6 到 9 个月。而结束 EOR 合作关系仅需履行合同规定的通知期即可。
EOR vs. 招聘独立承包商(Independent Contractors)
西班牙法律严格区分劳动合同下的正式员工(contrato de trabajo)与商业服务协议下的真实自雇人士(autónomo)。劳动监察部门依据 TRADE 标准(经济依赖性、排他性、融入客户组织程度)进行审查;如果控制力和依赖程度符合雇佣特征,会将承包商重新定性为员工。假承包商定性会引发长达 4 年的追缴雇主社保费及罚款。下表展示了两种模式的适用场景对比:
西班牙 EOR 与独立承包商对比 · 合规、成本与风险 | ||
对比项目 | EOR(全职员工) | 独立承包商 (Autónomo) |
|---|---|---|
法律关系 | EOR 的正式员工 | 自雇人士 (Autónomo),无雇佣关系 |
合规风险 | 低。EOR 确保符合《工人法案》规定 | 较高。存在“假自雇”(falso autónomo)认定风险 |
薪酬与税务 | EOR 负责代扣 IRPF、社保缴费及申报 | 承包商向您开具发票;自行处理税费和 RETA 缴费 |
福利与假期 | 享有法定福利、30 天带薪假及社会保障 | 无权享有员工法定福利 |
知识产权保护 | 更强。根据第 20/2003 号法律,劳动合同默认转让 IP | 较弱。需要在服务合同中明确约定知识产权转让条款 |
解约清退 | 受《工人法案》通知期和解雇补偿金约束 | 可根据服务合同条款直接终止 |
最适合的场景 | 长期、核心团队岗位 | 短期项目、专业技术任务 |
成本结构 | 薪资 + 30.65% 社保 + AT/EP + EOR 服务费 | 发票服务费(日单价通常较高,承包商自行承担 RETA) |
聘用独立承包商(autónomos)仅适用于部分场景,例如短期项目、专业咨询服务,以及对工作时间、工作方法和客户组合拥有真正自主权的岗位。西班牙劳动和税务机关采用实质重于形式的审查原则,重点关注工作时间、监督机制、专属工作空间、排他性以及该人员对单一客户的经济依赖度。2021 年的《骑手法案》(Ley Rider)及后续法院判例,进一步收紧了对“假自雇”(falso autónomo)的认定标准,尤其是在平台和科技行业。
如果承包商关系被重新界定为雇佣关系,后果将向前追溯:客户须补缴过去未缴的雇主社保(30.65% + AT/EP)、员工社保(6.48%)及代扣 IRPF,支付欠缴金额的利息,并面临来自劳动监察局(Inspección de Trabajo)和 TGSS 的行政罚款。该人员还将追溯获得法定假、额外津贴(pagas extraordinarias)以及解雇补偿金的索赔权。RemotePeople 在西班牙的承包商管理解决方案提供合规的自雇人士支付、书面服务合同及合规分类审查,帮助客户在合适场景下合规使用承包商,避免违规暴露。
EOR vs. PEO(专业雇主组织)
PEO 是主要在美国使用的一种共同雇佣(Co-employment)模式,由 PEO 和客户根据客户服务协议共同承担雇主责任。西班牙在法律上没有对应的结构:西班牙的每名员工都必须在 TGSS 注册单一的法律雇主,这意味着 PEO 无法在西班牙合法运营。下表对比阐明了为什么 EOR 是适合西班牙的正确载体,以及美国 PEO 模式的局限。
西班牙 EOR 与 PEO 对比 · 法定雇主、法律责任与搭建 | ||
对比项目 | 名义雇主 (EOR) | 专业雇主组织 (PEO) |
|---|---|---|
法定雇主 | EOR 即为法定雇主 | 您仍为法定雇主(共同雇佣关系) |
是否需要本地实体 | 不需要。EOR 即为本地实体 | 需要。您必须在西班牙拥有自己的 SL 或 SA |
最适合的场景 | 在西班牙没有实体的公司 | 在西班牙已有实体的公司 |
合规法律责任 | EOR 承担全额合规责任 | 由您与 PEO 共同分担责任 |
搭建时间 | 1–2 周 | 取决于您的实体搭建进度(数周至数月) |
人力资源政策控制力 | EOR 在西班牙劳动法框架内进行管理 | 更直接的控制力,PEO 仅提供建议 |
典型应用场景 | 开拓新市场、组建小型远程团队、测试新市场 | 需要人力资源外包的成熟西班牙本土业务 |
来源:西班牙投资局 (ICEX) 以及 劳动与社会经济部 | ||
两种模式之间最根本的区别在于实体所有权。EOR 拥有合法的西班牙公司,可直接签署劳动合同、发放薪酬并向 TGSS 和国家税务局进行申报,因此客户无需在本地建立任何架构。而 PEO 需要与客户已有的实体合作进行共同雇佣,协助分担 HR 行政和薪酬事务,但劳动关系本身仍归属于客户实体。
西班牙不像美国那样拥有专门的 PEO 许可框架。在西班牙市场上宣称的 PEO 服务,通常只是在客户自有的 SL 之上叠加的薪酬服务局、税务事务所(gestoría)或人力资源外包服务。因此,对于没有西班牙实体的外国公司来说,现实中的选择通常是在设立有限责任公司(SL)与使用 EOR 服务之间二选一。
西班牙法定节假日
西班牙每年有 14 天法定节假日:9 天由中央政府确定的全国性节假日、最多 4 天自治区(comunidad autónoma)地方节假日,以及 1 天市政节假日。当全国或自治区节假日适逢周日时,政府会在官方日历中公布补放假日期。以下 2026 年全国节假日日历中列出的日期,所有雇主均须按正常标准支付薪资,若因工作需要加班则须按加班费标准支付。
西班牙法定节假日 · 2026日历年 | ||
日期 | 节日名称 | 类型 |
|---|---|---|
1月1日 | 元旦 (Año Nuevo) | 全国性节假日 |
1月6日 | 三王节 (Reyes Magos) | 全国性节假日 |
4月3日 | 耶稣受难日 (Viernes Santo) | 全国性节假日(浮动) |
5月1日 | 国际劳动节 (Día del Trabajo) | 全国性节假日 |
8月15日 | 圣母升天节 (Asunción) | 全国性节假日 |
10月12日 | 西班牙国庆节 (Fiesta Nacional de España) | 全国性节假日 |
11月2日 | 万圣节补假 (Todos los Santos, 原11月1日) | 全国性节假日(补假) |
12月7日 | 宪法日补假 (Día de la Constitución, 原12月6日) | 全国性节假日(补假) |
12月8日 | 圣母无染原罪节 (Inmaculada Concepción) | 全国性节假日 |
12月25日 | 圣诞节 (Navidad) | 全国性节假日 |
西班牙在 2026 年共放假多达 14 天:包括皇家法令确定的 9 天全国节假日、2 天自治区节假日以及由各市镇自行确定的 2 天地方节日。常见的地方区域节假日包括加泰罗尼亚的圣乔治节(4 月 23 日)、马德里的圣伊西德罗节(5 月 15 日)、瓦伦西亚的火节(3 月 19 日)以及加利西亚的圣地亚哥节(7 月 25 日)。当全国节假日刚好在周日时,内阁会议通常会将假期顺延至随后的周一。
在法定节假日安排工作的,必须按照适用的集体谈判协议规定的标准支付加班费,通常比正常薪资高出至少 75%,或给予等效的补休。薪酬考勤日历应将全国和地方节假日编入每月工时表和假期跟踪中,EOR 服务商会根据员工所在省份自动进行调整。
如何开始使用西班牙 EOR 服务
通过 RemotePeople 启动 EOR 流程非常简便,只需一次沟通和签署几份文件。以下 5 个步骤涵盖了在西班牙聘用一名欧盟籍员工的标准入职流程:
- 第一步:向 RemotePeople 提交岗位明细,包括职位名称、欧元计价的年度税前薪资、预计入职日期、工作所在省份,以及候选人是否需要办理工作许可赞助。
- 第二步:RemotePeople 编制美元计价的成本预估单,包含税前薪资、雇主社保缴费、EOR 服务费以及相关签证费用(如适用)。
- 第三步:签署 EOR 服务协议,并提供员工的基本信息、NIE(外国人身份证号)或护照复印件、本地银行 IBAN 账号以及所需的资质证明文件。
- 第四步:RemotePeople 起草西班牙劳动合同,在 TGSS 办理员工社保参保登记(alta),在 SEPE(国家就业局)完成合同备案,并将员工纳入公共医疗和养老金体系。
- 第五步:员工在约定日期正式入职开展工作,由 RemotePeople 负责后续的每月薪酬发放、IRPF 税款代扣代缴、TGSS 社保申报以及全程的合规管理。
联系我们的专业团队,获取在西班牙招聘的固定报价,并根据您的岗位需求、团队规模和国籍构成定制切合实际的入职时间表。
在西班牙拓展业务的企业下一步去向
在西班牙拥有业务的雇主通常会将业务延伸至整个南欧,以充分利用欧盟内部的便利性及相似的商务文化。大多数团队会首先选择在意大利组建团队——共享欧盟合规框架。随后通常会拓展至哥伦比亚业务,利用通用的西班牙语劳动力资源。葡萄牙是融入伊比利亚半岛劳动力规范的自然延伸,而在法国进行招聘则凭借欧盟层面的劳动法协同完成整个区域的布局。
常见问题
是的。根据《工人法案》第 31 条的规定,雇主每年须支付 14 次薪水:包括 12 个月的常规月薪和两次额外的特别发放薪资(pagas extraordinarias),通常在每年的 7 月和 12 月发放(BOE: 工人法案)。许多合同会选择将这两笔额外的薪水按比例均摊(pago prorrateado)到 12 个月的日常薪酬发放(nóminas)中,这样虽然每月发放的数额更高,但不会在年底或年中一次性发放大额奖金。无论采用哪种方式,每年的薪酬总额都是相同的,而对于 EOR 客户而言,均摊模式通常更便于进行预算规划。
根据《个人所得税法》第 93 条规定的“贝克汉姆法案”(Beckham regime),符合条件者在长达六个纳税年度内,在西班牙境内的劳动所得(最高 60 万欧元)适用 24% 的统一税率(超过 60 万欧元的部分按 47% 计税)(数据参考 普华永道全球税务总结:西班牙)。申请资格要求因工作目的移居西班牙,且在此前五年内未曾成为西班牙的税务居民。第 28/2022 号法律进一步将适用范围扩大至远程办公人员、数字游民以及创新型初创企业的创始人,使该项制度成为吸引高阶人才移居的重大优势。
根据《工人法案》第 53 条,客观解雇(出于经济、技术、组织或生产原因)需要提前 15 个日历日通知,法定遣散费为每工作满一年支付 20 天薪资,上限最高为 12 个月的薪水(BOE: 工人法案 (RDL 2/2015))。根据第 54 条进行的惩戒性解雇无需提前通知,但必须附带书面解雇事由说明函;若被判定为不合法解雇,遣散费赔偿标准将提高至每工作满一年支付 33 天薪资,最高不超过 24 个月的薪水。
不需要。在西班牙,名义雇主(EOR)会在名义上作为法定雇主,因此外国公司无需设立有限责任公司(Sociedad Limitada)、申领 CIF 税号或向社会保障总局(Tesorería General de la Seguridad Social)进行登记,即可直接聘用西班牙员工。设立当地子公司通常需要耗时 3 至 6 个月,且需支付 3,000 至 5,000 欧元的法律与公证费用,而通过 EOR 机构,最快仅需 1 至 2 周即可完成员工入职。
PEO(专业雇主组织)通常采用“共同雇佣”模式,即由 PEO 与客户共同分担雇主责任;这种架构在美国合法,但在西班牙劳动法下却不被认可,因为西班牙法律要求劳动合同中必须明确单一的法定雇主。因此,在西班牙,那些以“PEO”名义提供服务的机构,实际上往往是作为“法定雇主”运作——即代表外国客户在法律上正式雇佣员工,并承担《工人法》(Workers' Statute)规定的所有法定义务。
西班牙的薪酬发放采用每年 14 次薪资的发放周期 —— 包括 12 个月的常规月薪以及分别在 7 月和 12 月发放的两次特别发放薪资(pagas extraordinarias)。个人所得税(IRPF)采用 19% 至 47% 的累进税率进行源头代扣代缴,同时雇主须每月向社会保障总局(TGSS)缴纳约 30.65% 的雇主社保份额。未在西班牙设立实体的外国公司可以通过名义雇主(EOR)开展合规的薪酬发放,由 EOR 代表客户代为处理 IRPF 税务申报、Modelo 111 预扣税声明以及每月的 TGSS 社保结算。