
 Recruit

德国名义雇主 (EOR)
-
 adminrp
- Published
- 23 10 月, 2026








德国拥有欧洲最大的经济体,也是欧盟最重要的国家之一。尽管按人口计算,德国仅位居世界第 19 位,但其 GDP 却高居全球第三,预计到 2026 年将达到 5.45 万亿美元。德国拥有超过 4550 万名高技能、受过良好教育的劳动力,具备强大的制造业基础,并可触达欧盟市场内 4.52 亿人口,这使得德国成为极具吸引力的人才来源地。
德国拥有超过 8350 万人口,他们享有完善的法律保障和社会福利项目,这些项目主要通过企业税和就业相关税收来资助。对于外国雇主而言,在德国设立实体不仅耗时,而且在严格遵守当地法规的前提下管理德国员工的人力资源事务,也极具挑战性。因此,对于希望在德国组建小型人才团队的雇主来说,与德国当地的“名义雇主”(Employer of Record,简称 EOR)合作,是一种高效且经济的解决方案。本指南将探讨 EOR 的运作方式,分析其相较于其他招聘模式的优势,并介绍 Remote People 如何作为可靠的合作伙伴,助您快速吸纳德国顶尖人才加入您的团队。
在德国,名义雇主(Employer of Record)模式是如何运作的
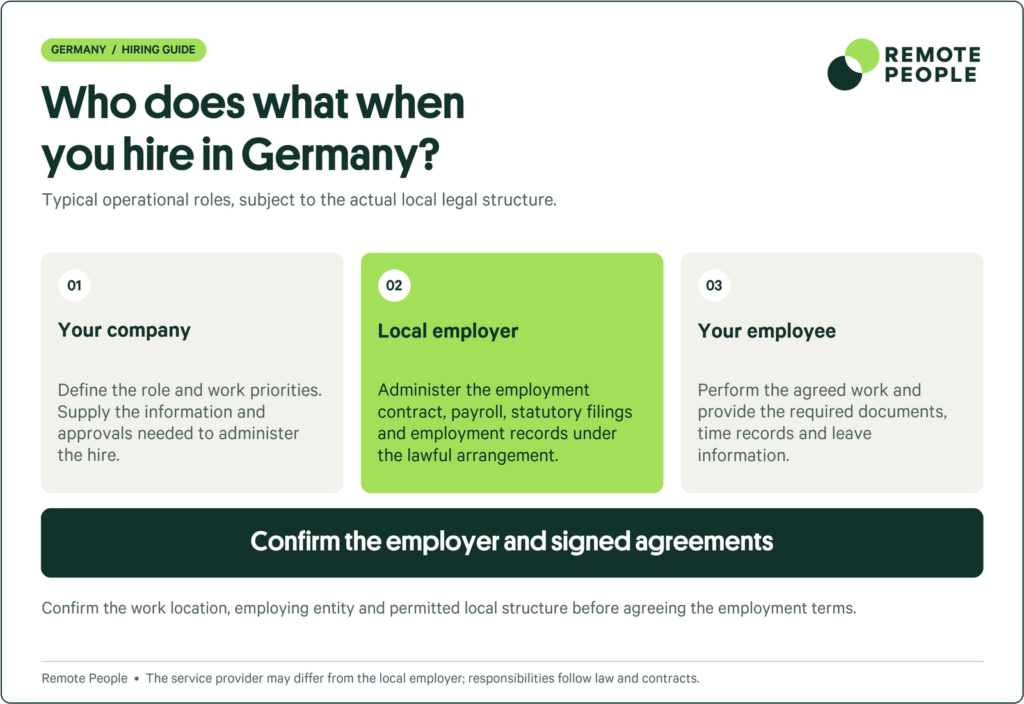
如果您想进一步了解“名义雇主”(Employer of Record,简称 EOR)服务,请阅读我们的指南——“什么是名义雇主(EOR)?”。该指南全面介绍了这一模式、其优势以及适用场景。
如果您正在比较不同的服务提供商,可以参考我们的“最佳名义雇主(EOR)服务提供商”指南。其中评估了多家领先平台,旨在帮助您为企业选择最合适的解决方案。
在德国,谁会使用名义雇主(Employer of Record)服务?
对于各种规模和市场定位的企业而言,通过名义雇主(EOR)进行招聘都是一种绝佳的选择。无论是希望获取特定专业技能的小型企业,还是寻求向新市场扩张的大型企业,都能从 EOR 提供的服务模式中受益——企业无需在当地注册实体,也无需精通当地的劳动法规,即可在海外进行招聘。
- 快速入职员工:在德国设立实体并让员工正式入职,通常需要两到四个月的时间。而通过已在当地注册实体的 EOR,员工入职仅需一到两周,从而大幅缩短了新员工的入职周期。
- 无需承担实体运营成本即可聘用少量德国员工:对于希望保持灵活性、采用远程团队协作并能快速调整战略方向的企业而言,在多个国家注册实体不仅成本高昂,还会带来复杂的管理负担。EOR 服务让企业无需设立实体,即可直接聘用德国的顶尖专业人才。
- 在正式设立子公司前先试水德国市场:对于计划进军德国乃至整个欧盟市场的中大型企业,在投入大量资源之前,往往需要先进行市场调研并建立业务联系。在正式设立实体前,企业可通过 EOR 聘用德国当地人才,借助这些专业人士来“试水”市场,从而判断进一步扩张是否为明智之举。
- 将德国人才纳入国际化团队:现代企业不希望受地理位置的限制。他们倾向于汇集全球各地的优秀人才,无论其身处何地。EOR 服务使企业无需在多国设立实体,只需支付相应的服务费,即可在多个国家同时进行招聘。
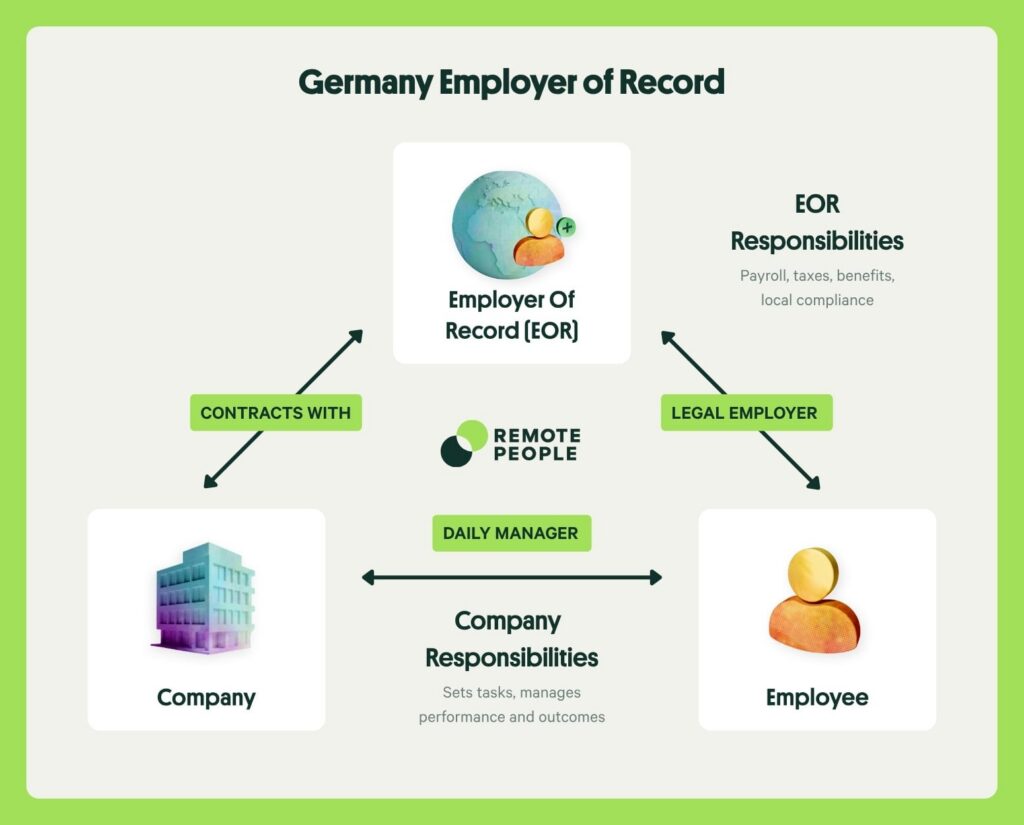
在德国,谁会使用名义雇主(Employer of Record)服务?
- 签署 EOR 协议并提供员工信息(1-2 天):客户与 EOR 服务商签订服务协议,并提供拟聘员工的相关信息,包括姓名、职位、薪资及福利待遇等。
- 起草并审核劳动合同(1-3 天):EOR 服务商为每位员工起草符合当地法规的劳动合同。由 EOR 服务商直接签署合同并获取员工签名,从而在法律层面成为这些员工在德国的雇主。
- 办理社保与税务登记(3-7 天):EOR 服务商负责为每位员工在医疗保险基金、德国养老保险机构、联邦就业局以及当地税务局完成登记,确保其在德国的合法就业资格。
- 设置薪资发放与福利登记(2-3 天):EOR 服务商将员工纳入薪资发放体系,并根据其薪资、福利及税务状况,在系统中建立相应的计算规则。此外,EOR 服务商还会为员工办理意外伤害保险,以及客户希望提供的其他补充福利。
- 员工入职与首日安排(1 天):EOR 服务商确保每位员工都持有社会保险卡,凭此卡即可正式开始工作。客户通常会在员工入职首日提供工作指导,或安排更全面的入职培训计划。
在德国招聘
德国劳动法律法规
雇佣合同
在德国,劳动合同可分为无固定期限合同和固定期限合同。根据《证明法》(NachwG – Nachweisgesetz 2025),固定期限合同必须采用书面形式,而无固定期限合同则无此强制要求。不过,对于无固定期限合同的员工,雇主必须在员工入职后一个月内以书面形式提供相关雇佣细节。这些雇佣细节必须涵盖工作地点、薪酬、加班费、工作时间、休息时间、节假日、试用期、休假权益,以及纪律处分和劳动合同终止程序等内容。若该雇佣关系适用任何集体协议,也必须将其包含在内。
固定期限合同的最长期限为两年;在此期限内,合同最多可续签三次,但此后不得再续签。对于新成立的企业,固定期限合同的最长期限可达四年。如果雇主能够证明存在客观或实质性的理由,则可采用更长期限的合同。所有条款均须以书面形式明确列出,包括合同的明确起始日期和结束日期,以及续签的可能性与相关条件。
工作时间与加班
根据《工作时间法》(ArbZG),德国雇员的标准工作时间为每天8小时,每周最长48小时。法律允许加班,但除非集体协议中另有规定,否则员工每天的工作时间不得超过10小时,每周不得超过60小时。此外,在24周的周期内,平均每日工作时间不得超过8小时。德国法律并未强制要求雇主支付加班费;不过,个人劳动合同或集体协议中通常会包含加班费相关条款,且通常按正常工资的125%支付。需要注意的是,上述加班时长限制通常不适用于管理人员。
员工每周享有至少24小时的休息时间,通常安排在周日。在两个班次之间,员工必须享有至少11小时的休息时间。此外,若工作时长达到6小时,员工必须享有至少30分钟的休息时间;若工作时长达到9小时及以上,则必须享有至少45分钟的休息时间。
加班费与额外薪酬标准
| 工时类型 | 费率倍数 | 每日/每周上限 | 备注 |
|---|---|---|---|
| 常规加班(工作日) | 125%(常见标准) | 每日最长 10 小时(含正常工时与加班工时) | 法律未规定强制性加班费;具体费率由集体协议或劳动合同约定。25% 为最常见的加成比例。 |
| 夜间工作(23:00–06:00) | 125%–130% | 每晚 8 小时(最长可达 10 小时,前提是在 4 周周期内平均每晚工时不超过 8 小时) | 必须提供相应的加班费或补休。 |
| 公共假日工作 | 150%–200%(常见标准) | 原则上禁止,除非符合《德国工作时间法》(ArbZG)规定的豁免情形。 | 须在 8 周内安排补休;集体协议中通常会约定相关加班费;该部分报酬免税。 |
| 周六工作 | 100%–125% | 属于法定6天工作周的一部分 | 周六为正常工作日;仅在合同另有约定的情况下支付额外报酬 |
| 周日工作 | 150%(通常情况) | 劳动者每年须至少享有15个周日的休息日 | 须在2周内安排补休;额外报酬标准由集体协议规定 |
最低工资与奖金
- 参加培训期不超过三个月的培训人员;
- 参与教育项目的实习生;
- 未完成职业培训且未满 18 岁的劳动者;
- 在受雇前已失业至少满一年的劳动者(此类人员在入职后的前六个月内,其薪资可低于最低工资标准)。
|
德国最低工资标准(2026-2027年) |
|
|
最低工资标准 |
适用期间 |
|---|---|
|
13.90欧元/小时 |
2026年1月1日 – 2026年12月31日 |
|
14.60欧元/小时 |
2027年1月1日 – 2027年12月31日 |
试用期
德国《民法典》(BGB)允许设立最长为六个月的试用期(Probezeit),这在德国的劳动合同中属于标准做法。试用期也可以设得更短,且若合同中有相关约定,则可通过书面形式将其延长,但最长不得超过六个月。固定期限合同也可以包含试用期,但试用期的长短必须与合同总期限相称(尽管法律并未规定试用期与合同总期限的具体比例)。
处于试用期的员工若想辞职,只需提前两周通知雇主;同样,雇主若想解雇处于试用期的员工,也只需提前两周通知。在试用期内,雇主无需提供解雇理由。不过,员工从入职第一天起即可享有社会保障,并在入职四周后开始享有带薪病假。此外,在试用期内,员工的带薪年假权益也会照常累积。
休假权益
德国劳动者享有公共假日休假,以及用于休息或处理个人事务的带薪年假。此外,他们还可能因健康或家庭原因享有其他各类假期。以下将对这些假期及其适用条件进行说明:
年假
根据《联邦休假法》(BUrlG),每周工作六天的员工,每年享有不少于24个工作日的带薪年假;每周工作五天的员工,每年则享有20个工作日的带薪年假。此处所指的“工作日”涵盖周一至周六,不包括周日及法定节假日。许多集体协议规定年假天数为25至30天;在个人劳动合同中,提供同等天数的年假也十分常见。
员工休年假期间的工资,按其休假前13周的平均工资计算。通常情况下,员工须在年假产生的当年内将其用完,不得结转至下一年。不过,员工从入职第一天起(即便处于试用期内)就开始累积带薪年假。
病假
员工在工作满四周后,即享有病假权利。若因患病或遭遇意外而无法工作,员工有权获得带薪休假;在缺勤的前六周(42个日历日)内,雇主须支付其正常工资的100%。此后,在三年内累计最长78周的缺勤期间,员工可通过医疗保险领取相当于其工资70%的补助。在病假期间,员工重返原岗位的权利也受到充分保障,除非能够证明其健康状况预后不良,且会给雇主的业务造成严重损害。
目前,仅在劳动合同或集体协议有明确规定的情况下,员工才需从患病首日起向雇主提供医疗证明(病假条)。然而,根据相关改革计划,自2027年1月起,所有休病假的员工均须从缺勤首日起提供医疗证明。
产假
《母性保护法》(MuSchG – Mutterschutzgesetz)从多方面为怀孕女性提供保护。她们每日工作时间不得超过 8.5 小时,且不得在晚上 10 点之后工作;此外,在预产期前 6 周及分娩后 8 周内,她们不得从事任何工作,总计享有 14 周的产假。若生育多胞胎或早产,产假还可额外延长 12 周。在此期间,雇主通常不得解雇这些女性。
在德国,处于产假期间的女性可领取相当于其正常收入 100% 的薪资。该收入由两部分组成:由医疗保险机构支付的每日 13 欧元(即“生育津贴”,德语:Mutterschaftsgeld),以及由雇主支付的剩余部分。
陪产假
<span style=”font-weight: 400;”>根据《联邦休假法》(BUrlG),每周工作六天的员工,每年享有不少于24个工作日的带薪年假;每周工作五天的员工,每年则享有20个工作日的带薪年假。此处所指的“工作日”涵盖周一至周六,不包括周日及法定节假日。许多集体协议规定年假天数为25至30天;在个人劳动合同中,提供同等天数的年假也十分常见。</span>
<span style=”font-weight: 400;”>员工休年假期间的工资,按其休假前13周的平均工资计算。通常情况下,员工须在年假产生的当年内将其用完,不得结转至下一年。不过,员工从入职第一天起(即便处于试用期内)就开始累积带薪年假。</span>
其他法定假期
- 育儿假(Parental Leave):每位家长针对每个孩子最多可享有三年的育儿假(德语:Elternzeit)。其中,前12个月的假期须在孩子满三岁前使用完毕,其余24个月的假期则可在孩子满八岁前使用。在此期间,家长可领取相当于其净收入65%的育儿津贴(德语:Elterngeld);若父母双方同时休假,则津贴发放期可延长至14个月。此外,如果家长希望在休假期间兼职工作(每周15至32小时),还可以选择领取减半的津贴,但领取期限会相应延长一倍(德语:ElterngeldPlus)。
- 子女病假(Child sick leave):当12岁以下的子女患病时,每位家长可申请假期以进行照料;每个孩子最多可享有15天假期,每人每年总计最多可享有35天假期。对于单亲家长,每个孩子最多可享有30天假期,每年总计最多可享有70天假期。 雇员可从其公共医疗保险机构获得补偿,金额相当于其正常收入的90%,但最高限额为每天135.63欧元。
- 丧假: 尽管德国民法典(BGB)中没有专门针对丧假的条款,但它允许员工因非自身过错导致的、不可避免的个人原因请短假,且此类假期可获带薪待遇。这通常会在劳动合同中明确列为“丧假”,时长一般为一至三天。
- 照护假: 根据《照护假法》(PflegeZG),员工若有短期照护需求,可享有最长十天的假期;在此期间,由长期护理保险基金或私人保险支付薪资,金额相当于其正常收入的 90%(每日最高 135.63 欧元)。此外,员工还可申请最长六个月的无薪假,以便提供长期照护(此项规定仅适用于员工人数在 15 人及以上的企业)。
- 婚假: 法律并未强制规定婚假,但许多集体协议会为员工提供一天的带薪婚假。
|
德国就业休假权益一览表 |
||
|
休假类型 |
时长 |
资格与说明 |
|---|---|---|
|
年假 |
24个工作日(每周6天工作制);20个工作日(每周5天工作制) |
入职满6个月后享有完整假期;多数合同约定为25–30天 |
|
病假(由雇主支付薪资) |
78周(前6周全额薪资;后续72周为70%薪资) |
需入职满4周;须提供医疗证明 |
|
产假 |
14周(产前6周 + 产后8周) |
全额薪资;其中每日13欧元由医疗保险支付,其余部分由雇主支付 |
|
育儿假 |
每个子女最多可休3年 |
父母双方均有资格申请; Elterngeld(育儿津贴),金额为净收入的 65%,期限为 12–14 个月 |
|
子女患病护理假 |
每名子女每年最多 15 天(总计上限 35 天);单亲父母享有双倍天数 |
适用于 12 岁以下子女;由医疗保险机构支付 90% 的薪资 |
|
护理假 |
短期护理最多 10 天;长期护理最长 6 个月(无薪) |
用于照顾患有重病的亲属(短期护理) |
|
丧假 |
1–3 天 |
适用于近亲;通常作为个人事假处理,或由集体协议规定 |
|
婚假 |
1 天 |
非法定假期,但在集体协议中较为常见 |
当您在德国通过名义雇主(EOR)开展业务时,对方会为您员工管理各类休假——包括记录其享有的休假额度、按规定支付休假期间的薪酬,以及统计其缺勤天数。这样,您便可专注于员工的工作表现,同时确保始终符合德国劳动法的相关规定。
法定雇员保险
在德国,劳动者享有社会保险制度(Sozialversicherung)的保障,该制度包含五个不同的分支。其中大多数分支的资金来源于雇主和雇员双方的缴费,而意外伤害保险则完全由雇主出资。
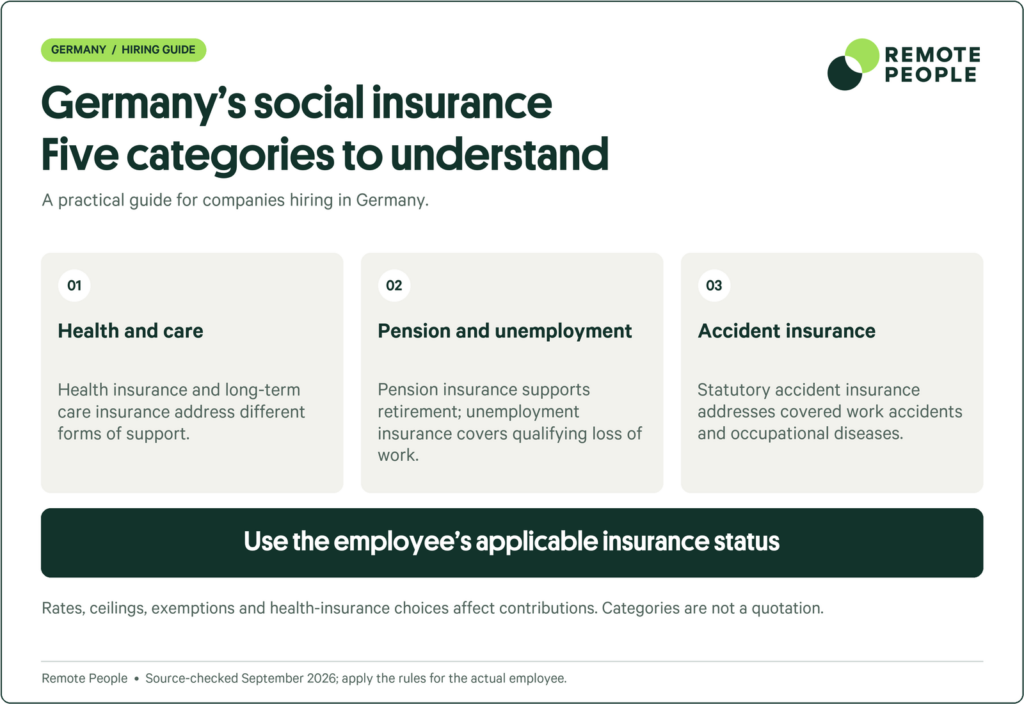
- 医疗保险 (GKV – Gesetzliche Krankenversicherung):在德国,所有劳动者均享有参加法定医疗保险的权利。该保险涵盖住院、药物、预防性医疗及其他医疗服务。法定医疗保险的基础费率为员工税前工资的 14.6%,由雇主和雇员各承担一半(即各占 7.3%)。此外,各公立医疗保险机构还会收取一定的附加费(平均约为 2.9%),同样由雇主和雇员共同分担。这意味着雇主平均需承担 8.75% 的缴费比例(缴费基数上限为 69,750 欧元)。
- 长期护理保险 (SPV – Soziale Pflegeversicherung):长期护理保险旨在为因疾病、年老或残疾而产生的护理费用提供保障。该保险的费率为税前工资的 3.6%(对于 23 岁以上且无子女的劳动者,费率提高至 4.2%),由雇主和雇员各承担一半(即各占 1.8%),缴费基数上限为 69,750 欧元。
- 养老保险 (GRV – Gesetzliche Rentenversicherung):养老保险为员工提供退休福利。该保险由雇主和雇员共同出资,双方各承担总缴费额(即税前工资的 18.6%)的一半(即各占 9.3%),缴费基数上限为 101,400 欧元。
- 失业保险 (ALV – Arbeitslosenversicherung):失业保险由雇主和雇员共同出资,双方各承担总缴费额(即税前工资的 2.6%)的一半(即各占 1.3%),缴费基数上限为 101,400 欧元。
- 事故保险 (GUV – Gesetzliche Unfallversicherung):事故保险由雇主全额承担。缴费比例为员工工资的 0.7% 至 13% 不等,具体比例取决于员工所在行业的风险等级。
德国的工作许可与签证
如果您希望聘用非德国籍人士——无论他们是已居住在德国,还是即将移居德国工作——他们都需要获得相应的许可。这一过程往往较为复杂,但许多“名义雇主”(EOR)服务商都能为其客户提供相应的支持与协助。
谁需要工作许可(居留许可)?
欧盟(EU)和欧洲自由贸易联盟(EFTA)的公民可以自由移居德国并在当地工作。其他国家的公民则需在入境前取得签证,并获得明确允许其在德国工作的居留许可。这类居留许可的作用类似于其他国家所采用的“工作许可”。不过,来自澳大利亚、加拿大、以色列、日本、新西兰、韩国、英国和美国的公民可以免签进入德国,并在抵达德国后再申请居留许可。
资格条件与所需文件
来自世界各地的专业技术人才,只要符合所申请许可的具体资格要求,即可进入德国工作。以“欧盟蓝卡”(德国)为例,申请人需持有工作录用通知(Job Offer),具备与该职位相应的学历或职业资格,且年薪至少达到 50,700 欧元。对于紧缺职业(如 STEM 领域专业人员、信息通信技术(ICT)管理人员等),年薪门槛可降至 45,924.20 欧元。申请人通常需要提供护照,以及住宿证明、资格证明和医疗保险证明。
处理时长与有效期
各类许可证的审批时长各不相同,具体取决于许可证类型、申请人的资历以及申请人的国籍。例如,办理“欧盟蓝卡”通常需要四到十二周的时间。
“欧盟蓝卡”的有效期为劳动合同期限加上三个月,最长不超过四年。其他类型的许可证有效期则在一年至四年之间。
续期流程
在德国,大多数类型的居留许可均可申请续期,续期后的有效期最长可与最初获批的期限相同,前提是申请人仍符合该居留许可所要求的各项条件。居留许可持有人通常须在证件到期前六至八个月提出续期申请。申请人需向当地外国人管理局(Ausländerbehörde)提交其现有居留许可原件、新合同、延长后的医疗保险证明,以及能够证明其受雇状态的工资单。
外国务工人员常见许可类型
劳动者有多种途径可以进入德国并开展工作。通常情况下,劳动者必须先取得“国家签证”(National Visa)方可入境,随后需向当地外国人管理局(Foreigners’ Authority)申请允许其在德工作的居留许可。在多数情况下,持有《劳动力派遣法》(AÜG – Arbeitnehmerüberlassungsgesetz)相关许可的“名义雇主”(EOR)可以协助办理这些居留许可。可申请的各类许可包括:
德国外籍员工许可类型 | ||
签证类型 | 有效期 | 适用对象 |
|---|---|---|
欧盟蓝卡 (EU Blue Card) | 最长 4 年 | 拥有大学学位且年薪超过 50,700 欧元的高技能专业人才 |
技术人才许可 (Skilled Worker Permit) | 1–4 年 | 具备受认可的职业培训经历或大学学位的专业人才 |
公司内部调动许可 (ICT Permit) | 最长 3 年 | 在跨国公司内部进行调动的管理人员、专家或实习人员 |
机会卡 (Chancenkarte) | 1 年(用于求职) | 寻求就业机会的技术专业人才;积分制 |
自雇/自由职业许可 | 1–3年 | 自由职业者及拥有可行商业计划的企业主 |
EOR 如何处理居留许可
在德国,名义雇主(EOR)服务提供商必须注册为“临时就业代理机构”,因此必须持有根据《员工租赁法》(AÜG)颁发的许可证。凭借这些许可证,他们可以直接聘用员工并与其签署劳动合同。对于外籍员工而言,他们可以使用这些合同,通过其所在地的外国人管理局(Foreigners’ Authority)直接申请居留许可。
员工本人需自行申请入境签证并参加面试,同时还需提供资格证明及健康保险证明。名义雇主(EOR)通常还会协助与“外国教育中心”(ZAB – Zentralstelle für ausländisches Bildungswesen)对接,进行学历资格核查。对于需要居留许可的外籍员工,其入职流程可能需要额外四到二十周的时间。
值得特别注意的是,《员工租赁法》(AÜG)规定,向同一用人单位派遣员工的最长期限为 18 个月。虽然员工在中断工作三个月后可以再次被派遣至同一单位工作 18 个月,但在德国通过名义雇主(EOR)进行招聘时,必须充分考虑到这一重要限制。
德国的薪资、税收与社会保障
雇主缴款
| 缴费项目 | 费率(基于工资总额) | 备注 |
|---|---|---|
| 养老保险 (Rentenversicherung) | 9.3% | 总费率 18.6% 的一半;年度缴费基数上限为 101,400 欧元 |
| 医疗保险 (Krankenversicherung) | 7.3% | 一般费率 14.6% 的一半;年度缴费基数上限为 69,750 欧元 |
| 医疗保险补充缴费 (Zusatzbeitrag) | 1.45% | 平均补充费率 2.9% 的一半;具体费率视公共医疗保险机构而定 |
| 失业保险 (Arbeitslosenversicherung) | 1.3% | 总费率 2.6% 的一半;年度缴费基数上限为 101,400 欧元 |
| 长期护理保险 (Pflegeversicherung) | 1.8% | 总费率 3.6% 的一半;无论员工是否有子女,雇主承担的比例均固定;年度缴费基数上限为 69,750 欧元 |
| 工伤保险 (Berufsgenossenschaft) | 约 1.3%(平均值) | 由雇主全额承担;视行业及风险类别而定(0.7%–13%) |
| 破产补偿附加费 (Insolvenzgeldumlage) | 0.06% | 由雇主全额承担;用于在雇主破产时支付员工的相关索赔 |
| 雇主缴费总计 | 约 22.41% | 概算总额;实际费率视医疗保险机构及行业风险等级而定 |
员工缴费
| 扣缴项目 | 费率 | 备注 |
|---|---|---|
| 养老保险 (Rentenversicherung) | 9.3% | 总费率 18.6% 的一半;年度缴费基数上限为 101,400 欧元 |
| 医疗保险 (Krankenversicherung) | 7.3% | 标准费率 14.6% 的一半;年度缴费基数上限为 69,750 欧元 |
| 补充医疗保险费 (Zusatzbeitrag) | 1.45% | 平均费率 2.9% 的一半;实际费率因公共医疗保险机构而异 |
| 失业保险 (Arbeitslosenversicherung) | 1.3% | 总费率 2.6% 的一半;年度缴费基数上限为 101,400 欧元 |
| 长期护理保险 (Pflegeversicherung) | 1.7% | 有子女员工的基础费率;23 岁以上无子女员工费率为 2.3%;年度缴费基数上限为 69,750 欧元 |
| 员工缴费总计 | 约 21.05% | 适用于有子女的员工;无子女员工的缴费比例约为 21.65% |
所得税税率档次
| 税级 | 应纳税所得额区间 | 税率 |
|---|---|---|
| (基本免税额) | 0 – 12,348 欧元 | 0% |
| 累进区间 1 及 2 | 12,349 – 69,878 欧元 | 14% – 42%(几何累进税率) |
| 最高税率 | 69,879 – 277,825 欧元 | 超过 69,878 欧元的部分适用 42% 的固定税率 |
| 高收入税率 | 277,826 欧元及以上 | 超过 277,825 欧元的部分适用 45% 的税率 |
上述税率适用于“第1类”(Class 1)纳税人。德国设有六种税级(Steuerklasse),具体归入哪一类取决于个人的婚姻状况、子女情况及就业状况。
除上述标准税率外,对于以个人名义纳税的纳税人,若其收入超过20,350欧元,德国还会征收“团结附加税”(Soli)。该税种的最高税率为5.5%(适用于收入超过116,600欧元的部分),并根据收入水平呈阶梯式递减,直至20,350欧元的起征点。此外,已登记的教会成员还需缴纳“教会税”,税率在8%至9%之间,具体比例取决于纳税人所居住的联邦州。
德国的薪资周期
在德国,薪资发放周期为每月一次,员工通常在每月25日领取薪水。名义雇主(EOR)负责为其客户处理所有薪资计算事宜,包括雇主缴费、员工扣款以及税款代扣。此外,他们还会根据法律要求,提供详细列明员工收入与扣款情况的月度工资单。
代扣的所得税必须在次月10日前缴纳给税务局(Finanzamt)。雇主与员工双方的社会保险缴费,须在当月倒数第三个银行工作日前完成汇缴;同时,缴费明细表须在当月倒数第五个银行工作日前提交。此外,还必须在次一纳税年度的2月最后一天之前,向每位员工提供年度工资汇总表。
第13个月薪资与奖金
在德国,第13个月或第14个月的奖金并非强制性规定。不过,一些雇主可能会选择发放奖金作为激励措施,例如圣诞奖金或其他节日奖金。这类奖金的金额通常相当于员工正常月薪的50%至100%。如果集体协议中包含了相关条款,那么发放此类奖金可能就成为强制性义务。对员工而言,这些奖金被视为正常收入,需缴纳所得税并扣除社会保险费。
在德国通过EOR(名义雇主)聘用员工的成本
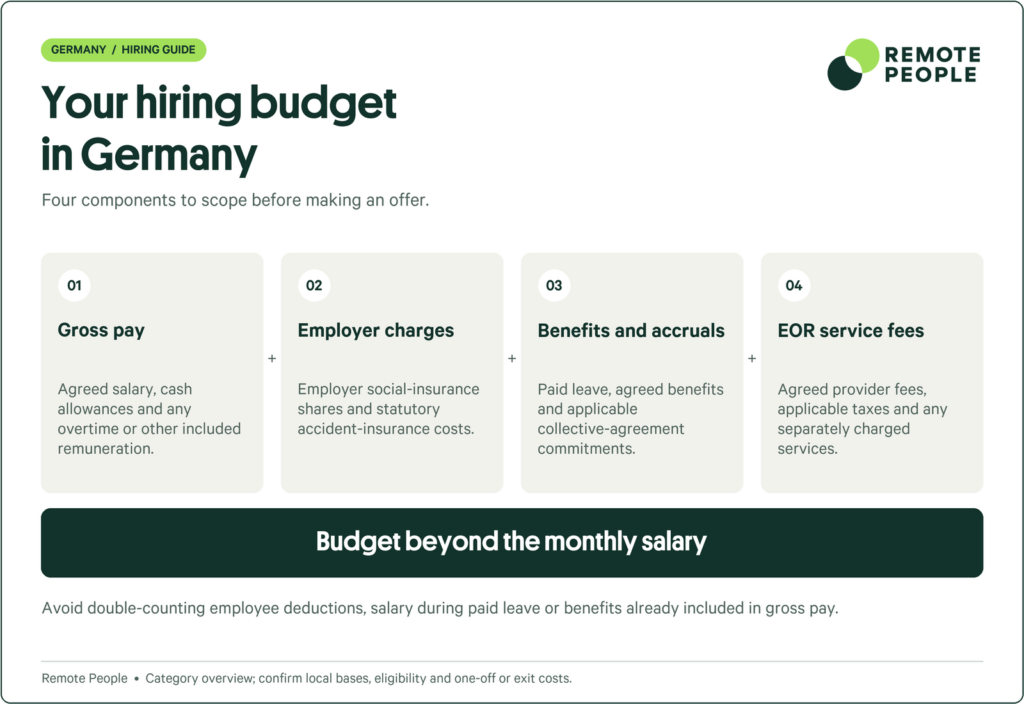
|
德国用工成本计算示例 |
||
|
雇主成本 |
月度(美元) |
年度(美元) |
|---|---|---|
|
月薪总额 |
$5,000 |
$60,000 |
|
养老保险 (9.3%) |
$465 |
$5,580 |
|
医疗保险 (7.3%) |
$365 |
$4,380 |
|
补充医疗保险 (1.45%) |
$72.50 |
$870 |
|
失业保险 (1.3%) |
$65 |
$780 |
|
长期护理保险 (1.7%) |
$85 |
$1020 |
|
工伤保险 (约 1.3%) |
$65 |
$780 |
|
破产附加费 (0.06%) |
$3 |
$36 |
|
EOR(名义雇主)服务费(预估) |
$500 |
$6,000 |
|
雇主总成本 |
$6,620.50/月 |
$79,446/年 |
在德国终止雇佣关系及办理员工离职手续
终止理由
在德国,员工可能因经营或经济原因(裁员)、个人原因(如长期患病或无法胜任工作)以及不当行为而被解雇。除因严重不当行为可被立即解雇外,在一般情况下,若要解雇员工,必须以书面形式说明理由,并给予相应的提前通知。
通知期
| 职位层级/工龄 | 通知期 |
|---|---|
| 试用期(最长6个月) | 2周 |
| 工龄不满2年 | 4周 |
| 工龄满2年 | 1个月 |
| 工龄满5年 | 2个月 |
| 工龄满8年 | 3个月 |
| 工龄满10年 | 4个月 |
| 工龄满12年 | 5个月 |
| 工龄满15年 | 6个月 |
| 工龄满20年以上 | 7个月 |
离职补偿金
根据德国法律,对于因个人原因或违纪行为而被解雇的员工,法律并未强制要求支付离职补偿金;不过,集体协议或个人劳动合同中可能会包含有关离职补偿的条款。
当员工因经济或经营原因被解雇时,通常有权获得离职补偿金,标准为:在职期间每满一年,可获得相当于半个月工资的补偿。若员工在某一年内的工作时间达到六个月或以上,则该年度可按完整的一年计算。同样,个人劳动合同或集体协议中也可能规定了更高额度的离职补偿。一旦员工同意接受离职补偿金,即视为放弃了就“不当解雇”起诉雇主的权利。
限额与和解协议
德国的公共假日
Germany Public Holidays 2026-2027 | |
Holiday | Date |
|---|---|
German Unity Day (Tag der Deutschen Einheit) | Saturday, 3 October 2026 |
Christmas Day (Erster Weihnachtstag) | Friday, 25 December 2026 |
2nd Day of Christmas (Zweiter Weihnachtstag ) | Saturday, 26 December 2026 |
New Year’s Day (Neujahrstag) | Friday, 1 January 2027 |
Good Friday (Karfreitag) | Friday, 26 March 2027 |
Easter Monday (Ostermontag) | Monday, 29 March 2027 |
Labour Day (Tag der Arbeit) | Saturday, 1 May 2027 |
Ascension Day (Christi Himmelfahrt) | Thursday, 6 May 2027 |
Whit Monday (Pfingstmontag ) | Monday, 17 May 2027 |
German Unity Day (Tag der Deutschen Einheit) | Sunday, 3 October 2027 |
Christmas Day (Erster Weihnachtstag) | Saturday, 25 December 2027 |
2nd Day of Christmas (Zweiter Weihnachtstag ) | Sunday, 26 December 2027 |
在德国使用名义雇主(Employer of Record)的益处
- 快速进入市场: 企业无需耗费数周甚至数月时间去注册实体后再进行招聘;通过 EOR,注册与入职流程可立即启动,员工平均在两周内即可开始工作。此外,EOR 还能迅速为外籍员工办理居留许可,大幅缩短其获得德国工作许可所需的时间。
- 无需注册本地实体: 由于 EOR 担任员工的法定雇主,企业能够轻松进入德国劳动力市场。企业无需承担注册实体、办理社会保险、税务及营业许可登记等所需的成本与时间,也无需进行长期的实体运营。
- 符合德国劳动法规: 若无 EOR,企业必须自行应对严格的劳动法规,或聘请人力资源专家来确保合规。而通过 EOR,企业可获得相应的人力资源服务,并确保完全符合德国法律要求。
- 高性价比的补充福利: 许多 EOR 提供自有的福利方案;即便没有,它们也能凭借所服务员工的总规模,与福利供应商协商争取到更优惠的价格。 这使外国雇主能够提供补充福利方案,从而吸引德国的顶尖人才。
- 灵活的扩展能力: 若要设立并维持自己的实体,您需要平衡所提供的服务与可雇佣的员工人数,并遵循严格的比例以确保成本效益。通过使用名义雇主(EOR)服务,您可以随时扩大员工队伍——只需为每位新员工支付固定费用即可;同时,在必要时也能缩减员工规模。
- 降低用工责任: 在德国通过名义雇主(EOR)开展业务,可让您免于承担相关用工责任,因为 EOR 才是您员工的法定雇主。EOR 会为您处理合规事宜,并负责解决可能出现的任何纠纷。
在德国,EOR 与其他用工模式的对比
EOR 与在德国设立有限责任公司之比较
|
德国名义雇主(EOR)与设立本地实体之对比 |
||
|
名义雇主 (EOR) |
设立本地实体 (GmbH) |
|
|---|---|---|
|
1–2 周 |
筹备时间 |
2–4 个月 |
|
$0 |
前期成本 |
$30,000–$50,000(含实缴股本、法律及公证费用) |
|
每位员工每月 300–600 美元 |
持续成本 |
每年 15,000–30,000 美元的维护费用 |
|
无需(EOR 即为当地实体) |
是否需要当地合作伙伴 |
无需(但需配备一名董事总经理,即 Geschäftsführer) |
|
由 EOR 负责处理 |
社会保险登记 |
由企业内部自行管理 |
|
由 EOR 负责处理 |
薪资发放与税务申报 |
由企业内部管理(或外包) |
|
1–15 名员工 |
适用的团队规模 |
超过 15 名员工 |
|
简便,无需注销实体 |
缩减规模 / 退出 |
成本高昂,需进行法律解散程序 |
|
不具备资格 |
政府合同 |
具备资格(需拥有当地实体) |
本比较基于“有限责任公司”(GmbH,即 *Gesellschaft mit beschränkter Haftung*)这一形式;它类似于美国的有限责任公司(LLC),也是外国投资者在德国设立实体时的首选。
对于规模较小的团队而言,采用“名义雇主”(EOR)模式更为高效且经济;而若计划在德国市场长期雇佣大量员工,则直接注册实体或许是更佳的选择。由于在当地设立并维持实体的成本高昂,若仅雇佣少量员工,这种方式的开销往往过于沉重。此外,通过 EOR 模式通常无法实现知识产权(IP)的获取、政府合同的承接,也无法进行房地产购置。
许多雇主采取的策略是:随着用人需求的增长,从 EOR 模式过渡到直接雇佣模式。在此情况下,可以将员工合同转移至新注册的当地实体;您的 EOR 服务提供商应能为您提供相应的过渡支持。
EOR 与聘用独立承包商
|
德国 EOR 模式与聘用承包商的对比 |
||
|
EOR(全职员工) |
独立承包商 |
|
|---|---|---|
|
属于 EOR 的员工 |
法律关系 |
自雇人士,无直接雇佣关系 |
|
低:EOR 确保符合当地劳动法 |
合规风险 |
高:若合作关系类似于雇佣关系,则存在用工性质认定错误的风险 |
|
EOR 负责处理预扣税、社保公积金缴纳及税务申报 |
薪资与税务 |
由承包商向您开具发票;其自行处理个人税务 |
|
法定福利、带薪休假、社会保障 |
福利与休假 |
不享有员工福利待遇 |
|
较强:雇佣合同默认将知识产权归属于雇主 |
知识产权保护 |
较弱:需在合同中明确加入知识产权转让条款 |
|
受当地关于提前通知期及离职补偿金的法律规定约束 |
终止合作 |
可根据合同约定的条款终止合作 |
|
长期、核心团队岗位 |
适用场景 |
短期项目及专项任务 |
|
薪资 + 雇主承担的社保公积金等费用 + EOR 服务费 |
成本结构 |
承包商费用(通常单价较高,但总成本较低) |
总体而言,聘用独立承包商的成本可能低于通过“名义雇主”(EOR)聘用员工;且您仅需在需要他们提供特定服务时才进行聘用。然而,这种较低的经济成本往往伴随着更高的风险。EOR 作为劳动者的法定雇主,能够为您规避相关风险。切勿将独立承包商视为正式员工进行管理;若被认定存在此类行为,您可能需要承担补发薪资、补缴社会保险以及缴纳罚款等责任。
为避免此类处罚,雇主必须确保不将独立承包商当作正式员工对待。如果某位承包商 80% 及以上的收入来自单一雇主,且其工作时间与工作方式由该雇主规定,并使用雇主提供的工具和设备进行工作,那么该雇主可能会被认定存在“虚假自雇”(德语:*Scheinselbstständigkeit*)行为。不过,许多 EOR 服务商也提供“名义承包商”(Contractor of Record)服务;他们会评估承包关系并直接代表客户处理合同,从而大幅降低上述风险。
EOR 与 PEO
|
德国 EOR 与 PEO 对比 |
||
|
EOR |
PEO |
|
|---|---|---|
|
EOR 是法定雇主 |
法定雇主 |
您仍是法定雇主(共同雇佣关系) |
|
无需(由 EOR 作为当地实体) |
是否需要当地实体 |
需要(您必须在德国拥有自己的实体) |
未在当地设立实体的公司 |
适用对象 |
已在当地设立实体的公司 |
|
EOR 承担合规责任 |
合规责任 |
由您与 PEO 共同承担责任 |
|
1–2 周 |
设置所需时间 |
取决于您的实体设立情况(数周至数月不等) |
|
EOR 在当地法律框架内进行管理 |
对人力资源政策的掌控权 |
掌控权更直接;PEO 提供咨询建议 |
|
进入市场、组建小型远程团队、测试新市场 |
典型应用场景 |
已有本地业务运营,但需要人力资源外包服务 |
如何在德国启用 EOR(名义雇主)服务
- 明确招聘需求:梳理您需要填补的职位、所需的任职资格、薪酬预算,以及您计划招聘的是德国公民还是在德国居住的非德国籍人士。
- 选择 EOR 合作伙伴:多方考察不同的 EOR 服务商,重点评估其是否持有 AÜG 许可证(德国劳务派遣许可证)、在德国市场的运营经验,以及在必要时处理签证和居留许可的能力。根据您的招聘需求获取报价,并选择能够在预算范围内提供所需服务的合作伙伴。
- 确定雇佣条款:选定候选人后,由 EOR 根据双方协商一致的薪资福利条款起草雇佣合同,并与员工正式签署,从而完成雇佣流程。
- 员工入职:EOR 负责为您办理员工的税务及社会保障登记;与此同时,您可以为员工提供入职培训,并授予他们开展工作所需的工具和数据访问权限。待员工取得社保卡并被纳入薪资发放系统后,即可正式开始工作。
- 管理并扩展团队:您负责管理员工的工作日程和具体任务,而 EOR 则负责处理员工的带薪休假、薪资发放及福利事宜。您可以随时扩充团队成员;若未来您决定在德国设立本地实体,EOR 也能协助您完成过渡。
常见问题
EOR(名义雇主)服务费用差异很大。在德国,此类服务的月度报价从 199 美元到 699 美元不等,您在制定预算时需将这些费用纳入考量。这些费用涵盖了招聘与签约、人力资源服务、薪资发放,以及确保用工持续符合德国法律法规等内容。此外,雇主还需缴纳社会保险费及其他附加费用,这些支出平均约为员工薪资总额的 22%–23%。综合来看,EOR 服务费与雇主应缴费用相加,相当于在每位员工的薪资总额之外,还需额外承担约 30%–35% 的成本。
通过名义雇主(EOR)进行首次招聘时,签署服务协议、与员工订立合同以及在相关政府部门完成注册,整个流程通常需要两周左右。后续招聘的办理速度会更快,因为您与该名义雇主(EOR)之间已建立合作关系,且员工的薪资发放也已由其负责管理。不过,如果您计划聘请非欧盟籍人士在德国为您工作,则需额外预留 4 到 22 周的时间,用于办理他们在此工作所需的签证及居留许可。
简而言之,相关法律法规不胜枚举;EOR(名义雇主)服务商必须严格遵守所有这些法律,以避免罚款及其他处罚。需要重点关注的主要法规包括《德国民法典》(BGB)、《解雇保护法》(KSchG)以及《工作时间法》(ArbZG)。不过,当您通过 EOR 聘用员工时,其专家团队和自动化系统能够确保您的员工所受的待遇完全符合法律条文的规定。
根据德国法律,员工在受雇期间因履行职务所创造的知识产权成果,归其雇主所有。在使用“名义雇主”(EOR)服务模式时,EOR 是员工唯一的法定雇主,因此知识产权归 EOR 所有。不过,这些权利可以通过合同合法地转让给您;RemotePeople 会在雇佣合同中加入相关条款,以保障客户的权益。
是的,您通常可以通过 EOR(名义雇主)服务提供商同时处理这两类需求,因为大多数 EOR 服务商也提供“独立合同工管理”服务。这类服务的成本远低于 EOR 服务,其功能通常仅限于协助您起草合同及支付款项。如果您希望针对“人员分类错误”所带来的法律风险获得更充分的保障,部分 EOR 服务商还可以直接以“名义合同工雇主”(Contractor of Record,简称 COR)的身份,与您的独立合同工建立雇佣/合作关系,并直接管理相关合同。
您在德国的员工享有至少 20 天的带薪年假、病假、带薪公共假日以及其他各类假期。此外,他们还必须通过国家社会保障体系参加医疗保险、养老保险、长期护理保险和失业保险;作为雇主,您还需要为员工投保意外伤害保险,以涵盖工作场所内发生的事故及职业疾病。许多雇主还会额外提供奖金、带薪假期和商业保险,以优化员工的福利待遇。
如果 EOR(名义雇主)已根据《德国劳务派遣法》(AÜG)正式注册并持有相关许可,则可协助外籍人士申请在德国工作的居留许可。其中最常见的许可类型是“欧盟蓝卡”(Blue Card),有效期最长可达四年,允许具备相应资质且达到最低薪资标准的劳动者在德国工作。不过,根据《德国劳务派遣法》(AÜG)的许可规定,EOR 为您聘用劳动者的合同期限每次最长不得超过 18 个月。
在试用期内,员工辞职或被解雇均无需说明理由,仅需提前两周通知。试用期结束后,雇主需根据员工的服务年限,提前四周至七个月发出通知。若因个人原因或违纪行为导致劳动关系终止,通常无需支付遣散费,但合同或集体协议中也可能对此另有约定。不过,若因经济原因解雇员工,雇主必须按员工的服务年限,每满一年支付相当于半个月工资的补偿金。