
 Recruit

波兰名义雇主
-
 adminrp
- Published
- 9 10 月, 2026








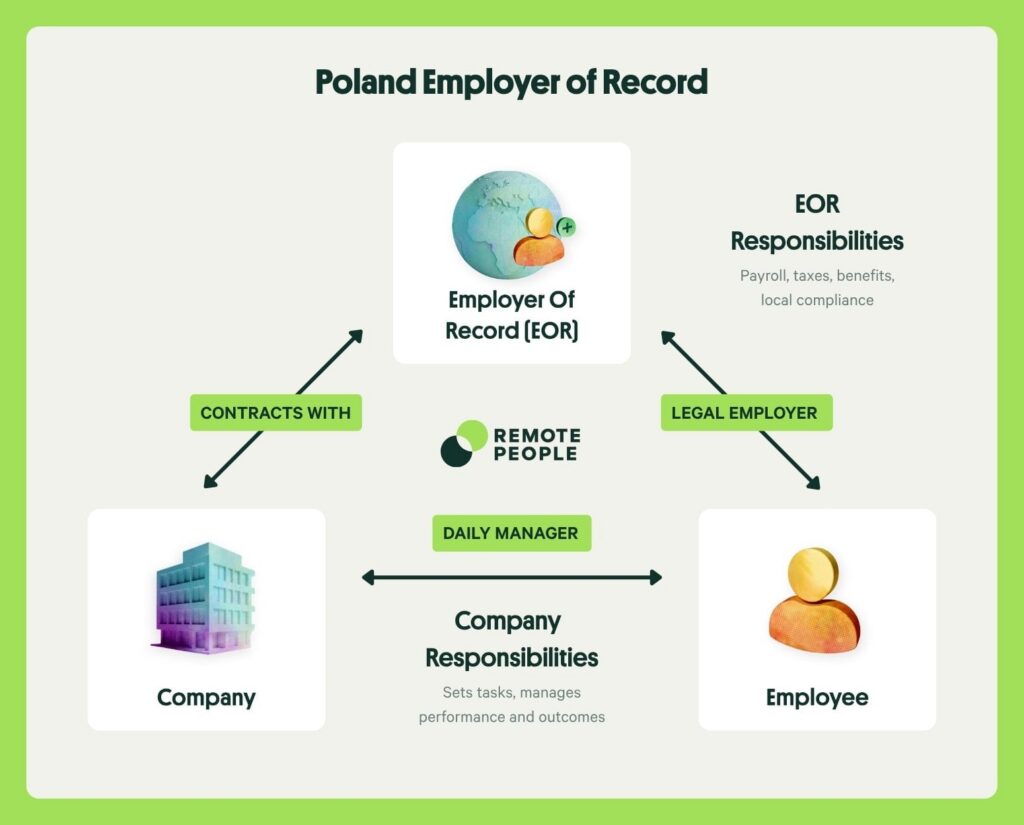
波兰“名义雇主”服务运作模式
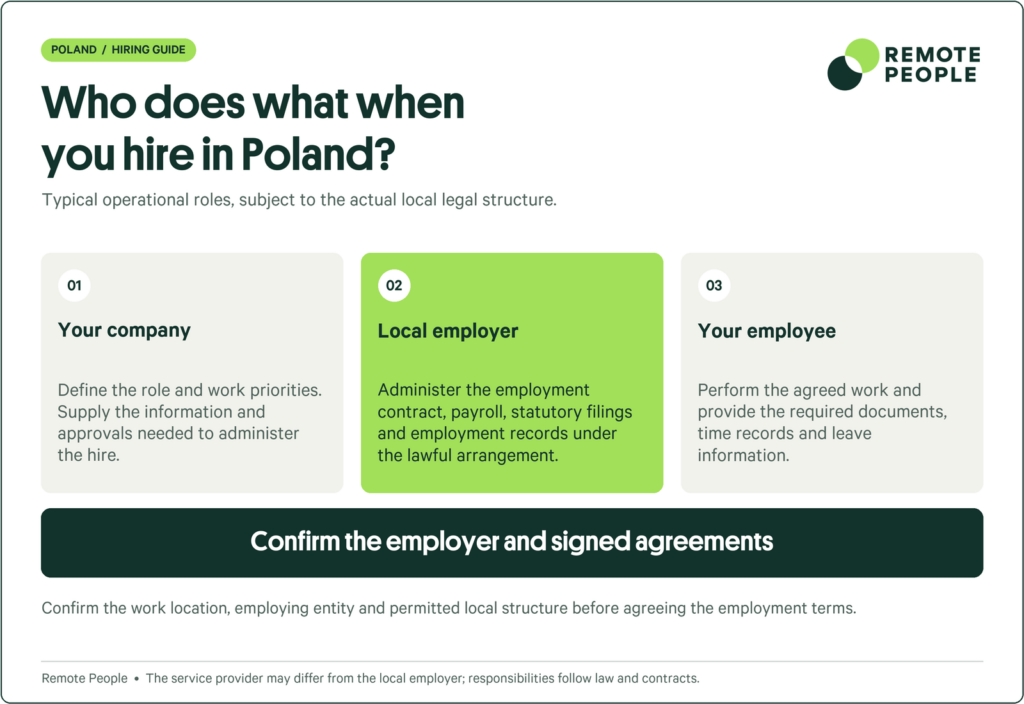
谁在波兰使用 EOR(名义雇主)服务?
处于不同发展阶段的企业利用波兰的 EOR(名义雇主)服务,无需承担设立当地实体的成本与复杂流程,即可进入波兰人才市场。- 设立实体前的市场测试: 正在评估波兰市场的企业通常会通过 EOR 聘用一支小规模的初始团队,以验证市场需求、建立客户关系,并评估设立波兰有限责任公司(sp. z o.o.)的成本是否合理(设立该公司至少需要 5,000 波兰兹罗提的注册资本,外加约 3,000 至 8,000 波兰兹罗提的公证、法院及注册费用)。
- 小型分布式团队: 对于需要在波兰聘用 1 至 15 名员工的机构而言,维持一家有限责任公司(sp. z o.o.)会带来不成比例的行政负担,包括编制年度财务报表(sprawozdanie finansowe)、进行企业所得税申报以及履行强制性的管理委员会职责。
- 快速入职需求: 招聘需求紧迫的企业会利用 EOR 在一到两周内完成员工入职;相比之下,注册波兰公司、开设企业银行账户以及获取 REGON(统计编号)和 NIP(税务识别号)通常需要四到八周的时间。
- 聘用外籍员工: 雇主若需为非欧盟员工担保办理工作许可或欧盟蓝卡,可受益于 EOR 与省政府办公室(urzędy wojewódzkie)建立的既有关系,以及其在应对波兰劳动力市场测试和薪资门槛要求方面的丰富经验。
典型的入职流程时间表
通过波兰 EOR(名义雇主)服务进行入职遵循既定顺序,每一步都以前一步为基础。具体耗时因员工国籍及其税务和移民状况的复杂程度而异。- 第一步:EOR 协议与员工信息: 客户公司签署 EOR 服务协议,并提供员工信息、薪酬详情及入职日期。此步骤通常需要 1 至 2 个工作日。
- 第二步:起草与审核雇佣合同: EOR 负责起草符合波兰《劳动法》第 29 条规定的合规雇佣合同。员工进行审核并签署(可采用手写签名或合格电子签名)。此步骤需要 2 至 3 个工作日。
- 第三步:ZUS(社保)与税务登记: EOR 在入职日期后 7 天内为员工办理 ZUS 登记(使用 ZUS ZUA 表格),提交 PIT-2 税务申报(如适用),并将员工分配至相应的 NFZ(国家医疗基金)区域机构。此步骤需要 2 至 3 个工作日。
- 第四步:薪资系统设置与福利登记: EOR 在薪资系统中录入员工信息,为其办理 PPK(员工资本计划)自动参保手续(包含 3 个月的退出窗口期),并设置各项补充福利。此步骤需要 2 至 3 个工作日。
- 第五步:员工入职与首日工作: 员工正式开始工作。EOR 确认所有登记手续已完成,且员工信息已成功录入 ZUS 和 NFZ 系统。此步骤需要 1 个工作日。
放心在波兰招聘
波兰的就业法律法规
雇佣合同
波兰的就业法律主要受《劳动法典》(Kodeks pracy,即1974年6月26日颁布的法案,Dz.U. 1974 Nr 24 poz 141,经修订)管辖,并辅以宪法、特定行业法规及欧盟就业指令。家庭、劳工与社会政策部(Ministerstwo Rodziny, Pracy i Polityki Społecznej)负责监管劳工政策,而国家劳动监察局(Państwowa Inspekcja Pracy)则负责执法监督(家庭、劳工与社会政策部)。 根据《劳动法典》第29条第2款的规定,波兰的雇佣合同必须以书面形式订立。若合同未采用书面形式,雇主必须在允许员工开始工作之前以书面形式确认合同条款。合同必须包含的条款包括:合同类型、订立日期、工作地点、职位描述、薪酬及其构成、工作时间以及入职日期。合同必须使用波兰语起草;若员工不懂波兰语,则须采用双语格式(CMS波兰就业法指南)。 波兰法律承认四种主要的合同类型:无固定期限合同(*umowa na czas nieokreślony*)、固定期限合同(*umowa na czas określony*,根据第25¹条规定,与同一雇主签订的连续合同总数不得超过三份,且总期限不得超过33个月)、试用期合同(*umowa na okres próbny*,最长三个月)以及替代性合同。无固定期限合同是默认的合同形式,在波兰法律下提供最强有力的保障。此外还存在民法合同,如委托合同(*umowa zlecenia*)和特定工作合同(*umowa o dzieło*),但这些合同不属于《劳动法典》的管辖范围;若将其用于持续性的雇佣关系,则存在被重新定性(即被认定为劳动合同)的风险。工作时间与加班
波兰的工作时间受《劳动法典》(*Kodeks pracy*)第128至151⁹条的规定管辖。在五天工作制下,标准工作时间不得超过每天8小时及每周平均40小时;该平均工时基于参考期计算,该期限通常最长为四个月,但在特定情况下可延长至十二个月。员工有权享有至少11小时的连续每日休息时间和至少35小时的连续每周休息时间,其中周日为默认休息日(资料来源:波兰国家劳动监察局)。 根据第151条规定,因雇主特殊需求、救援行动或财产保护需要,允许安排加班。每位员工的年加班时间上限为150小时(该上限可通过集体协议或劳动合同提高,但不得超过包含加班时间在内的每周平均工作时间48小时的限制)。工作时间超过六小时的员工有权享有至少15分钟的带薪休息时间。对于在电脑屏幕前工作的情况,还设有额外的休息安排,即每工作一小时后需休息5分钟。加班费与加价薪酬标准
|
波兰加班费与加价薪酬标准 · 依据《劳动法典》第151条 |
|||
|
工时类型 |
费率倍数 |
年度/每日上限 |
备注 |
|---|---|---|---|
|
标准加班(工作日、日间) |
150% |
每位员工每年150小时 |
第151¹条第1款第2项;在正常工资基础上加付50% |
|
周日或公共假日工作 |
200% |
需安排补休 |
第151¹条第1款第1项;正常工资外加付100% |
|
夜间工作(21:00至07:00之间) |
120%(+20%津贴) |
从事危险工作的夜班员工每班限时8小时 |
第151⁸条;津贴按最低工资标准计算 |
|
休息日(非工作周六)加班 |
200% |
优先安排补休 |
雇主须尽可能在同一结算期内安排补休 |
|
超额加班(超出每周平均工时上限) |
200% |
含加班在内的每周平均工时≤48小时 |
第151¹条第2款; 当加班时间超过每周平均40小时的工作时长时触发 |
最低工资
波兰的法定最低工资于2026年1月1日起上调至每月4,806波兰兹罗提(税前),高于2025年下半年的4,666波兰兹罗提。相应的民事合同最低时薪也上调至31.40波兰兹罗提(税前)。该标准由2025年9月11日部长会议条例(波兰家庭、劳动和社会政策部 – 2026年最低工资)规定。 最低工资适用于所有18岁及以上的全职员工,无论其工龄长短。兼职员工享有按比例计算的最低工资。2026年生效的改革将某些补贴(例如工龄津贴)从基本工资计算中分离出来,这意味着4,806波兰兹罗提代表的是大多数员工的实际基本工资,而非总薪酬。根据2002年10月10日关于最低工资的法案,预计2027年1月将再次上调。试用期
试用期合同(波兰语:umowa na okres próbny)的规定见于《劳动法》(Kodeks pracy)第25条,其期限不得超过三个月。自2023年4月实施旨在转化欧盟第2019/1152号指令的改革以来,试用期的长短取决于后续拟签订的定期合同的期限:若后续定期合同期限少于六个月,试用期为一个月;若为六至十二个月,试用期为两个月;若期限更长或为无固定期限合同,试用期则为三个月。双方可将试用期延长最多一个月,以涵盖双方约定的休假时间(参见 DLA Piper 波兰《劳动法》修订案(2023年))。 在试用期内,法定的通知期较短:试用期不超过两周的,通知期为三个工作日;超过两周的,为一周;试用期为三个月的,则为两周。处于试用期的员工仍享有法定年假(按每月累积年度总天数的1/12计算)、病假工资以及社会保险机构(ZUS)提供的各项保障。休假权益
波兰员工受多层次休假法规体系的保护。《劳动法》对年假、病假、产假、陪产假及育儿假作出了规定。ZUS 负责管理的疾病和生育福利则依据1999年6月25日颁布的《社会保险现金福利法》执行。年假
根据《劳动法》(Kodeks pracy)第154条,累计工龄不足10年的员工每年享有20个工作日的带薪年假;工龄满10年及以上的员工每年享有26个工作日的带薪年假(工龄计算包含认可的受教育年限,例如大学毕业可折算为8年工龄)。在入职的首个日历年内,年假天数按实际工作时间比例累计(ISAP – Kodeks pracy Art. 154)。 年假通常应在产生该年假的日历年内休完;未使用的年假可结转至次年,并须在次年9月30日之前休完。员工每年有4天“按需休假”(urlop na żądanie)的额度,只需在休假当天通知雇主即可。休假期间的薪酬按员工的正常工资标准计算。病假
根据《劳动法》第92条,在同一日历年内,员工因病缺勤的前33天(若员工年满50岁,则为前14天),由雇主支付其正常工资的80%。从第34天(或50岁以上员工的第15天)起,改由社会保险机构(ZUS)支付疾病津贴(zasiłek chorobowy),金额为员工平均薪酬的80%,支付期限最长为182天(若患结核病或妊娠相关疾病,则最长为270天)(ZUS – Social Insurance Institution)。 若因工伤、职业病、怀孕或作为组织/器官捐献者进行体检而导致病假,员工可获得相当于100%薪资的病假津贴。员工必须提供电子病假证明(e-ZLA),该证明由医生直接传输给雇主和社保局(ZUS)。产假
《劳动法典》(Kodeks pracy)第180条规定,单胎生育可享受20周产假;多胎生育的产假则延长至31、33、35或37周。产后必须休假至少14周;其余6周可在产前或产后休取,且员工可在产后8周将未使用的产后休假部分转让给孩子父亲或另一位已参保的父母。若产假(20周)与育儿假(9周)合并休取,社保局(ZUS)将按员工平均薪资的100%支付生育津贴(zasiłek macierzyński);若“20周产假+41/43周育儿假”的总时长分配方式不同,则剩余育儿假期间的津贴比例将降至81.5%和70%(ZUS – 生育津贴)。 除雇主破产或员工存在严重违纪行为外,雇主不得解雇怀孕员工或处于产假期间的员工。该保护期涵盖从确认怀孕之时起至产假结束为止的全过程。陪产假
《劳动法典》第182³条规定,父亲有权享受两周陪产假(urlop ojcowski),可在孩子一周岁生日之前(或收养后一年内)分一次或两次休完。社保局(ZUS)按父亲平均薪资的100%支付陪产假津贴。陪产假权利与育儿假相互独立,且不可在父母之间转让。其他法定假期
波兰法律规定了若干额外的带薪或无薪休假权利:- 育儿假 (urlop rodzicielski): 根据《劳动法》第182¹ᵃ条,父母双方可共享最长41周(多胞胎为43周)的假期,其中每位父母各享有一段不可转让的9周假期。育儿津贴由波兰社会保险局(ZUS)支付:一般部分按工资的70%支付;若连续休满“20周(产假)+ 41周(育儿假)”的全部假期,则按81.5%支付(ISAP – 劳动法第182¹ᵃ条)。
- 育儿照顾假 (urlop wychowawczy): 根据第186条,每位父母在子女年满6岁前可申请最长36个月的无薪假,其中每位父母至少保留1个月的休假额度。
- 照护假 (urlop opiekuńczy): 根据第173¹条,每年可申请5天无薪假,用于照料需要重大护理的子女、父母、配偶或其他近亲属(该假期于2023年4月引入)。
- 不可抗力假: 根据第148¹条,针对紧急家庭事务,每个日历年可申请2天或16小时的假期,期间按工资的50%支付报酬(该假期于2023年4月引入)。
- 婚丧假 (urlop okolicznościowy): 员工本人结婚或配偶、子女、父母去世时可休假2天; 子女婚礼,或兄弟姐妹、祖父母/外祖父母或姻亲去世时,可休假一天。
休假权益摘要
|
波兰法定休假权益 · 依据《劳动法》(Kodeks pracy)及社会保险机构(ZUS)福利规定 |
||
|
休假类型 |
时长 |
资格与备注 |
|---|---|---|
|
年假(工龄不满10年) |
20个工作日 |
全额(100%)支付薪资;可结转至次年9月30日 |
|
年假(工龄10年以上) |
26个工作日 |
高等教育年限计入总工龄(上限为8年) |
|
病假(雇主支付) |
33天,按80%薪资支付(50岁以上者为14天) |
按日历年计算;之后由ZUS(社保局)支付80%的病假津贴,最长182天 |
|
产假 |
20周(多胞胎则更长) |
由ZUS支付100%平均薪资;不可转让给父亲(强制休完前14周后除外) |
|
陪产假 |
2周 |
由ZUS支付100%平均薪资; 须在子女满1周岁前休完 |
|
育儿假 |
41周(多胞胎为43周) |
每位家长各有9周不可转让的假期;津贴率为70%或81.5% |
|
育儿照料假(无薪) |
最长36个月 |
直至子女满6岁;每位家长至少保留1个月假期 |
|
照护假(无薪) |
每年 5 天 |
2023 年 4 月引入;适用于需要大量照护的近亲属 |
|
不可抗力假 |
每年 2 天 / 16 小时 |
按 50% 支付薪资;适用于紧急家庭事务 |
|
婚假 / 丧假 |
每次事件 1-2 天 |
全额(100%)支付薪资;依据 1996 年劳工部长条例规定 |
法定员工福利
除了休假权益和社会保障缴款外,波兰雇主还必须提供若干强制性福利,这些福利构成了整体薪酬待遇的一部分。- 公共医疗保险 (NFZ):雇主从员工总薪资(扣除 ZUS 社会保险缴款后的金额)中预扣 9%,并将其上缴至国家健康基金 (Narodowy Fundusz Zdrowia)。该保险涵盖全科医生诊疗、专科护理、住院治疗及急诊服务等公共医疗体系内的各项服务。
- 员工资本计划 (PPK):根据 2018 年 10 月 4 日颁布的法案设立的自动加入式养老金计划。雇主缴纳至少 1.5%(最高 4%)的员工总薪资,员工缴纳至少 2%(最高 4%)。员工可在加入后三个月内选择退出,但每四年会自动重新加入(Mojeppk – PPK 官方门户网站)。
- 企业社会福利基金 (ZFŚS):拥有 50 名及以上全职当量员工的雇主必须设立该基金(规模较小的雇主可选择自愿设立)。资金由雇主提供,金额约为全国平均工资的 37.5%(2026 年约为每位员工 2,417 波兰兹罗提);资金用于发放度假补贴(wczasy pod gruszą)、提供社会福利贷款及其他福利支持。
- 职业安全与健康 (BHP) 培训:根据《劳动法》第 237³ 条的规定,雇主必须提供强制性的入职及定期健康与安全培训,并安排员工通过注册职业医师进行入职前及定期体检。
- 集体裁员遣散费:根据 2003 年 3 月 13 日的法案,拥有 20 名及以上员工的雇主在进行集体裁员时,须支付法定遣散费(根据工龄长短,金额相当于一至三个月的工资);
近期监管动态(2026年)
波兰已颁布多项重大的劳动法修订,分别于2025年和2026年生效,这些修订影响着在当地运营的雇主及名义雇主(EOR)服务提供商。 自2026年1月1日起,法定最低月薪(税前)上调至4,806兹罗提(时薪为31.40兹罗提),且调整频率由以往的每年两次改为每年一次。养老保险和残疾保险的ZUS(社会保险机构)缴费基数上限上调至每年282,600兹罗提,该标准基于每月9,420兹罗提的预计平均工资设定(2026年ZUS缴费限额)。 《薪酬透明度指令》(指令 2023/970/EU)必须在2026年6月7日前转化为波兰国内法。该指令要求雇主在招聘广告中披露薪酬范围,并赋予求职者要求获取薪酬对比数据的权利。相关实施立法的草案已于2025年12月公布,目前正处于波兰议会(Sejm)的审议程序中(Dentons – 波兰薪酬透明度指令实施情况)。 《吹哨人保护法》(2024年6月14日颁布)已于2024年9月25日生效,该法要求拥有50名及以上员工的雇主建立内部举报渠道,并保护举报人免受报复。此外,自2024年12月25日起,平安夜(12月24日)被列为法定公共假日,使波兰的公共假日总数达到14个(贝克·麦坚时——波兰《吹哨人保护法》)。波兰的工作许可与签证
工作许可要求
谁需要工作许可
欧盟、欧洲经济区(EEA)及瑞士公民享有充分的行动自由,在波兰工作无需申请工作许可或居留许可。根据2022年3月12日颁布的关于援助乌克兰公民的法案,乌克兰公民适用简化程序,仅需向劳工局(powiatowy urząd pracy)提交通知即可就业。所有其他非欧盟外国公民在波兰合法工作前,必须持有允许就业的居留证件(外国人事务局 (Urząd do Spraw Cudzoziemców))。申请资格与所需文件
具体要求取决于许可证类别,但通常需要的文件包括:有效护照、已签署的雇佣合同或工作录用通知(其中规定的薪资不得低于同类波兰员工的薪资水平)、资格证明、填妥的申请表、雇主法律地位证明(KRS/CEIDG 摘录)以及健康保险证明。对于欧盟蓝卡(EU Blue Card),申请人必须证明其年薪总额达到最低标准(2026年约为 147,270 波兰兹罗提,即平均工资的 1.5 倍左右)。根据 2025 年 6 月的改革,劳动力市场测试要求(即获取关于当地劳动力市场状况的官方信息)已基本取消,但针对雇主的核查程序变得更加严格(家庭、劳工和社会政策部 – 工作许可证)。审批时限与有效期
工作许可证由省长(voivoda/wojewoda)签发,法定的审批时限为一个月(复杂案件为两个月)。实际审批周期通常在 4 到 12 周之间,具体取决于所在省份、员工国籍以及申请材料的完整性。工作许可证的有效期通常最长为三年(公司内部调动人员为五年),并可申请延期。获得许可证后,申请人须另行通过波兰领事馆或省政府办公室办理签证或居留卡。延期流程
工作许可证和居留卡的延期手续由省政府办公室办理,申请应在证件到期前至少 30 天(建议提前 60 天)提交。所需文件包括现有的许可证和居留卡、更新后的雇佣合同、近期工资单、税务及社会保险(ZUS)缴纳证明以及有效护照。根据《外国人法》,若员工在现有许可证到期前提交了延期申请,则在延期审批期间可继续合法工作。面向外籍员工的常见签证类型
波兰通过对《2004年4月20日关于促进就业的法案》及《2013年12月12日关于外国人的法案》进行一系列修订,实现了移民管理体系的现代化。工作许可由省长(Voivoda)签发,而波兰驻外领事馆则负责签发用于就业目的的国家签证(D类签证)。拥有正规雇主注册资质的“名义雇主”(EOR)服务商可为大多数类别的工作许可提供担保。|
面向外国员工的波兰工作签证类型 · 2026年 |
||||
|
签证/许可证类型 |
有效期 |
适用对象 |
可获永久居留权? |
办理周期 |
|---|---|---|---|---|
|
A类工作许可证(标准雇佣) |
最长3年 |
受雇于波兰雇主的外国公民 |
是(5年后) |
4-12周 |
|
B类工作许可证(董事会成员) |
最长3年 |
每年在波兰停留超过6个月的波兰实体董事/董事会成员 |
是 |
4-12周 |
|
C / D / E类工作许可证(派遣员工、公司内部调动/ICT) |
最长3年 |
公司内部调动人员及外国雇主派遣人员 |
否 |
4-12周 |
|
欧盟蓝卡 |
最长3年 |
高技能人才(薪资≥波兰平均工资的1.5倍) |
是(21个月后,附带条件) |
4-10周 |
|
单一许可(居留+工作) |
最长3年 |
统一许可证(取代单独的工作证和居留证) |
是(5年后) |
2-6个月 |
|
工作委托声明(针对乌克兰、白俄罗斯等国) |
最长24个月 |
7个符合条件的国家的公民;简化程序 |
否 |
7-30天 |
|
来源:外国人事务局 和 家庭、劳工与社会政策部 |
||||
- 申根签证(C类): 允许在180天内停留最多90天,适用于商务会议、研讨会和旅游,但不授权就业。
- 学生签证: 允许全日制学生在学习期间无需单独工作许可证即可工作,但其本身并非针对毕业生的工作签证。
- 波兰裔卡(Karta Polaka): 赋予波兰裔人士特定特权(包括工作许可),但这是一种基于血统/文化渊源的文件,而非劳务移民途径。
EOR 如何处理工作许可
波兰的“名义雇主”(EOR)可以作为担保方申请工作许可,因为它是在波兰社会保险机构(ZUS)和税务机关注册的合法雇主。EOR 负责向相关省政府办公室(voivodeship office)提交工作许可申请,缴纳法定行政费用(有效期不超过三个月的许可为 50 波兰兹罗提,更长期限的许可为 100 波兰兹罗提,B 类许可为 200 波兰兹罗提),并统筹准备相关文件,如雇佣合同、薪资证明及雇主合法资质证明等。 员工则负责在当地波兰领事馆提交签证申请、按预约采集生物识别信息、提供个人文件(护照、资质证明、健康保险),并在入境波兰后,于入境签证有效期内向省政府办公室申请居留卡。工作许可的办理流程会在上文所述的 EOR 标准入职周期基础上增加 4 到 12 周的时间;若采用“单一许可”(Single Permit)途径,这一周期可能延长至 2 到 6 个月。 一个重要的限制是:工作许可上列明的雇主必须严格遵守申请中规定的雇佣条件(薪资、职位、工时)。任何实质性变更都需要重新申请或进行修改。EOR 服务商在起草雇佣协议时,会确保条款与许可内容完全一致,并在实施任何工作范围变更前进行提示。波兰的薪资、税务与社会保障
雇主缴纳款项
|
波兰雇主 ZUS 缴纳款项 · 2026 年税率(基于税前薪资) |
||
|
缴费项目 |
费率 |
备注 |
|---|---|---|
|
养老保险 (emerytalne) |
9.76% |
总费率 19.52% 的一半;年度缴费基数上限为 282,600 兹罗提(平均工资的 30 倍) |
|
残疾保险 (rentowe) |
6.50% |
总费率 8% 中雇主承担的部分;年度缴费基数上限为 282,600 兹罗提 |
|
工伤保险 (wypadkowe) |
1.67% |
默认费率;实际费率根据行业风险等级在 0.67% 至 3.33% 之间浮动 |
|
劳工基金 + 团结基金 (FP / FS) |
2.45% |
由雇主全额承担;女性 55 岁以上/男性 60 岁以上的员工无需缴纳 |
|
雇员福利保障基金 (FGŚP) |
0.10% |
由雇主全额承担; 雇主无力偿债时用于支付员工索赔款项的资金 |
|
员工资本计划 (PPK) —— 雇主缴费份额 |
1.50% |
雇主最低缴费额;另有最高 4% 的可选缴费 |
|
雇主缴费总额 |
约 21.98% |
包含 PPK 最低缴费;不含 PPK 则约为 20.48% |
雇员缴费
|
波兰雇员工资扣款 · 2026 年每月预扣款项 |
||
|
扣款项目 |
费率 |
备注 |
|---|---|---|
|
养老保险 (emerytalne) |
9.76% |
19.52% 的一半; 上限为每年 282,600 波兰兹罗提 |
|
残疾保险 (rentowe) |
1.50% |
占总额 8% 的雇员分摊部分;上限为每年 282,600 波兰兹罗提 |
|
疾病保险 (chorobowe) |
2.45% |
由雇员全额承担;用于支付病假工资的前33天(或14天)费用 |
|
医疗保险 (zdrowotne) |
9.00% |
按扣除社会保险缴费后的税前工资计算 |
|
雇员资本计划 (PPK) – 雇员份额 |
2.00% |
可在3个月内选择退出;每4年自动重新加入 |
|
雇员缴费总计 |
约24.71% |
包含PPK最低缴费额; ~22.71%(不含 PPK) |
|
来源:ZUS – 社会保险机构 及 PPK 官方门户网站 |
||
所得税
|
波兰个人所得税 (PIT) 税级 · 2026年 |
|
|
年应纳税所得额 |
税率 |
|---|---|
|
0 – 30,000 PLN |
0%(免税额度) |
|
30,001 – 120,000 PLN |
超过 30,000 PLN 部分的 12%(减去 3,600 PLN 免税抵扣额) |
|
120,001 – 1,000,000 PLN |
PLN 10,800 + 32%(针对超过 120,000 波兰兹罗提的收入) |
|
1,000,001 波兰兹罗提及以上 |
32% 个人所得税 (PIT) + 4% 团结税 (danina solidarnościowa)(针对超过 1,000,000 波兰兹罗提的收入) |
薪资周期
波兰的薪资按月结算;根据《劳动法》第85条,员工有权至少每月获得一次薪酬。默认的发薪日为次月10日之前;不过,大多数雇主会在工作月份的25日至最后一个工作日之间,或在次月的第一个工作日发放工资。银行转账是标准的支付方式;仅在员工提出书面申请的情况下,才允许支付现金。 个人所得税(PIT)预缴款必须在次月20日之前汇缴至税务局(Urząd Skarbowy)。社会保险(ZUS)缴款的截止日期为:企业为次月15日,自雇人士为次月20日。年度PIT-11报表必须在2月底前提供给员工和税务机关,而员工需在4月30日前自行申报PIT-37税表。几乎所有雇主都必须通过e-Deklaracje和ZUS PUE系统进行电子申报。 ### 第13个月工资与奖金 波兰没有针对私营部门员工的普遍性法定“第13个月工资”制度。根据1997年12月12日颁布的关于公共部门员工额外年度工资的法案,仅公共部门强制要求发放第13个月奖金(trzynastka)。在私营部门,诸如圣诞奖金(premia świąteczna)、绩效奖金或年度奖金等奖金的发放完全由雇主自行决定,并受雇佣合同、集体劳动协议(układ zbiorowy pracy)或薪酬规章(regulamin wynagradzania)的约束。 一旦发放奖金,该奖金需全额缴纳个人所得税(PIT)和社会保险费(ZUS)。如果根据明确规则持续发放酌情奖金(discretionary bonus),波兰劳动法院可能会将其视为合同约定的应得权益。为保留灵活性,雇主应在奖金方案文件中加入“uznaniowa”(酌情/由雇主决定)等字样。在波兰通过 EOR 招聘的成本
EOR 服务费
在波兰,EOR(名义雇主)服务费通常在每位员工每月 299 美元至 599 美元之间。该费用涵盖了雇主的所有职责:雇佣合同管理、每月薪资处理、个人所得税(PIT)预扣与申报、社会保险(ZUS)注册与缴费、国家医疗基金(NFZ)事务协调、员工福利管理、休假记录、员工资本计划(PPK)注册以及确保持续符合《劳动法》规定。部分服务提供商会针对招聘多名员工的企业提供批量折扣。总用工成本明细
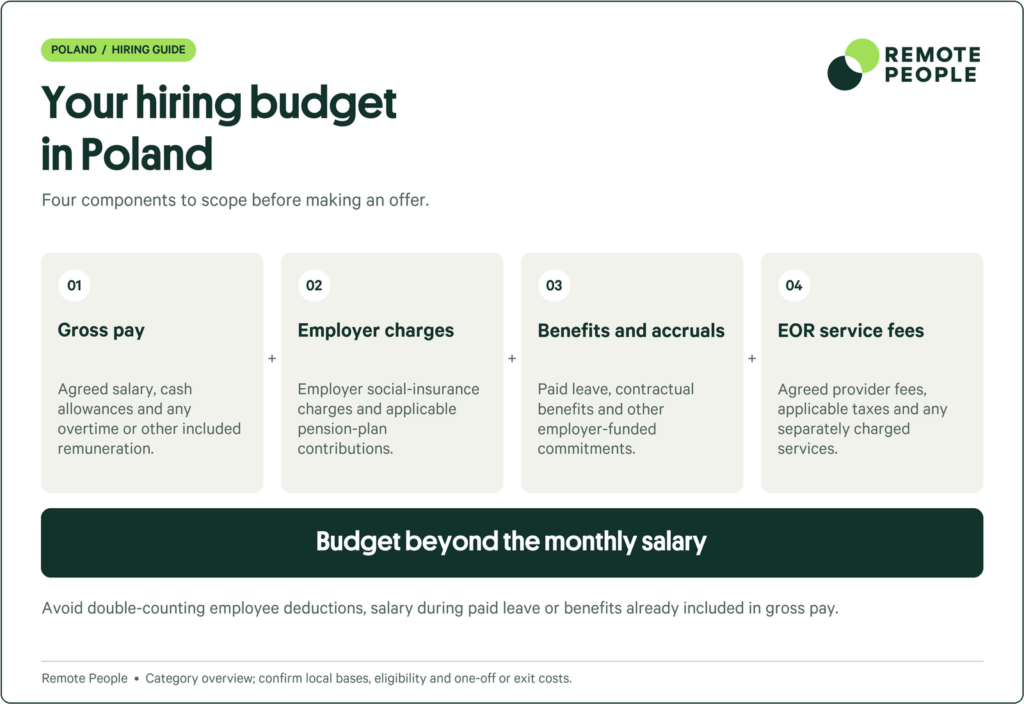
|
波兰雇主成本示例 · 税前 5,000 美元 · 2026 年 |
||
|
雇主成本 |
金额 (美元) |
占税前工资比例 |
|---|---|---|
|
每月税前工资 |
$5,000.00 |
100.0% |
|
养老保险 (9.76%) |
$488.00 |
9.8% |
|
残疾保险 (6.50%) |
$325.00 |
6.5% |
|
意外伤害保险 (默认 1.67%) |
$83.50 |
1.7% |
|
劳工基金 + 团结基金 (2.45%) |
$122.50 |
2.5% |
|
保证员工福利基金 (0.10%) |
$5.00 |
0.1% |
|
PPK 雇主缴款 (1.50%) |
$75.00 |
1.5% |
|
EOR 服务费(预估) |
$499.00 |
10.0% |
|
雇主每月总成本 |
$6,598.00 |
132.0% |
在波兰使用 EOR 服务的优势
波兰的劳动法规详尽且由国家劳动监察局(Państwowa Inspekcja Pracy)严格执行。由于员工权益保障力度大、解雇程序要求严格且法规更新频繁,企业很容易因合规失误而面临高昂的补救成本。名义雇主(EOR)服务能直接解决这些挑战。- 快速进入市场:使用 EOR(名义雇主)服务,企业可在 1 到 2 周内完成在波兰的员工入职流程;相比之下,自行设立波兰有限责任公司(sp. z o.o.)则需耗时 4 到 8 周,期间涉及注册公司、获取 REGON/NIP/VAT 税号、开设企业银行账户以及向社会保险机构(ZUS)进行雇主登记等繁琐步骤。EOR 模式使企业能够迅速锁定人才并立即开展业务。
- 确保全面合规:波兰劳动法规体系庞杂,涵盖《劳动法典》(Kodeks pracy)、《工会法》、《集体裁员法》、《吹哨人保护法》、特定行业的安全法规以及众多行政法规。EOR 服务商具备上述所有领域的法律专业知识,能够有效降低因违规面临波兰国家劳动监察局(PIP)罚款(最高可达 30,000 波兰兹罗提)以及应对劳动仲裁索赔的风险。
- 相比设立本地实体的成本优势:设立波兰有限责任公司(sp. z o.o.)需要 5,000 波兰兹罗提的注册资本、3,000 至 8,000 波兰兹罗提的公证及法院费用,并承担持续的记账、审计义务及组建管理委员会的责任。对于雇员人数少于 15 人的企业,EOR 模式既能免除这些固定成本,又能确保同等水平的法律合规性。
- 本地薪酬与税务专业能力:波兰的薪酬与税务体系复杂,涉及六类 ZUS(社会保险)缴费、包含多种减免政策的累进个人所得税(PIT)、强制性员工资本计划(PPK)参与、国家健康基金(NFZ)缴费,以及向 ZUS PUE 系统和税务局(Urząd Skarbowy)提交月度报告。EOR 服务商可在每个发薪周期准确处理所有这些事务。
- 灵活的业务扩展能力:企业可通过 EOR 灵活增减在波兰的员工人数,无需承担维持本地实体所带来的组织架构负担。若市场拓展成效显著,企业可将员工转入其自有的波兰有限责任公司(sp. z o.o.)名下; 如果合同终止,EOR 将负责处理合规的离职流程。
- 风险规避:EOR 承担法定雇主角色,这意味着有关 ZUS(社保)登记、PIT(个人所得税)预扣以及遵守雇佣合同条款的合规责任均由 EOR 承担。这使客户公司免于直接面临波兰劳动法庭的诉讼索赔及监管机构的处罚风险。
- 员工体验:通过 EOR 聘用的员工将获得完全合规的波兰雇佣合同、法定福利(包括 ZUS 保险、带薪休假、PPK 养老金计划)以及波兰语工资单。这能为员工提供与直接受雇于波兰公司相同的就业体验。
波兰的劳动合同终止与离职流程
通知期
波兰的法定通知期规定在《劳动法典》(Kodeks pracy)第36条中,其时长随员工在同一雇主处的服务年限而增加。根据第34条规定,试用期合同适用较短的通知期。通知期自送达通知后的当周或当月的第一天起算;对于无固定期限合同,通知必须以书面形式发出并说明理由(ISAP – 《劳动法典》第36条)。|
波兰按服务年限划分的法定通知期 · 依据《劳动法典》第34条及第36条 |
|||
|
合同/服务期限 |
通知期 |
通知方 |
备注 |
|---|---|---|---|
|
试用期合同 < 2周 |
3个工作日 |
任一方 |
第34条第1款;自送达之日起算 |
|
试用期合同 2周至3个月 |
1周 |
任一方 |
第34条第2款 |
|
试用期合同 = 3个月 |
2周 |
任一方 |
第34条第3款 |
|
定期或无固定期限合同:服务期 < 6个月 |
2周 |
任一方 |
第36条第1款第1项 |
|
定期或无固定期限合同:服务期 6个月至3年 |
1个月 |
任一方 |
第36条第1款第2项;期限计算至日历月月底 |
|
定期或无固定期限合同:工龄满3年及以上 |
3个月 |
任一方 |
第36条第1款第3项;期限计算至日历月月底 |
遣散费
波兰的法定遣散费(*odprawa*)受2003年3月13日颁布的《关于因非雇员原因终止雇佣关系的特定规则的法案》(即《集体裁员法案》)管辖。该法案适用于拥有20名及以上员工的雇主,涵盖因非雇员自身原因(包括个别裁员和集体解雇)而终止雇佣关系的情形(ISAP – 2003年3月13日《集体裁员法案》)。|
波兰按工龄计算的遣散费标准 · 依据2003年3月13日法案 |
|||
|
工龄 |
遣散费金额 |
基准工资 |
备注 |
|---|---|---|---|
|
少于2年 |
1个月工资 |
过去3个月的平均税前工资 |
仅适用于拥有20名及以上员工的雇主 |
|
2年及以上,少于8年 |
2个月工资 |
过去3个月的平均税前工资 |
在同一雇主处的连续工龄 |
|
8年及以上 |
3个月工资 |
过去3个月的平均税前工资 |
法定最高倍数 |
|
法定上限 |
15倍最低工资 |
2026年为72,090兹罗提 |
无论工龄长短均适用此上限 |
|
|
|||
计算方法
遣散费的计算基数为终止劳动关系前三个月的平均月薪总额,计算依据为1997年1月8日劳工与社会政策部关于休假工资和遣散费计算的法规。若奖金、佣金等浮动薪酬项目属于定期发放,则应计入计算基数。遣散费的支付月数(乘数)取决于员工在解雇雇主处的总工龄(包括因企业转让而延续的先前工龄,依据《劳动法》第23¹条),通常为1个月、2个月或3个月的工资。 在实践中,为了鼓励员工自愿离职并降低诉讼风险,双方往往会在协商解除协议(porozumienie rozwiązujące umowę)中约定更高的遣散费金额。对于高管职位或存在争议的解雇案件,和解协议中约定的遣散费通常相当于3至6个月的工资。上限与例外情况
根据2003年3月13日颁布的法案,法定遣散费上限为最低工资的15倍,2026年该金额为72,090兹罗提。以下情况不支付遣散费:依据《劳动法》第52条因正当理由(纪律处分性解雇)被解雇、试用期内解雇,或员工非因雇主原因自愿辞职。在约定日期到期终止的固定期限劳动合同,不产生支付遣散费的义务。遣散费需缴纳个人所得税(PIT,适用《个人所得税法》规定的优惠税率),免缴ZUS社会保险费,但须缴纳医疗保险费。终止劳动关系的理由
在波兰,雇主终止无固定期限劳动合同必须具备正当理由。根据落实欧盟第2019/1152号指令的2023年改革规定,雇主在终止无固定期限合同和固定期限合同时,均须提供书面理由(przyczyna wypowiedzenia)。该理由必须具体、可核实且符合比例原则。常见的理由包括工作表现不佳、裁员、雇主信任丧失以及组织重组。依据《劳动法》第52条进行的即时解雇(无需预先通知)仅适用于严重违纪行为,且雇主必须在获悉相关情况后一个月内作出解雇决定。 在终止雇佣关系之前,雇主必须咨询员工所属的相关工会组织(依据《劳动法典》第38条)。在受保护期间(包括怀孕期、产假/陪产假/育儿假、退休前保护期——即退休年龄前四年,以及病假等经批准的缺勤期,只要未达到《劳动法典》第53条规定的时限阈值),禁止终止雇佣关系。若未遵守书面形式、通知或程序要求,员工有权向劳动法院(sąd pracy)主张恢复职位或要求赔偿。波兰 EOR 与其他招聘模式的对比
EOR 与设立本地实体
|
波兰 EOR 与本地实体(sp. z o.o.)对比:设立时间、成本、风险及适用场景 |
||
|
对比项目 |
名义雇主 (EOR) |
自有实体 (sp. z o.o.) |
|---|---|---|
|
设立所需时间 |
1-2 周 |
4-8 周 |
|
前期成本 |
$0 |
$3,000-$8,000(注册资本 + 公证费 + 法院费用) |
|
持续运营成本 |
每位员工每月 $299-$599 |
每年维护费用 $6,000-$15,000 |
|
是否需要当地合作伙伴 |
否(EOR 即为当地实体) |
否(但需要管理委员会成员) |
|
ZUS 和 NFZ 注册 |
由 EOR 负责 |
由您自行管理 |
|
薪资发放与税务申报 |
由 EOR 负责 |
由您自行管理(或外包) |
|
适用的团队规模 |
1-15 名员工 |
15 名以上员工 |
|
缩减规模/退出 |
简便,无需注销实体 |
解散成本高昂,且需履行法律程序 |
|
政府合同 |
无资格 |
有资格(需设立当地实体) |
EOR 与聘用独立承包商的对比
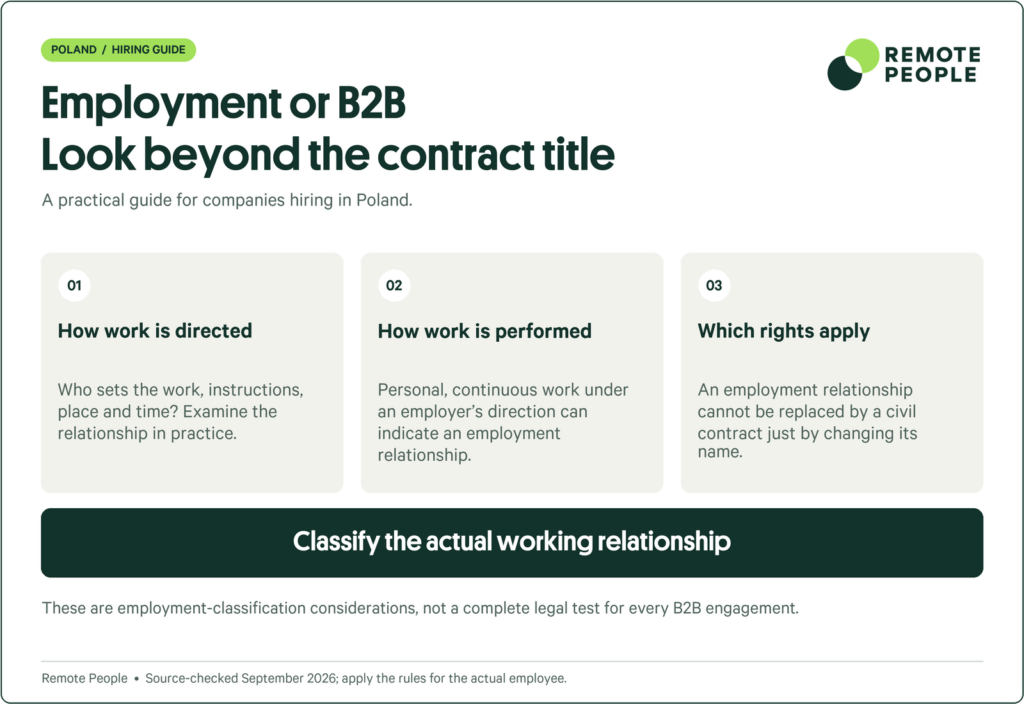
|
波兰 EOR 与独立承包商对比 · 合规性、成本与风险 |
||
|
比较项目 |
EOR(全职员工) |
独立承包商(B2B / 委托合同) |
|---|---|---|
|
法律关系 |
EOR 公司的员工 |
自雇人士 (JDG) 或委托合同方;无雇佣关系 |
|
合规风险 |
低;EOR 确保符合《劳动法》规定 |
高;若合作关系具有雇佣特征,存在被重新归类为雇佣关系的风险 |
|
薪资与税务 |
由 EOR 负责预扣税款、缴纳 ZUS(社保)及申报个人所得税 (PIT) |
由承包商向您开具发票;其自行处理个人所得税 (PIT) 和 ZUS(社保) |
|
福利与休假 |
包含法定休假、病假工资、PPK(员工资本计划)及 ZUS 保险 |
不享受《劳动法》规定的福利;仅针对“委托合同”(umowa zlecenia) 有有限的强制性 ZUS 缴纳要求 |
|
知识产权保护 |
较强;根据《版权法》第 12 条,雇佣期间产生的知识产权归雇主所有 |
较弱;需包含明确的知识产权转让条款(依据《版权法》第 41 条) |
|
终止合作 |
须遵守《劳动法》关于通知期及遣散费的规定 |
可根据约定条款终止合同 |
|
适用场景 |
长期核心团队职位 |
短期项目、专项任务 |
|
成本结构 |
薪资 + ZUS(社保)+ EOR(名义雇主)服务费 |
承包商费用(通常总额较高,但整体成本较低) |
EOR 与 PEO(专业雇主组织)对比
|
波兰 EOR 与 PEO 对比 · 法律雇主身份、责任及设立要求 |
||
|
对比项目 |
名义雇主 (EOR) |
PEO |
|---|---|---|
|
法律雇主 |
EOR 是法律雇主 |
您仍是法律雇主(共同雇佣关系) |
|
是否需要当地实体 |
不需要,EOR 即为当地实体 |
需要,您必须拥有自己的 sp. z o.o.(波兰有限责任公司)或分支机构 |
|
适用对象 |
未在当地设立实体的公司 |
已在波兰设有实体的公司 |
|
合规责任 |
由 EOR 承担合规责任 |
由您与 PEO 共同承担责任 |
|
设立所需时间 |
1-2 周 |
取决于您的实体设立情况(数周至数月不等) |
|
对人力资源政策的控制权 |
EOR 在《劳动法》框架内进行管理 |
控制权更直接;PEO 提供咨询建议 |
|
典型应用场景 |
进入市场、小型远程团队、测试新市场 |
在波兰已有业务运营且需要人力资源外包服务的公司 |
波兰公共假期
|
波兰公共假期 · 2026年日历年 |
||
|
日期 |
节日 |
类型 |
|---|---|---|
|
1月1日(星期四) |
Nowy Rok(元旦) |
全国性 |
|
1月6日(星期二) |
Trzech Króli(主显节) |
全国性 |
|
4月5日(星期日) |
Wielkanoc(复活节星期日) |
全国性 |
|
4月6日(星期一) |
Poniedziałek Wielkanocny(复活节星期一) |
全国性 |
|
5月1日(星期五) |
Święto Pracy(劳动节) |
全国性 |
|
5月3日(星期日) |
5月3日宪法日 |
全国范围 |
|
5月24日(星期日) |
圣灵降临节(Pentecost Sunday) |
全国 |
|
6月4日(星期四) |
基督圣体节(Corpus Christi) |
全国 |
|
8月15日(星期六) |
圣母升天节 / 波兰军队日(Assumption & Armed Forces Day) |
全国 |
|
11月1日(星期日) |
诸圣节(All Saints’ Day) |
全国 |
|
11月11日(星期三) |
独立日(Independence Day) |
全国 |
|
12月24日(星期四) |
平安夜(Christmas Eve) |
全国(2025年起) |
|
12月25日(星期五) |
圣诞节(Christmas Day) |
全国 |
|
12月26日(星期六) |
圣诞节次日圣诞节次日 (Second Day of Christmas) |
全国范围 |
如何在波兰启用EOR(名义雇主)服务
- 首先,明确招聘需求: 确定您需要在波兰填补的职位、所需资质、预期薪酬范围(以9,420兹罗提的预计平均月薪为基准),以及候选人是欧盟公民还是需要工作许可担保。这些信息将决定入职时间表及任何额外的移民相关手续。
- 其次,选择EOR服务提供商: 评估提供商时,应考量其在波兰的雇主注册资质、对《劳动法》(Kodeks pracy)及社会保险机构(ZUS)相关法规的熟悉程度、薪资处理能力,以及协助办理工作许可担保的能力。请确认该提供商能处理所有六类ZUS缴费、员工资本计划(PPK)注册及个人所得税(PIT)申报,并能以波兰语和英语进行合规管理。
- 第三,确定雇佣条款:与名义雇主(EOR)合作起草合规的雇佣合同,确保合同符合《劳动法》(Kodeks pracy)第29条的要求,体现商定的薪酬方案,并包含各类补充福利,例如私人医疗保险(如 Medicover、LuxMed、Enel-Med)、Multisport 健身卡、餐补或超出法定最低标准的额外年假。
- 第四,办理员工入职:EOR 负责向社会保险机构(ZUS,通过 ZUS ZUA 表格)、国家健康基金(NFZ)及税务局(Urząd Skarbowy)进行员工登记;准备并签署雇佣合同;为员工办理员工资本计划(PPK)参保手续;并协调强制性的职业健康与安全(BHP)培训及入职体检。对于非欧盟员工,EOR 还会同步协调工作许可的申请流程。
- 第五,管理并扩展团队:员工入职后,EOR 负责处理每月薪资发放、通过自助平台管理请假申请、办理个人所得税(PIT)及社会保险(ZUS)申报,并确保持续合规。您保留对团队工作的全面运营控制权,而 EOR 则负责履行雇主义务。随着团队规模扩大,您可以继续通过 EOR 增加员工,或者在人员规模达到一定程度时,转而设立您自己的波兰有限责任公司(sp. z o.o.)进行运营。
在波兰招聘的企业接下来的扩张方向
在波兰组建团队的企业通常会向中东欧其他地区扩张,因为该地区极具竞争力的劳动力成本和欧盟市场准入优势有力地推动了区域增长。在波兰建立团队后,雇主往往会考虑匈牙利,看重其相当的劳动力成本水平和人才储备;随后会考虑斯洛伐克,以利用其匹配的薪酬标准和高效的招聘交付速度。捷克共和国是下一个目标,其“成本-质量”比同样极具吸引力;最后,企业通常会拓展至罗马尼亚,以完善区域布局,该国同样具备类似的成本优势和相当的招聘速度。常见问题
在波兰,EOR(名义雇主)服务的费用通常为每位员工每月 299 至 599 美元。该固定费用涵盖了雇佣合同管理、每月薪资处理、个人所得税(PIT)预扣与申报、社会保险(ZUS)注册与缴费、员工资本计划(PPK)登记、福利管理以及确保持续符合《劳动法》(Kodeks pracy)规定等服务。除 EOR 服务费外,雇主还需承担相当于税前工资约 20%–22% 的社会保险(ZUS)缴费(包括养老、残疾、工伤、劳动基金、员工保障基金 FGŚP 及 PPK),这使得雇主的总成本比员工的税前工资高出约 32%。具体费率请参阅“ZUS 缴费费率”及“普华永道波兰(PwC Poland)——社会保险缴费”相关信息。
EOR(名义雇主)通常可在1至2周内完成欧盟、欧洲经济区(EEA)或瑞士籍员工在波兰的入职流程,涵盖合同拟定、ZUS(社保)与NFZ(医保)注册以及薪资发放设置。对于需要工作许可(A类、B类或欧盟蓝卡)的非欧盟籍员工,办理周期会延长4至12周,具体时长取决于许可类别、省政府(Voivodeship)的审批时效以及领事馆签证预约情况。乌克兰籍员工适用简化的通报程序,办理通常需7至30天。官方时效标准由外国人事务局(UdSC)及相关主管部门(家庭、劳工与社会政策部——外籍人员就业处)发布。
在波兰,名义雇主(EOR)必须遵守以下法规:关于合同条款、工时及解雇保护的《劳动法》(*Kodeks pracy*,1974年6月26日法案);关于社会保险缴费的《社会保险机构(ZUS)法》(1998年10月13日法案);关于个人所得税预扣的《个人所得税(PIT)法》(1991年7月26日法案);关于养老金计划(PPK)自动加入机制的法案(2018年10月4日法案);关于集体裁员及遣散费的法案(2003年3月13日法案);《吹哨人保护法》(2024年6月14日法案);以及关于远程工作的法案(2022年12月1日法案)。相关法规的执行由国家劳动监察局(PIP)和社会保险机构(ZUS)负责。上述法案的综合文本可通过“法律法规互联网系统”(ISAP)及“国家劳动监察局”(PIP)的渠道获取。
根据波兰《著作权法》(1994年)第12条的规定,雇员在履行职务范围内创作的作品,其著作财产权在作品被接受时即自动归属于雇主。鉴于EOR(名义雇主)是法律意义上的雇主,EOR与客户之间的协议以及雇佣合同必须明确将由此产生的权利转让或许可给客户公司。RemotePeople的标准雇佣合同和客户主服务协议中均包含知识产权转让条款,旨在将所有权利转让给客户。